Mostrando las entradas con la etiqueta Pensiones Voluntarias. Mostrar todas las entradas

2017/06/02

Costos: los que importan, los que no importan tanto.

Esta gráfica representa el crecimiento de $100 con rentabilidad anual del 7% anual, durante 50 años, sometida a varios tipos de costos.

La diferencia a enfatizar es la diferencia numérica del efecto de comisiones de entrada (o salida, da igual) y comisiones recurrentes.

Screenshot - 06032017 - 12:28:30 AM.png

Pelear para una comisión de entrada en los Fondos Obligatorios sea de 10% en vez de 5% o 15% es bobada.

Lo que sí vale la pena es pelear para que los costos recurrentes (que en los Fondos Obligatorios están ocultos) sí sean lo menos posible: si pueden bajar de 2% a 0.5% haría una diferencia enorme.

La campaña debe ser clara:

  • a descubrir y reducir los costos ocultos en Fondos Obligatorios, Fondos Voluntarios y Fondos de Cesantías,

  • y a reducir las comisiones en Fondos de Cesantía y Fondos Voluntarios.

2017/01/14

Los trabajadores afiliados a AFP han de tener representación en sus directivas

DECRETO 2555 DE 2010


[tomado de http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/2010/2555.htm, consultado Enero 14 de 2016. Aunque con fecha del 2010, este decreto compila las normas que se vayan creando]

Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones.

PARTE 2: ENTIDADES SUJETAS A INSPECCIÓN Y VIGILANCIA Y SUJETAS A CONTROL


LIBRO 6: Normas aplicables a las sociedades administradoras de fondos de pensiones y cesantías


TÍTULO 2

ELECCIÓN DE LOS REPRESENTANTES DE LOS TRABAJADORES Y DE LOS EMPLEADORES EN LAS JUNTAS Y CONSEJOS DIRECTIVOS DE LAS SOCIEDADES ADMINISTRADORAS DE FONDOS DE PENSIONES Y CESANTÍAS

 Artículo 2.6.2.1.1 Asamblea ordinaria. Los trabajadores afiliados a los fondos de pensiones y de cesantía administrados por sociedades administradoras de fondos de pensiones y de cesantía se reunirán en asamblea ordinaria una vez al año, dentro del mes de marzo, con el fin de elegir su representante o representantes, según corresponda, en la junta directiva de la respectiva sociedad.

Artículo 2.6.2.1.2 Postulaciones. Los trabajadores que deseen postularse para actuar como representante de los demás trabajadores afiliados a la respectiva sociedad administradora de fondos de pensiones y de cesantía deberán inscribirse, junto con sus respectivos suplentes, durante el mes de febrero inmediatamente anterior a la elección, en cualquiera de las oficinas de la sociedad administradora o de las entidades a través de las cuales se efectúe el recaudo de recursos del fondo administrado, adjuntando para el efecto una hoja de vida en la cual conste, a lo menos, su nombre completo y documento de identidad, fecha de nacimiento, lugar de residencia y cargos desempeñados durante los últimos cinco (5) años.

Artículo 2.6.2.1.3 Convocatorias. Corresponderá al representante legal de las sociedades administradoras de fondos de pensiones y de cesantía convocar, con no menos de cinco (5) días hábiles de antelación, a la reunión ordinaria de que trata el artículo 2.6.2.1.1, mediante comunicación escrita dirigida a la dirección de la empresa en la cual presten sus servicios los trabajadores afiliados a los Fondos por ella administrados, acompañada de una relación detallada de las personas inscritas como candidatas a la elección de representante de los trabajadores. Cuando varios de los trabajadores afiliados a un fondo de cesantía presten sus servicios a una misma empresa, bastara con el envío de una citación conjunta. Siguiendo el mismo procedimiento se citará a los afiliados independientes.

En la citación que efectúe la sociedad administradora se indicará la fecha, hora y lugar de la reunión.

Artículo 2.6.2.1.4 Convocatoria mediante aviso. La convocatoria a la asamblea de trabajadores afiliados a los fondos de pensiones y de cesantía también podrá efectuarse mediante aviso destacado publicado al menos en dos (2) ocasiones, en días distintos, en tres (3) diarios de amplia circulación nacional, con el cumplimiento de lo señalado anteriormente. En todo caso, la última publicación deberá efectuarse con no menos de cinco (5) días hábiles de antelación a la fecha prevista para la reunión.

Parágrafo. Cuando la sociedad administradora no convoque a la asamblea ordinaria de trabajadores, en los términos previstos en el presente Título, ésta se reunirá por derecho propio el último día hábil del mes de marzo, en el domicilio principal de la sociedad administradora, a las seis (6:00) de la tarde.

Artículo 2.6.2.1.5 Representación mediante poder. Todo trabajador podrá hacerse representar en las reuniones de la asamblea ordinaria de que trata los artículos anteriores, mediante poder otorgado por escrito, en el cual se indique el nombre del apoderado, la persona en quien éste puede sustituirlo y la reunión para la cual se confiere. Esta representación sólo podrá recaer en la persona de otro trabajador afiliado al mismo Fondo.

Artículo 2.6.2.1.6 Quórum deliberatorio. La asamblea de los trabajadores, reunida para los efectos previstos en el artículo 2.6.2.1.1, podrá deliberar con cualquier número plural de asistentes. Las decisiones se tomarán por mayoría de los votos presentes. Para estos efectos, el trabajador tendrá tantos votos como unidades posea en el fondo.

Artículo 2.6.2.1.7 Reuniones de segunda convocatoria. Si se convoca la asamblea y ésta no se lleva a cabo por falta de quórum, dentro de los tres (3) días hábiles siguientes se citará a una nueva reunión, en los mismos términos, señalados en el artículo 2.6.2.1.3, la cual sesionará y decidirá válidamente cualquiera que sea la cantidad de unidades que esté representada.

La nueva reunión deberá efectuarse a más tardar dentro de los quince (15) días hábiles siguientes a la fecha fijada para la primera sesión.

Cuando la asamblea se reúna en sesión ordinaria por derecho propio el último día hábil del mes de marzo, también podrá deliberar, y decidir válidamente en los términos previstos en el inciso anterior.

Artículo 2.6.2.1.8 Limitaciones a la representación. En la asamblea de trabajadores a que hace referencia el artículo 2.6.2.1.1 del presente decreto ningún trabajador podrá representar, en ningún caso, un número de unidades superior al diez por ciento (10%) de aquellas en las cuales se encuentre dividido el respectivo fondo de cesantía.

Artículo 2.6.2.1.9 Actas de la asamblea. Lo ocurrido en las reuniones de la asamblea se hará constar con un libro de actas. Estas se firmarán por quienes sean elegidos presidente y secretario de la asamblea.

Las actas se encabezarán con su número y expresarán, cuando menos, el lugar, fecha y hora de la reunión; la forma y antelación de la convocatoria, si la hubo; la lista de asistentes, con indicación del número de unidades propias y ajenas que representen; las personas inscritas para la elección de representantes de los trabajadores, la persona o personas elegidas; el número de votos emitidos a su favor y a favor de los demás participantes en la elección; los votos en blanco; las constancias dejadas por los asistentes y la fecha y hora de la clausura de la sesión.

Artículo 2.6.2.1.10 Designación de representantes. Los representantes de los empleadores en la junta directiva de las sociedades administradoras de fondos de pensiones y de cesantía serán designados por la asamblea general ordinaria de accionistas de cada sociedad, con sujeción a las normas que regulan dichas reuniones.

Artículo 2.6.2.1.11 Representantes de los empleadores. Podrán actuar como representantes de los empleadores las sociedades en las cuales laboren los trabajadores afiliados al respectivo fondo de cesantía, así como las personas naturales a las cuales éstos presten directamente sus servicios. En el primero de los casos, la representación se ejercerá por conducto del representante legal de la sociedad respectiva.

Artículo 2.6.2.1.12 Postulación de empleadores. Los empleadores que deseen postularse para actuar como representantes de los demás empleadores de los trabajadores afiliados a la respectiva sociedad deberán inscribirse para el efecto, junto con sus respectivos suplentes, en los términos previstos en el artículo 2.6.2.1.2 del presente decreto.

Artículo 2.6.2.1.13 Envío de actas. Copia autorizada del acta de las asambleas destinadas a elegir representantes de los empleadores y de los trabajadores en las Juntas Directivas de las sociedades administradoras será enviada al Ministerio de la Protección Social y a la Superintendencia Financiera de Colombia, dentro de los cinco (5) días hábiles inmediatamente siguientes a la respectiva reunión.

Tratándose de asambleas de trabajadores copia del acta deberá enviarse igualmente a la respectiva sociedad administradora.

Artículo 2.6.2.1.14 Ausencia de inscripción. Cuando durante los términos señalados para el efecto no se realice ninguna inscripción de postulantes a representantes de los trabajadores, en la convocatoria a la respectiva asamblea la sociedad administradora informará el hecho a los afiliados al fondo de cesantía. En tal caso, los representantes de los trabajadores serán elegidos de entre los asistentes a la respectiva asamblea.

Cuando no se presenten inscripciones al cargo de representante de los empleadores, la sociedad administradora de fondos de pensiones y de cesantía, informará el hecho al Ministerio de la Protección Social, dentro de los tres (3) días hábiles inmediatamente siguientes al vencimiento del término señalado para el efecto, con el objeto de que se designe a un representante del mismo para que asista a la correspondiente asamblea, en la cual los accionistas podrán elegir libremente la representación de los empleadores en la junta directiva de la sociedad, de entre quienes reúnan los requisitos para serlo.

La persona que así resulte electa ejercerá forzosamente el cargo, pero podrá solicitar que se abra por la sociedad administradora un nuevo período de inscripciones y que se realice una nueva elección

Artículo 2.6.2.1.15 Posesión. Los representantes de los trabajadores y de los empleadores que sean elegidos de conformidad con el procedimiento establecido en el presente Título deberán tomar posesión de sus respectivos cargos ante la Superintendente Financiera de Colombia. Si vencidos dos (2) meses desde la fecha de la elección, ninguno de los representantes de los trabajadores electos hubiere dado cumplimiento al requisito de que trata el inciso anterior, o si la Superintendencia Financiera de Colombia hubiere negado la posesión tanto del principal como del suplente, el representante legal de la sociedad deberá proceder a convocar una nueva asamblea, en los términos previstos presente decreto para la elección del representante o representantes de los trabajadores que deban reemplazar a aquél o aquellos que no tomaron posesión de sus cargos.

TÍTULO 3 

REVISOR FISCAL DE LOS FONDOS DE PENSIONES Y REPRESENTANTES DE LOS AFILIADOS AL FONDO DE PENSIONES 

Artículo 2.6.3.1.1 Revisor fiscal de los fondos de pensiones. Los fondos de pensiones tendrán un revisor fiscal, designado por los accionistas de la sociedad administradora y los afiliados del respectivo fondo de pensiones, en la forma prevista en los artículos siguientes. El revisor fiscal que se elija podrá ser el mismo de la sociedad administradora.

Artículo 2.6.3.1.2 Elección. Para la elección de revisor fiscal se conformará una comisión integrada por tres representantes de los afiliados del fondo de pensiones y los accionistas de la sociedad administradora.

Artículo 2.6.3.1.3 Designación de los miembros de la Comisión. Los miembros de la comisión serán elegidos por la asamblea de accionistas o de afiliados según el caso y ejercerán el cargo por el término establecido en los estatutos de la sociedad administradora. A falta de estipulación, el período de los comisionados será igual al previsto para el revisor fiscal del fondo de pensiones.

Sin perjuicio de lo previsto en el presente decreto, en la designación de los representantes de los afiliados se aplicará lo dispuesto en materia de asambleas de trabajadores, en el Título 2 del Libro 6 de la presente Parte. La elección de los representantes de la administradora se hará en la forma prevista en la ley para la designación de los miembros de la junta directiva.

Artículo 2.6.3.1.4 Mayoría. La elección del revisor fiscal de un fondo de pensiones requiere el voto de cuatro (4) de los miembros de la Comisión. Cada miembro tendrá derecho a un voto. Si efectuada la reunión en la forma prevista en la ley, no se obtiene la mayoría exigida en este artículo, deberá celebrarse una nueva reunión, dentro de los quince (15) días siguientes. Si en la segunda reunión tampoco se obtiene dicha mayoría, deberá realizarse una tercera reunión dentro de los quince (15) días siguientes a la fecha de la segunda reunión, en la cual podrá decidirse con el voto favorable de tres de los miembros de la comisión.

Artículo 2.6.3.1.5 Otras normas aplicables. En lo no previsto en el presente Título se aplicará lo dispuesto en el Estatuto Orgánico del Sistema Financiero, en materia de elección, posesión, funcionamiento y remoción de revisores fiscales y en subsidio, las disposiciones del Código de Comercio.

Artículo 2.6.3.1.6 Representantes de los afiliados al Fondo de Pensiones. Los afiliados al fondo de pensiones tendrán dos representantes, para que asistan a todas las juntas directivas de la sociedad administradora, con voz pero sin voto, quienes con el revisor fiscal, velarán por los intereses de los afiliados. Tratándose de sociedades administradoras de fondos de pensiones y de cesantías, que administren fondos de pensiones, éstas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantías y con un representante de los fondos de pensiones. Sin perjuicio de su obligación de elegir un representante de los empleadores.

Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos de cuenten con voto.

Artículo 2.6.3.1.7 Elección de representantes. La elección de los representantes de los afiliados de los fondos de pensiones en la junta directiva de la sociedad administradora, se regirá por lo dispuesto en el Título 2 del Libro 6 de la presente Parte, sobre elección de los representantes de los afiliados a los fondos de cesantía.

Artículo 2.6.3.1.8 Funciones de los representantes. Los representantes de los afiliados a los fondos de pensiones tendrán derecho a inspeccionar, en cualquier momento, los libros, papeles e informes de de acuerdo con las disposiciones legales vigentes pueden ser consultados por los accionistas de la sociedad administradora.

2016/08/26

Reporte de Ana F. Maiguashca sobre Fondos de Inversión

Quiero dar noticia a los lectores sobre un importante escrito de Ana Fernanda Maiguashca, actualmente co-directora del Banco de la República y persona de amplia experiencia en regulación financiera.

[vuelto a actualizar][
actualizado] Fue presentado en el pasado congreso de Asofiduciarias, y ahora está disponible al público (¡muchas gracias!) en
http://www.asofiduciarias.org.co/p/INFORME%20FICS_FINALIZADO.compressed.pdf .
http://www.asofiduciarias.org.co/index.php/publicaciones/otras-publicaciones; lo viven cambiando de sitio. :(

TablaContenidoMaiguashca

También es interesante el video de la presentación.

https://www.youtube.com/watch?v=QGyi-eZnd3Q

2016/08/18

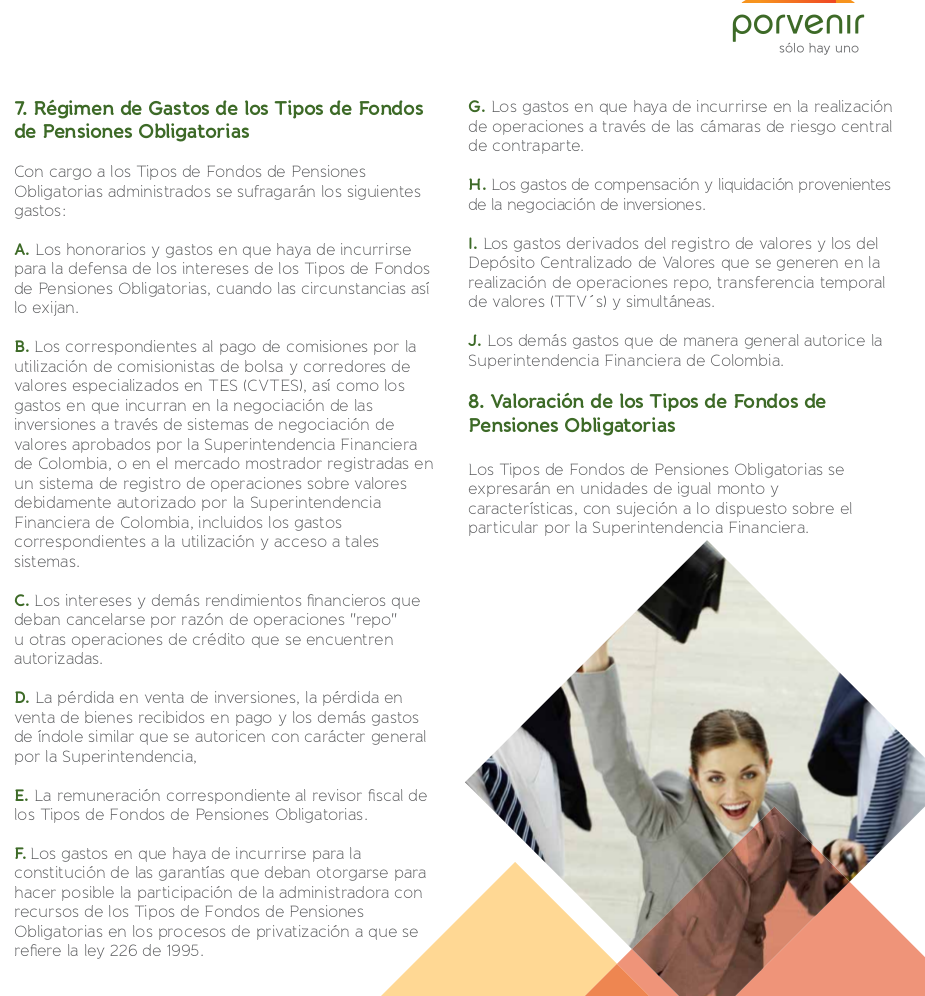
Costos ocultos en Fondos Obligatorios... ¡y Voluntarios también!

En entradas anteriores hemos mencionado la existencia de costos para el ahorrador de Pensiones Obligatorias que no están cubiertas por la comisión de entrada.

costosPorvenir.png

Ni en los extractos de pensiones ni en las circulares usuales de la Superfinanciera se le informa al cotizante cuánto han costado estos rubros. Por eso digo que son unos costos ocultos, hidden pension fees. Por supuesto, para estimar su efecto, debemos saber su monto, específicamente, su tamaño comparado con el total bajo administración, cada año. Algo tiene que ser, no puede ser 0%. Si es 0.25%, creo que no es preocupante.

Véase cómo el Departamento del Trabajo en los Estados Unidos se nota muy preocupado por costos del 1%:
Middle class economics means that Americans should be able to retire with dignity after a lifetime of hard work. But loopholes in the retirement advice rules have allowed some brokers and other advisers to recommend products that put their own profits ahead of their clients' best interest, hurting millions of America's workers and their families. A system where firms can benefit from backdoor payments and hidden fees often buried in fine print if they talk responsible Americans into buying bad retirement investments—with high costs and low returns—instead of recommending quality investments isn't fair. A White House Council of Economic Advisers analysis found that these conflicts of interest result in annual losses of about 1 percentage point for affected investors—or about $17 billion per year in total. To demonstrate how small differences can add up: A 1 percentage point lower return could reduce your savings by more than a quarter over 35 years. In other words, instead of a $10,000 retirement investment growing to more than $38,000 over that period after adjusting for inflation, it would be just over $27,500.

In February, the President directed the Department of Labor to move forward with a proposed rulemaking to require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits. […]

Summary of Today's Action to Protect Retirement Savers by the Department of Labor


Today, the Department of Labor issued a proposed rulemaking to protect investors from backdoor payments and hidden fees in retirement investment advice.

  • Backdoor Payments & Hidden Fees Often Buried in Fine Print Are Hurting the Middle Class: Conflicts of interest cost middle-class families who receive conflicted advice huge amounts of their hard-earned savings. Conflicts lead, on average, to about 1 percentage point lower annual returns on retirement savings and $17 billion of losses every year.

  • The Department of Labor is protecting families from conflicted retirement advice. The Department issued a proposed rule and related exemptions that would require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits.

  • The Proposed Rule Would Save Tens of Billions of Dollars for Middle Class and Working Families: A detailed Regulatory Impact Analysis (RIA) released along with the proposal and informed by a substantial review of the scholarly literature estimates that families with IRAs would save more than $40 billion over ten years when the rule and exemptions, if adopted as currently proposed, are fully in place, even if one focuses on just one subset of transactions that have been the most studied.


https://www.dol.gov/ebsa/newsroom/fsconflictsofinterest.html  

Por ello, le pido a las AFP, a la Superintendencia Financiera y a la Unidad de Regulación Financiera que tengan un dato claro sobre estos gastos. Cómo es posible que en la discusión actual sobre Reforma Pensional no se crea que la eficiencia del sistema deba examinarse.(*)


Pero todo este tiempo pensaba que esos gastos admisibles eran sólo propios de los Fondos Obligatorios. Que en los Voluntarios, la comisión sobre saldo compensaba por todo (menos, por supuesto, el Expense Rate de los ETFs). Para los carteras internacionales, si la comisión fuera del 3.5% anual y el portafolio usara fondos con un expense rate anual de, digamos, 0.5%, fondos voluntarios, por ejemplo, el lastre total sería de aproximadamente 4%.

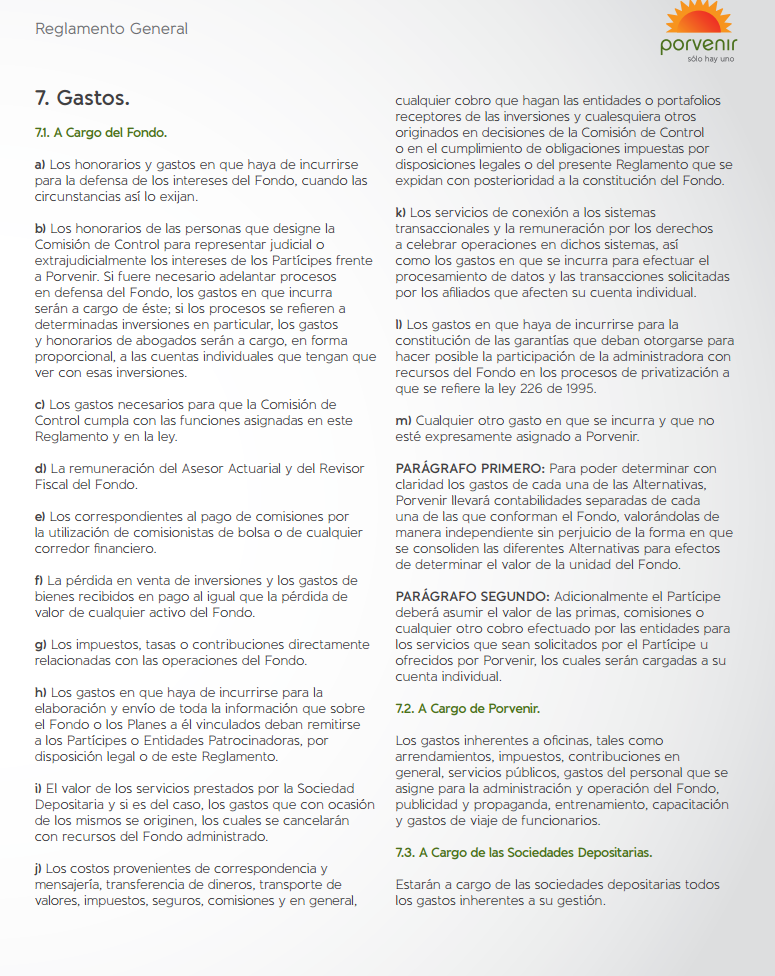
¡Oh sorpresa: los fondos voluntarios también padecen de costos ocultos!

Del Reglamento del Fondo de Pensiones Voluntarias de Porvenir:

CostosOcultosVoluntarias.png

No sé todavía su proporción y efecto. Pero caray.


*     Alcides Vargas, Presidente de Colfondos: “Los temas que debe tener en cuenta la reforma pensional son la inequidad, los subsidios mal focalizados en el régimen público, la baja cobertura y la informalidad”. (http://www.larepublica.co/%C2%BFqu%C3%A9-esperan-los-fondos-de-pensiones-de-la-pr%C3%B3xima-reforma-pensional_405266)

Ministros no ahorran en pensiones voluntarias

¿Será que los ministros del despacho, gente inteligente y de buenos salarios, y que saben dónde ponen las garzas, ponen su plata en Pensiones Voluntarias, dada su rentabilidad y ventaja tributaria? Veamos en esta página.

Ministro de Economía (Cárdenas):

drCardenas

Ministro de Salud (Gaviria):

drGaviria.png

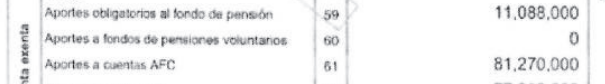
Ministra de Trabajo (López): mención especial merece el contador tan berraco que tiene, ¡me le quito el sombrero ante su optimización tributaria!

drLopez

Ministra de Educación (Parodi):

drParodi.png

Ministra de Relaciones Exteriores (Holguín):

drHolguin.png

Ministro de Comunicaciones (Luna):

drLuna

Ministro de Transporte (Rojas):

drRojas.png

Ministro de Justicia (Londoño): el único que aparece aportando a Pensiones Voluntarias.

drLondoño

(El resto de ministros no muestra formularios 210, sino unas declaraciones de bienes y rentas sin información sobre sus aportes pensionales actuales).

Estas son personas de altos salarios y que pagan altas tasas de impuestos. Supuestamente, les serviría ahorrar en Pensiones Voluntarias.

[Añadido: contertulio @APelaez1 anota acertadamente que algunos declaran, en su patrimonio, que sí tienen saldos acumulados en Pensiones Voluntarias. No puedo explicarlo a cabalidad, ni tampoco porqué no hacen donaciones, dadas las ventajas tributarias tan generosas de varias. ]

2016/07/26

Audiencia Pública Virtual 2016 #PregúnteleAlaSFC: ¡participe!

Gracias a que el sitio de la Superfinanciera dice "se autoriza la reproducción total o parcial de la información contenida en esta página Web, siempre y cuando se mencione la fuente", reproducimos esta importantísima invitación: (https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10086284)

¡De veras es importante! preguntas se recibirán hasta el 18 de Agosto.

Participe [...] en nuestra 2a Audiencia Pública Virtual 2016 #PregúnteleAlaSFC


Julio 06 de 2016

Las audiencias públicas de rendición de cuentas constituyen uno de los pilares fundamentales del buen gobierno en la gestión pública, dentro de una cultura de apertura de información, transparencia y diálogo entre el Estado y los ciudadanos, con el fin de elevar los niveles de credibilidad y confianza de la ciudadanía hacia sus autoridades.

La Superintendencia Financiera de Colombia (en adelante SFC), comprometida con la transparencia y la democratización de la gestión pública, realizará a lo largo de 2016 varios eventos de rendición de cuentas denominados "Audiencia Pública Virtual #PregúnteleAlaSFC", para los cuales ha dispuesto sus canales electrónicos (twitter, Facebook y correo electrónico), con el fin de permitir una eficaz interacción de la Administración con los consumidores financieros, las entidades supervisadas, las agremiaciones, las veedurías ciudadanas, los establecimientos educativos, los medios de comunicación, los órganos de control y otros interesados.

Para participar en estos espacios se deberá mencionar siempre #PregúnteleAlaSFC, independientemente del canal utilizado, teniendo en cuenta las reglas establecidas para tal fin.

¿QUÉ SON LAS AUDIENCIAS PÚBLICAS VIRTUALES PARTICIPATIVAS DE LA SFC?

Son espacios virtuales abiertos al público durante periodos específicos de tiempo distribuidos a lo largo del año, para rendir cuentas con respecto a un tema determinado, en los cuales pueden participar los ciudadanos, las organizaciones y, en general, quienes estén interesados en dialogar con los servidores públicos de la SFC para evaluar la gestión de la Entidad en el cumplimiento de sus responsabilidades legales, la ejecución de sus proyectos o programas y la gestión de sus recursos en un periodo determinado.

¿CUÁL ES EL PROPÓSITO DE ESTAS AUDIENCIAS PÚBLICAS VIRTUALES?

Estas audiencias públicas virtuales forman parte de la estrategia de rendición de cuentas de la SFC para 2016 y tienen los siguientes propósitos:

• Promover la consulta de los informes de gestión elaborados periódicamente por la Superintendencia Financiera de Colombia (SFC) y divulgados a través del sitio web institucional.

• Plantear temas abiertos, con el fin de recoger el mayor número de inquietudes que tengan los ciudadanos frente a las acciones y decisiones de la Entidad sobre dicho tema particular.

• Convocar y promover la participación de organizaciones y actores representativos del mercado financiero, asegurador, bursátil y previsional; grupos de veeduría ciudadana, profesores y estudiantes interesados en los temas de la Entidad y la ciudadanía en general.

• Conocer de manera directa las necesidades y expectativas de los diferentes usuarios con respecto a los servicios que presta la SFC.

• Proporcionar espacios de interlocución directa entre los servidores públicos de la SFC y la ciudadanía, mediante una relación bidireccional de diálogo que permita, en lo posible, la participación de quienes deseen hacerlo.

• Facilitar el ejercicio del control social a la gestión de la SFC.

• Contribuir al desarrollo de los principios constitucionales de transparencia, responsabilidad, eficacia, eficiencia, imparcialidad y participación ciudadana en el manejo de los recursos públicos.

• En general, fomentar el diálogo y la retroalimentación entre la SFC y los ciudadanos.

SEGUNDA AUDIENCIA PÚBLICA VIRTUAL DE LA SFC 2016

TEMA: Quejas contra Entidades vigiladas por la SFC

La ciudadanía en general puede acudir a la Entidad en caso de tener una queja contra una entidad vigilada por la SFC o una inquietud respecto de sus servicios o productos. Estas reclamaciones o quejas se pueden presentar en forma personal, escrita o a través de medios tecnológicos, tales como nuestro sitio Web www.superfinanciera.gov.co o el correo electrónico super@superfinanciera.gov.co.

Los ciudadanos que acuden a la sede de la SFC son atendidos directamente en la recepción del Punto de Contacto de la entidad, por orden de llegada, y de acuerdo con el tema objeto de su reclamación o queja, se les asigna el turno que les corresponde, por el sistema automático de “digiturnos”.

Para orientación telefónica sobre la manera de presentar su queja, los ciudadanos que se encuentran en Bogotá se pueden comunicar a la línea 3078042, y quienes se encuentran en una ciudad diferente, a la línea gratuita nacional 01 8000 120 100.

Las reclamaciones o quejas son analizadas y tramitadas de conformidad con las normas aplicables, bajo los principios de transparencia, celeridad y oportunidad.

INFORMACIÓN DE CONSULTA: A través de los siguientes enlaces del sitio web de la SFC www.superfinanciera.gov.co se podrá consultar información relacionada con las quejas contra entidades vigiladas por la Entidad, así:

FECHA DE APERTURA: Se dará inicio a esta audiencia con la apertura de los canales virtuales el día 18 de julio 2016.

FECHA DE CIERRE: las consultas relacionadas con el tema a tratar en este evento de rendición de cuentas se recibirán hasta el 18 de agosto de 2016.

PLAZO PARA FORMULACIÓN DE COMENTARIOS, PREGUNTAS, PETICIONES O SUGERENCIAS CON RESPECTO AL TEMA DE LA AUDIENCIA: Entre el 18 de julio y el 18 de agosto de 2016.

PUBLICACIÓN DE RESPUESTAS: serán publicadas a través del sitio web institucional www.superfinanciera.go.co dentro de los términos establecidos por la ley en la siguiente ruta:

Inicio --> Nuestra Entidad --> Rendición de Cuentas

¿CÓMO PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS VIRTUALES DE LA SFC?

Los ciudadanos y representantes de organizaciones interesados en participar en las Audiencias Públicas Virtuales de Rendición de Cuentas 2016 de la SFC podrán hacerlo enviando sus preguntas o propuestas al correo electrónicoaudienciavirtual2016@superfinanciera.gov.co indicando además su nombre completo y organización que representan, si es del caso.

También lo podrá hacer vía redes sociales utilizando el hashtag #PregúnteleAlaSFC

Para la formulación de las preguntas, consultas, peticiones y/o propuestas es importante tener en cuenta lo siguiente:

  • Deben estar relacionadas únicamente con el tema específico definido para el respectivo evento de rendición de cuentas.

  • Deben ser de competencia de la SFC.

  • Deben referirse a asuntos de interés general, no a temas personales o casos de interés individual.

  • Deben ser breves, concretas y presentarse en forma respetuosa.

¿QUÉ ALTERNATIVAS EXISTEN PARA PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS?

  • Elección de los temas. De forma permanente está disponible la encuesta de profundización de temas en nuestro sitio webwww.superfinanciera.gov.co en la sección Nuestra Entidad título Rendición de cuentas para que la ciudadanía elija los temas, haga propuestas y formule sugerencias para los ejercicios de rendición de cuentas de la SFC. A ésta también se podrá ingresar mediante el enlace:

¿Qué temas le gustaría que la Superintendencia Financiera de Colombia tratara en las próximas jornadas de Rendición de Cuentas?

  • Participación mediante correo electrónico. Durante las fechas en las cuales estará abierta cada una de las audiencias virtuales 2016 se podrán enviar las preguntas, comentarios o sugerencias sobre el tema vigente al correoaudienciavirtual2016@superfinanciera.gov.co usando el hashtag #PregúnteleAlaSFC

  • Participación a través de las redes sociales: también se podrá participar a través de redes sociales mencionando el hashtag #PregúnteleAlaSFC:

Twitter: @SFCsupervisor
Facebook: /superintendencia.financiera


  • Evaluación de la Audiencia. Finalizada la audiencia, se publicará en redes sociales y en el sitio web de la Entidad una encuesta para evaluar el desarrollo de la Audiencia Virtual.

¿CUÁLES SON LAS REGLAS PARA EL DESARROLLO DE CADA AUDIENCIA PÚBLICA VIRTUAL?

  • Se dará inicio a la Audiencia Virtual con la apertura de los canales virtuales, lo cual se informará a través de redes sociales y del sitio web de la Entidad, con el fin de que los ciudadanos consulten la información de la entidad y participen usando el hashtag #PregúnteleAlaSFC.

  • Para garantizar que la intervención sea tenida en cuenta para la Audiencia Virtual, deberá incluir siempre el hashtag #PregúnteleAlaSFC.

  • Las participaciones serán atendidas a la mayor brevedad posible en la medida en que se vayan recibiendo y, en todo caso, dentro de los plazos establecidos en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo para resolver las distintas modalidades de peticiones.

  • Dentro de los quince días hábiles siguientes al cierre de cada evento de audiencia pública virtual se publicarán en el sitio web institucional de la SFC la totalidad de preguntas, comentarios, peticiones o sugerencias recibidas, así como las respuestas dadas a las mismas por la SFC.

  • Aquellas intervenciones que no cumplan con las condiciones establecidas para la participación en la Audiencia Pública Virtual serán tramitadas como una petición corriente y respondida dentro de los términos establecidos para tal fin.

  • No se atenderán consultas que contengan lenguaje inapropiado.

Le invitamos a consultar:

Participe mencionando #PregúnteleAlaSFC a través de:

2016/06/24

Demasiados fondos en Pensiones Voluntarias

Enorme razón tiene este encabezado:

http://blogs.wsj.com/moneybeat/2016/06/15/are-money-managers-creating-too-many-products/

En Colombia las AFPs enloquecen al cotizante con tantas "opciones". Para la muestra:

de la AFP Protección:

junk

Los de Porvenir:

porvenir

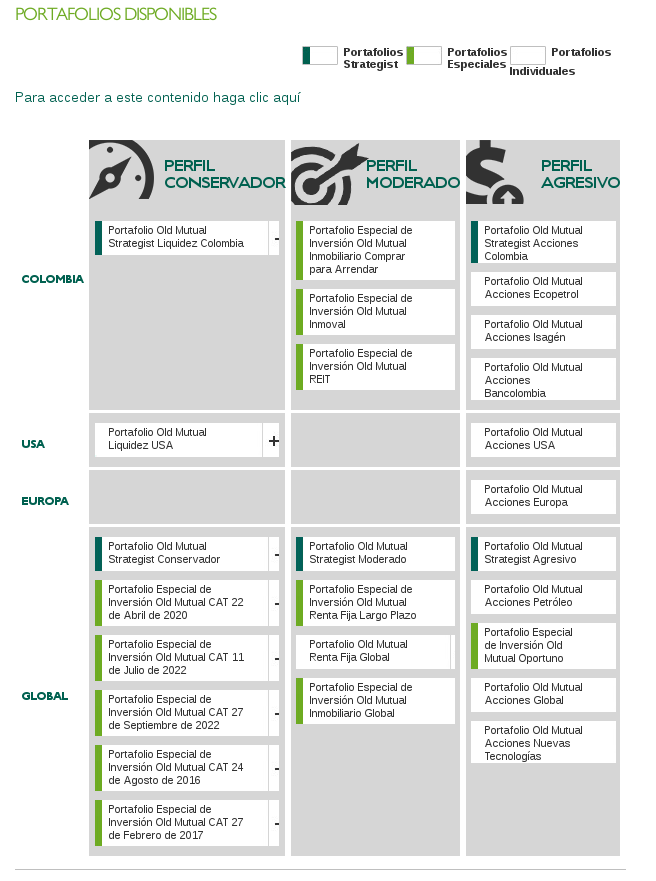
Y, finalmente, confusión de confusiones, Old Mutual:

oldmut1

y en uno de sus apartes (pues tienen otra cantidad de "productos alternativos"):

oldmut2

Frente a estos horrores, Colfondos tiene un menú que parece sobrio.

colf.png

colf2.png

Estudios sobre conducta económica han mostrado que tanta opción no le sirve al consumidor final. Recomiendo leer The Paradox of Choice al respecto.

Unos videos:

https://www.youtube.com/watch?v=VO6XEQIsCoM


https://www.youtube.com/watch?v=Iy8R5TZNV1A

2016/04/16

Del efecto de las comisiones cuando se empieza a ahorrar (I)

En varias entradas del blog hemos descrito el efecto destructivo que tienen las comisiones de administración en el ahorro, particularmente en ahorro de cesantías y de fondos voluntarios de pensiones.

Sin embargo, si podemos creer que el sistema se hará más eficiente (no por milagro o generosidad de las AFPs sino por nuestra propia presión cívica y de organización económica) tiene sentido que si nuestra situación de impuestos lo hiciera beneficioso, aceptáramos una alta comisión de administración -- por un tiempo.

¿Cómo puede ser esto?

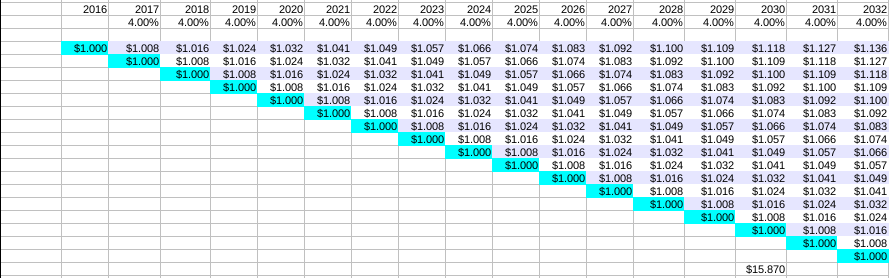
Supongamos que el ahorro pensional puede ser representado en esta gráfica. Para simplificar, supongamos que el ahorro pensional se realiza mediante un depósito hecho el último día de cada año, y que el depósito son $1000 reales (es decir, ajustados a la inflación).  Cada celda subsiguiente de la línea vertical representa el valor en ese año del depósito inicial . También suponemos que la rentabilidad real se mantiene estable (5%), igual que la comisión cobrada (4%).

base4

Nuestro depósito de $1000 hecho en el 2016,

  • a finales del 2017 se volvió $1000\cdot (1+0.05) \cdot (1-0.04) = 1008$;

  • a fines del 2018 ya era
    $$\begin{array}{rcc}1000\cdot [(1+0.05) \cdot (1-0.04)] \cdot [(1+0.05)\cdot (1-0.04)] & = & \\
    1008 \cdot (1+0.05) \cdot (1-0.04) & = & 1016.06 \end{array}$$
    y así sucesivamente, para los años siguentes.

La cifra de $15870 corresponde a la suma de los valores, en el año 2030, de todos los depósitos hechos anteriormente.

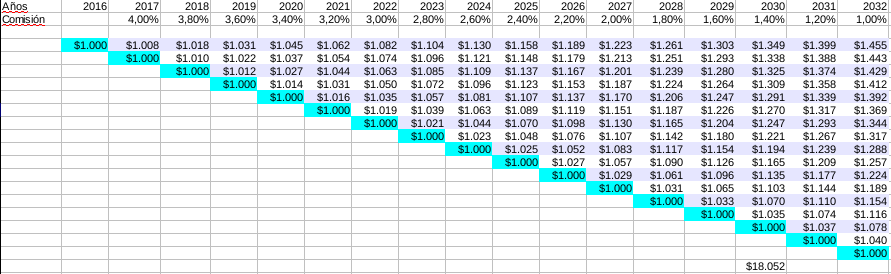
Ahora el lector puede ver una tabla similar, con la misma rentabilidad, pero en la que felizmente hemos logrado disminuir la comisión de administración, año tras año.

decre

El valor en el 2019 de un depósito puesto en el 2016 es

$1000 \cdot [(1+0.05)\cdot(1-0.04)]\cdot[ (1+0.05)\cdot(1-0.038)]\cdot[(1+0.05)\cdot(1-0.036)] = 1031$

Ver ese incremento de 15870 a 18052 nos da esperanzas.

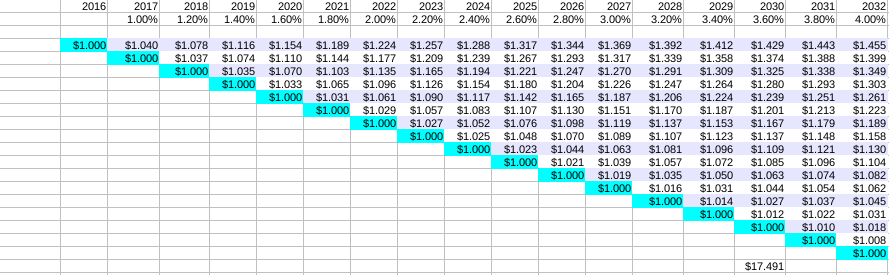
Para completar la comparación, veamos el caso contrario: en que las comisiones se incrementan año tras año.  :(

incre

La lectora y lector de ojo avisor se habrá dado cuenta de que el valor final (año 2032) de la inversión hecha en el 2016 (la primera fila de la tabla) es la misma para ambas tablas, la de comisión creciente  y la decreciente: $1455. Por supuesto, es consecuencia de la propiedad conmutativa de la multiplicación: $K \cdot a_1 \cdot a_2 \cdot a_3 = K \cdot a_3 \cdot a_2 \cdot a_1$  

Entonces, considerando sólo el valor futuro de un único depósito, no importa si las comisiones altas fueron tempranas o tardías. Pero en cuanto al valor total de varios depósitos sucesivos, la ventaja de las comisiones altas al principio (y bajas al final) es que los depósitos tardíos no sufrieron las altas comisiones con tanta intensidad: por ejemplo una plata depositada en el 2025 sólo sufrió comisiones del 2,2 al 1% (ver segunda tabla).

---------

Algunos fondos voluntarios ofrecen una escala decreciente de comisiones, como se ve en nota anterior. Sin embargo no se ilusionen: los montos de ahorro requerido son altísimos para poder bajar de tasa.

Si apenas se está empezando a ahorrar, y el lector o lectora tiene confianza en que las comisiones en fondos voluntarios y de cesantías van a bajar, pues sirve empezar a ahorrar, aún si la comisión no es tan baja como se quisiera. Pero si las comisiones se mantuvieran altas pagaremos un alto precio.

En resumen:

  • Empiece a ahorrar, y cuanto antes mejor.

  • Como ahorrador e inversionista ciudadano luche para que las comisiones bajen - sobre todo si ya tiene algo acumulado.

2016/02/26

Problemitas del modelo chileno

Gracias a un contertulio encontré unos buenos videos sobre el sistema de pensiones de Chile -- que ha sido mostrado como el ejemplo a seguir en Colombia.


Y este otro, más elemental.


2016/02/25

A escapar de una reforma pensional amarrada


Se avecina una reforma pensional y según parece, va a ser diseñada a la medida de lo que quiere Montenegro de Asofondos -- justificado en unos informes de la OCDE que, oh sorpresa, citan al mismo Montenegro.

¡Qué útil el incesto intelectual! ¿Para qué considerar alternativas? ¿No será que los grandes intereses nos están ahogando la creatividad, y sólo nos llevan donde les conviene? (como si los EEUU y Chile fueran los paraísos pensionales...)

Pareciera que en el medio colombiano, la única manera de que se incluya una discusión de alternativas es si tal discusión nos viene del extranjero.

Por fortuna, se la tenemos: he aquí a la Picketty de las pensiones en los Estados Unidos, Teresa Ghilarducci.

junk


Una audaz propuesta de la profesora:


Incluso, por qué no, discutamos Tontinas.

Tontines: The retirement plan of the future?

It’s sleazy, it’s totally illegal, and yet it could become the future of retirement (ilegales en los EEUU, no en Colombia...)

Optimal Retirement Tontines for the 21st Century: With Reference to Mortality Derivatives in 1693

Could A Tontine Be Superior To Today’s Lifetime Annuity Income Products?

2016/01/30

La tajada del pastel

Un video muy divertido sobre el importante asunto del deber de lealtad o estándar fiduciario, de uno de los autores del buen libro ya mencionado.


Animémonos a hacer uno para Colombia.

En los EEUU es un debate muy importante. Para Colombia es enormemente relevante, sobre todo frente a esas probables inversiones de las AFP en carreteras 4G.

Por ahora, qué tal exigirle a nuestros "asesores" a que firmen este juramento:

Creo que los mejores intereses de usted, cliente, han de ser primera prioridad. Por lo tanto, me comprometo a los siguientes principios fiduciarios:

  • Pondré los intereses de mi cliente por encima de los míos propios o encima de los intereses de la sociedad administradora, sus accionistas, sus administradores, funcionarios, y empresas filiales y matrices.

  • Actuaré con profesionalismo, como un experto prudente y diligente.

  • No diré cosas que lleven al cliente al engaño, y haré declaración completa y justa de todos los hechos importantes.

  • Evitaré conflictos de interés, y si fueran inevitables, se los describiré claramente al cliente.


¿De dónde sacamos esto?

De la ley:


Decreto 1242 de 2013:

Artículo 3.1.1.1.4. Prevalencia de los intereses de los inversionistas. Las sociedades administradoras de Fondos de Inversión Colectiva deberán administrar los Fondos de Inversión Colectiva dando prevalencia a los intereses de los inversionistas sobre cualquier otro interés, incluyendo los de la Sociedad Administradora; sus accionistas; sus administradores; sus funcionarios; sus filiales o subsidiarias, su matriz o las filiales o subsidiarias de esta.

Artículo 3.1.1.1.5. Prevención y administración de conflictos de interés. Las sociedades administradoras de Fondos de Inversión Colectiva deberán establecer en sus normas de gobierno corporativo, las políticas y los mecanismos idóneos que les permitan prevenir y administrar los posibles conflictos de interés en los que puedan incurrir cualquiera de sus funcionarios o la Sociedad Administradora, de conformidad con las reglas previstas en esta Parte.

2016/01/25

Investigación, datos y publicaciones de Asofondos

Es sorprendente que la Asociación Colombiana de Administradores de Fondos de Pensiones y Cesantías (Asofondos), una entidad que lleva más de 20 años de fundada, muy visible en los medios, y dedicada a un área muy importante de la política pública, con datos muy ricos, publique tan poca información y nada de datos.

Dos ejemplos:

  • En su apartado de "Publicaciones e Investigaciones", (tipo de publicaciones: todas), apenas 25 registros. Hay un apartado de "Biblioteca pensional" con 10 papers en total (no todos publicados por Asofondos). Hay un paper del 2008, y varios del 2011. ¿No hay nada hecho antes? En la sección de congresos de Asofondos hay unos videos de conferencias, sólo desde el 2010.

  • El sitio de Asofondos enlaza a un servidor de datos, algunos de ellos, en apariencia, disponibles al público. ¿Los puedo consultar? parece que no.

https://www.youtube.com/watch?v=THwkzamatGQ


Añadido el 18 de Febrero del 2016:

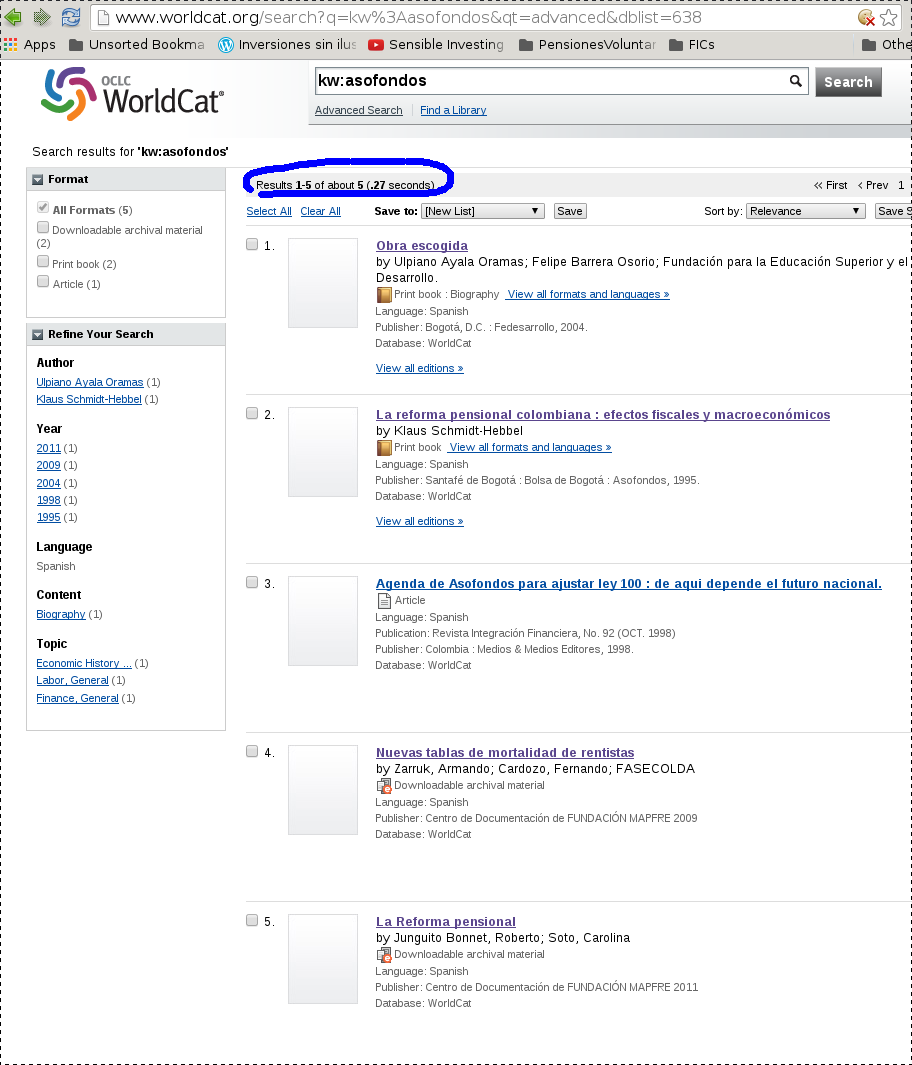
Los catálogos de bibliotecas nacionales (como el de la Luis Ángel Arango) e internacionales como Worldcat pueden ser consultados para localizar materiales que fueron publicados pero quizás no aparezcan en el sitio web de Asofondos. Comparemos con lo que aparece publicado o asociado con Fasecolda, un gremio cercano -- y para una comparación más justa, sólo busquemos lo publicado desde 1994, fecha en que se fundó Asofondos.

http://www.worldcat.org/search?q=kw%3Afasecolda&fq=yr%3A1994..2016+%3E&qt=advanced&dblist=638

junk1

298 registros. En honor a la verdad, no son 298 materiales, pues hay registros duplicados, etc.

Veamos en la Luis Ángel:

junk2.png

56 registros.

En cambio, busquemos Asofondos:

junk1.png

Apenas 5 registros. 

¿Qué habrá en la Luis Ángel?

junk2

Apenas 6 registros.


La academia ha sido exitosa en inculcarle a las nuevas generaciones de administradores públicos, líderes de opinión y prensa el valor de los datos y los análisis. Esto se nota, por ejemplo, en los recientes debates (Febrero de 2016) sobre la reserva forestal Van Der Hammen en Bogotá -- las partes aluden a estudios y mapas, y hay un costo político cuando un lado alega que no hay estudios y la otra señala que sí los hay.

Pero en el asunto importantísimo de los fondos de pensiones y cesantías, el gremio Asofondos brilla por lo opaco.

Vuelvo y pregunto:

¿Se hace investigación en Asofondos? ¿Asofondos publica sus estudios y datos? Dada la importancia de las pensiones y la estrecha supervisión y regulación de esta industria, ¿no creen necesario ser transparente con el público?


2016/01/09

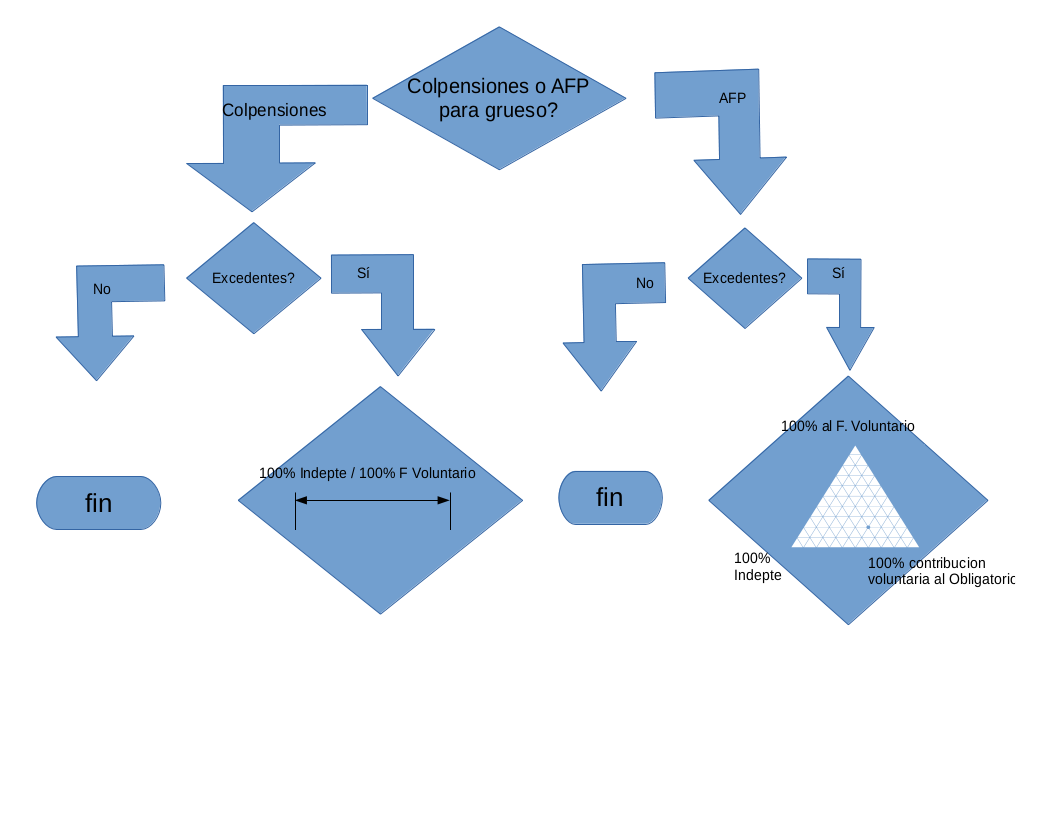
Decisiones sobre ahorro (mapa preliminar)

Les pregunto a los lectores si esto es fiel representación de la cuestión.

Si alguien sabe de otras maneras de inversión que reciban beneficios tributarios,  bienvenido el comentario.DecisionAFP_Colpensiones_Vol

2016/01/04

Inmoval y sus doppelgangers parasíticos

Un doppelganger es un gemelo maligno, una criatura que es copia deficiente y de peor carácter que el original. Un ejemplo familiar sería el Bizarro de las tiras cómicas de Supermán.

Señoras y señores, el gremio de fondos de pensiones, que ya nos deslumbró con sus carteras de una sola acción por las que cobran 3%, ahora nos trae los Fondos Doppleganger.

Hay un fondo, Inmoval, que hace dinero con la valorización y arrendamiento de una buena cantidad de lotes edificios. Es un modelo de inversión muy interesante, y cartera que ha obtenido buenas rentabilidades -- merece otra entrada por aparte. En esta entrada nos interesan los Doppelganger de Inmoval.

Inmoval, como fondo donde el público puede invertir, es administrado por Credicorp (antes Correval). La administración del fondo se lleva un 2.84% anual. Por supuesto sé que la administración de finca raíz ha de ser activa, y que eso cuesta. Es alta, comparada con fondos internacionales, pero no es el punto aquí.

Lo que quiero advertir es que quien quiera invertir en Correval, de pronto se confunde y mete su plata en unos de los Doppelgangers de Correval.

¿Que qué?

Sí: por ejemplo, la muy respetada Administadora de Pensiones Porvenir, tiene también un fondo Inmoval de pensiones voluntarias -- a comisiones del 2% anual.

Y otro doppelganger, Inmoval de Allianz, pero todavía más fea, a comisiones del 3%.

¿Necesitamos ver las rentabilidades efectiva anual de cada fondo?


Último mesÚltimos 6 mesesÚltimo añoÚltimos 2 añosÚltimos 3 años
Correval Original25.814%10.877%14.136%12.797%11.765%
Porvenir com=2%23.06%8.11%10.23%9.67%8.95%
Allianz com=2.8%21.94%7.90%11.09%9.61%8.58%


Se advierte entonces la fórmula:

(Rentabilidad de Doppelganger) = (Rentabilidad de Original) - (Comisión de Doppelgganger)

Pero no es exacto -- hay variaciones, pero es claro el argumento: la comisión del Doppelganger es parasítica, salida de los bolsillos de los clientes, o más exactamente, del subsidio estatal que debía haberle llegado a los clientes.

Creo que el público merece saber porqué no parece haber competencia para bajar tales comisiones.

De veras creo que el gremio de administradores de fondos necesita hacer una reflexión muy seria sobre la imagen que le transmiten al consumidor.

Están en una posición delicada -- no pueden estar culpando a la macroeconomía y a otros actores por el mediocre desempeño, y menos pedir reformas al sistema pensional para cuidar su privilegio oligopólico que la república les otorgó, cuando en la práctica no hacen sino capturar esa renta.

Les recuerdo que el sistema pensional es sometido a regulación política. Abran la competencia interna para bajar sus comisiones, o expónganse a que el sistema político les cambie las reglas del juego.

2015/12/30

Una propuesta que mejora la eficiencia del negocio pensional

Es evidente al ver una entrevista a Jorge Llano, economista de Asofondos, que los productos que ofrecen las Administradoras de Fondos de Pensiones Obligatorias se han estructurado y empaquetado de una manera tan compleja que no pueden ser evaluados cabalmente por parte del cliente.

Tal dificultad de evaluación no ayuda a la competitividad del sistema.

Quisiera poner a su consideración un enfoque distinto: que se ordene la descomposición de tales monstruos en compañías más pequeñas que ofrezcan productos específicos por separado.

Me explico: cuando uno se afilia a un fondo obligatorio de pensiones, uno realmente compra cuatro productos empaquetados en uno, cada uno solucionando una necesidad distinta. Si se desempaquetaran, serían fácilmente evaluables.

  • una inversión, en el que el trabajador les confía una plata para que crezca.

  • un seguro de vida: en el que el trabajador paga una prima a cambio de que sus beneficiarios reciban una suma considerable si el trabajador muere durante su vida laboral.

  • un seguro de invalidez: el trabajador paga una prima periódica, a cambio de recibir una suma considerable si sufre una enfermedad o accidente que le impida trabajar.


  • una administración de anualidades: por el que la persona entrega un dinero (producto de los servicios anteriores), a cambio de que esa administradora entregue una mesada de por vida, sea hasta la muerte de la persona o a sus beneficiarios según sea el contrato.

Cada uno, por separado, son productos bien estudiados, relativamente simples y entendibles. Por separado, sería más fácil evaluar qué proveedor ofrece la mejor oferta para cada uno. Además, sería más claro cuáles productos específicos necesitarían subsidios estatales y cuáles no, cuáles han de hacerse obligatorios y cuáles no.

2015/12/24

Pensiones Voluntarias: fondos internacionales de AFPs

En la página de videos de este blog hay una serie sobre el esfuerzo para bajar las comisiones e incrementar la eficiencia en la industria de Fondos de Inversión y de Pensiones en el Reino Unido y los Estados Unidos, mediante la inversion en Fondos Indexados (que en Colombia nos llegan en forma de Exchange Traded Funds o ETFs). En el video, los británicos y estadounidenses rechazan comisiones del 1, 1,5 y 2%; un famoso ejemplo de Bogle que causó revuelo usó comisiones del 2%.

En Colombia tenemos motivos todavía más profundos para la indignación, pues

  • las administradoras de fondos de pensiones y sociedades fiduciarias saben de la eficiencia ganada por esos fondos indexados: tan bien lo saben, que son lo que usan, en la forma de ETFs, como lo demuestran las fichas técnicas de las carteras internacionales; los ETFs en principio son eficientes, a comisiones internas de máximo 0.4% anual;

  • y sin embargo, a los clientes, las AFPs y sociedades fiduciarias nos siguen cobrando comisiones astronómicas: en el perverso mercado colombiano de pensiones voluntarias, carteras internacionales, una comisión del 3% sería considerada bajísima.

¿No me creen? vayamos a las carteras internacionales de las cuatro grandes AFPs, en pensiones voluntarias.

ColfondosPorvenir
ColfondosInvPorvenirInv
colfondosER.pngPorvenirER.png
3,50%. Se les abona que describen los gastos del fondo.4,00% y se abarata, pero para llegar a ser comparable con las otras, el saldo ha de ser considerable. Punto negativo por no mostrar indicación de gastos.
Old MutualProtección
OldMutualInvProteccionInv
OldMutualERProteccionER
3% (ese sitio es muy confuso; hay un también un Fondo Alternativo de Pensiones, diferente al Voluntario, pero no encontré fichas técnicas). Además parecen cobrar otras comisiones fijas de 14.400 mensuales si el saldo es menor de cierta cantidad. Horrible. Y tampoco ponen gastos totales, a no ser que ese 0% sea cierto.3%; gracias por poner gastos totales, pero les faltó correr esa coma dos espacios. Vean ustedes, 90% en un único ETF.

Si ustedes suman los pesos geográficas de esos fondos, apuesto que son básicamente iguales a un único ETF de mercado mundial. Esos cuatro portafolios van a tener rendimientos extremadamente similares

Entiendo que haya costos -- pero cómo pueden justificar comisiones del 3 al 4%?  supongamos que, por estos portafolios que en realidad son muy simples y se arman con unos pocos y buenos ETFs, se cobrara 0.5% adicional.

¿Qué beneficio nos sería el pasar de comisiones del 4% al 3%, y finalmente a comisiones del 0.5%?

De nuevo, la tablita (explicada en entrada anterior). Para hacerlo sencillo, pongamos apenas una suma inicial y dejémosla crecer 40 años, a rentabilidad mundial del 8% anual.

EfectoEnAhorroDeComisiones3EfectoEnAhorroDeComisiones3b

Las columnas azules nos muestran los saldos acumulados, año tras año. Los valores de la última fila, el año 40, hablan por sí solos.


Para que las lectoras y lectores lo comprueben por sí mismas, una versión de esta tabla en Excel, EfectoEnAhorroDeComisiones: tiene celdas en amarillo donde se pueden cambiar los parámetros de rentabilidad, suma inicial depositada, comisiones, e incluso contribuciones anuales)