Mostrando las entradas con la etiqueta Portafolio de Referencia. Mostrar todas las entradas

2017/08/01

"Una manera segura de superar al mercado", de Jason Zweig (o de cómo las AFP nos meten el dedo en la boca).

Una de las ilusiones que toca combatir en Colombia es la de alguien se enorgullezca de superar en rentabilidad al COLCAP (el índice más popular del mercado bursátil nacional).

Primero, leamos el artículo de Jason Zweig, con el que entenderemos por qué es estúpido creer que un índice calculado sin dividendos puede ser buen estándar para evaluar el desempeño de un administrador de inversiones.


"Beating the market is easy, if you don’t include dividends in the return of 'the market.'":  Here’s One Way to Beat the Market | Jason Zweig

Segundo, entendamos que varios de los indicadores usados como estándar por los fondos de inversión colombianos, por ejemplo COLCAP, son calculados sin dividendos:


(fuente: http://www.bvc.com.co/pps/tibco/portalbvc/Home/Mercados/descripciongeneral/indicesbursatiles?action=dummy , página que refiere a los documentos de la metodología de cálculo de los índices de la Bolsa de Valores de Colombia).

Tercero, consideremos cómo las autoridades gubernamentales a cargo de la supervisión de estos fondos, como la Superfinanciera y la URF, se han dejado meter el gol de permitirle a las Administradoras de Fondos Pensionales (AFP) usar índices de precio como el S&P500 (sin dividendos, distinto al "total return") o el COLCAP para evaluar desempeño y establecer la rentabilidad mínima que AFP han de cumplir. Frente a tales estándares tan deficientes, sera muy improbable que las AFP no puedan satisfacer el requerimiento.

En el siguiente pantallazo se ve que el benchmark del S&P500 tuvo una rentabilidad anualizada del 16,76% (en pesos colombianos) desde Dic 31 del 2014 a Dic 31 del 2016.


(fuente: Rentabilidad mínima para los fondos de pensiones obligatorias y de cesantía)

Quien puso COP$10.000 tendrá entonces 10.000*(1+0,1676)^2 = 10.000*1,36329 = COP$13.633.

Y sin embargo, una tabla de Total Return de Morningstar nos muestra que el Total Return ("TR") (quiere decir, con dividendos) del S&P500 se habría incrementado de COP$10.000 a COP$14.113,52, es decir, un incremento anualizado del (1,411352)^(1/2)-1 = 18.8% .


(gráfico se puede ver aquí).

Y si nos dicen que no se puede invertir directamente en un índice, el mismo gráfico nos muestra que hay un fondo mutuo, VFINX, en donde un inversionista del común [añadido: domiciliado en los EEUU; véase respuesta a comentario para explicación] pudo haber invertido de manera sin mayor complicación, y habría obtenido al final COP$14.076,46 por cada 10 mil de inversión inicial (logrando entonces una rentabilidad anualizada de 18,64%).

¿Lectora, lector, ve usted que la diferencia entre 16,76% y 18,8% es de casi 2%?

¿No está de acuerdo con que el benchmark de rentabilidad para evaluar el desempeño de las AFP en su parte de inversiones internacionales, si se sigue creyendo en el S&P500,  debería haber sido ese 18,8% (de retorno total) y no el 16,76% (de simple precio)?

¿Se da cuenta de que la AFP pudo haber puesto la plata de acciones en ese mísero VFINX y luego haberse embolsillado la diferencia del casi 2%, y nadie se habría quejado, puesto que su desempeño habría estado a la par del benchmark así definido?

2016/03/15

Rentabilidad de Fondos Obligatorios versus Portafolio de Referencia

Las lectoras y lectores recordarán que en enero este blog describió un portafolio de referencia (1): un portafolio compuesto por una mitad en CDTs y otra mitad en un fondo indexado de acciones mundiales.

Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.

[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano --  pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:

junk]

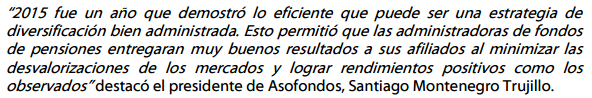
Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

junk

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).

En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.

Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).

Según  https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,

  • valor (NAV) el 2 de enero del 2015 fue US$58,58;

  • valor el 31 de diciembre del 2015 fue US$55,96.

No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,

  • en Ene 01/2015, US$1=COP$2.342,96 : US$58,58= COP$137.250,60 .

  • en Dic 31/2015, US$1=COP$3.149,47 : US$55,96= COP$176.244,34.

  • si COP$137.250,60 se convirtieron en COP$176.244,34 , COP$100 se volvieron  COP$128,41  -- o, igual, $50 se volvieron $64,20.

Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45

Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]

Así, cuando leo esta parte del comunicado de Asofondos donde dice

junkjunk

me parece que se está insultando la inteligencia del ciudadano colombiano.


(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/

(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf

(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/

(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:

https://www.youtube.com/watch?v=I_ctJqjlrHA