Mostrando las entradas con la etiqueta Comisiones. Mostrar todas las entradas

2017/10/04

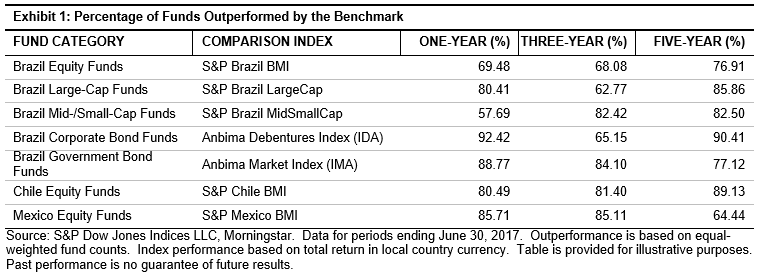
En conjunto, industria latinoamericana de fondos de inversión no crea valor.

¿Qué proporción de los fondos de inversión de un país tienen peor desempeño que un índice pasivo apropiado? La gran mayoría. Esto tiene una magnífica consecuencia práctica: si sencillamente invirtiéramos mediante fondos indexados pasivos de bajo costo superaríamos a la gran mayoría de fondos de inversión. ¿Es o no una estrategia razonable?

Comparing Active and Passive in Latin America – SPIVA® Latin America | S&P Dow Jones Indices


Sin embargo, ¿por qué en Colombia el sector financiero nos dificulta y encarece injustificadamente el acceso a tales productos? ¿será que no quieren que tengamos acceso a los mismos y que no nos quede más alternativa que la inversión forzosa en los fondos ofrecidos por las administradoras de Fondos de Pensiones y de Fondos de Inversión Colectiva que cobran comisiones abusivas? ¿quieren seguir encubriendo el que su administración podría ser mucho más simple y que no hay razón para que estén incurriendo en tan altas comisiones y costos ocultos? ¿por qué en Colombia la Superintendencia Financiera y las oficinas de regulación financiera de Ministerio de Hacienda siguen tolerando que el sector comisionista, fiduciario y de administración de fondos pensionales sea parásito de ahorradores e inversionistas, chupando comisiones sin añadir valor?

2017/10/03

Martín Huete (Finizens): "La educación financiera es decirle a la gente ojo con las comisiones"


Martín Huete (Finizens):
Creo que en estas cosas hay mucha hipocresía porque la educación financiera, al fin y al cabo, es decirle a la gente ojo con las comisiones de los fondos de inversión, que no son las comisiones que parecen, que son comisiones ocultas... Entonces todos los esfuerzos institucionales que se hacen por la educación financiera, realmente dejan mucha parte fuera. Es decir, hay que explicar claramente cuáles son las comisiones reales de los fondos de inversión, por qué los bancos se dedican a vender los productos que a ellos les interesa (que no tienen por qué ser los que interesan al inversor).

Esfuerzos institucionales como en Colombia https://pesospensados.gov.co, que no habla en ninguna parte de las altísimas comisiones de los FIC o de los costos pensionales.

Fuente:  Martín Huete (Finizens): "La educación financiera es decirle a la gente ojo con las comisiones" - Valencia Plaza

2017/08/28

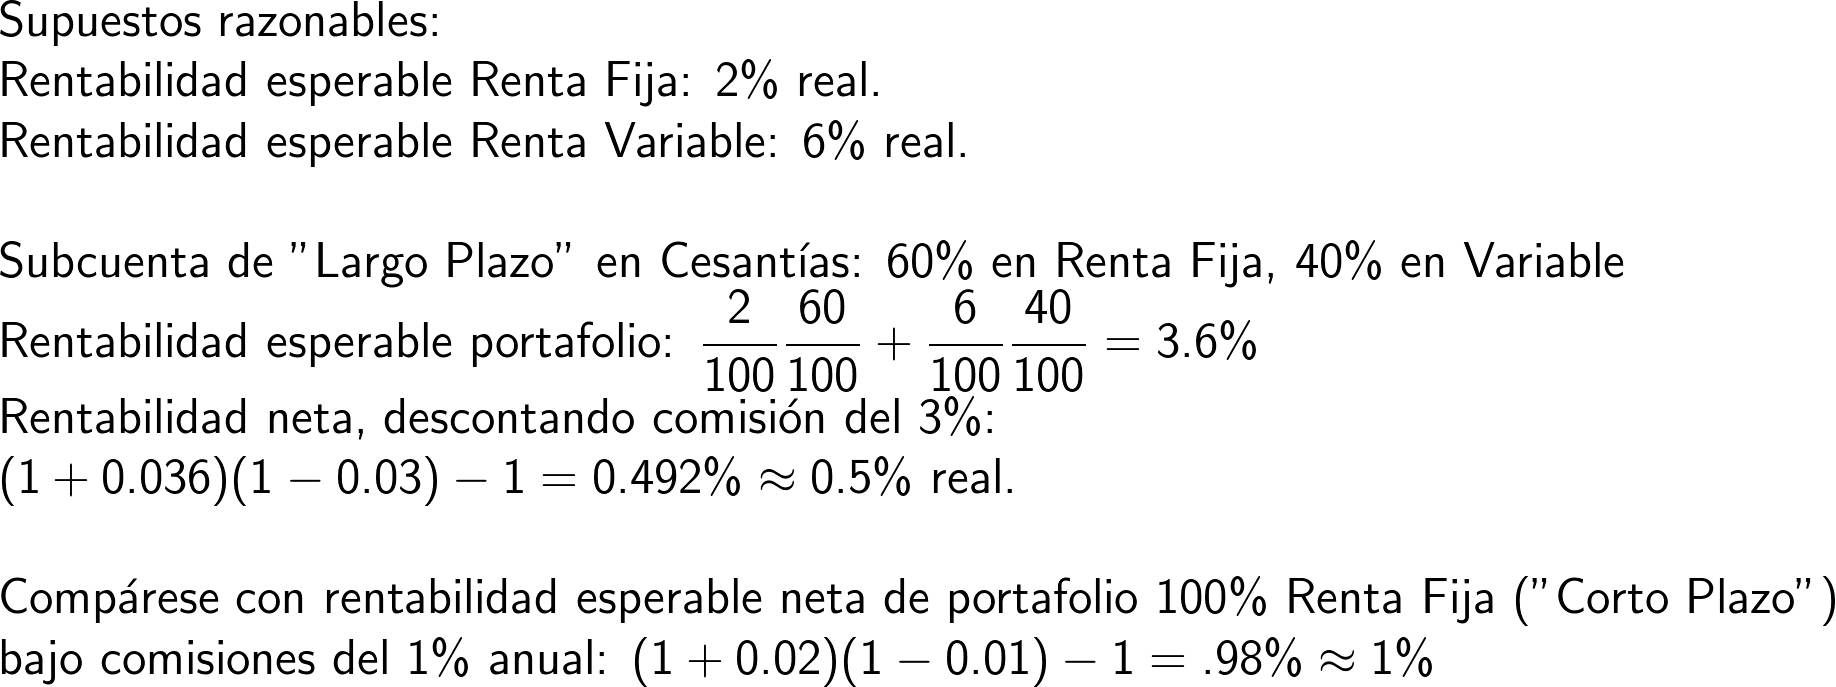
Largo vs. corto plazo: efecto de comisión del 3% en la rentabilidad esperable de portafolio de cesantías.

CodeCogsEqn (2).png

[Añadido:]

Aquí va una tabla que prueban varias rentabilidades de la porcion de renta fija, desde 2% real hasta -0.5% real, y con dos posible rentabilidades de la porción de renta variable, 6% y 5%.

Nótese cómo la rentabilidad real del portafolio de "largo plazo", bajo comisiones del 3% sobre saldo al año, sería siempre bajísima.


Es evidente que esa alta comisión le quita el atractivo a esa tal subcuenta de "largo plazo": hay que hacerla bajar. 

2017/06/02

Costos: los que importan, los que no importan tanto.

Esta gráfica representa el crecimiento de $100 con rentabilidad anual del 7% anual, durante 50 años, sometida a varios tipos de costos.

La diferencia a enfatizar es la diferencia numérica del efecto de comisiones de entrada (o salida, da igual) y comisiones recurrentes.

Screenshot - 06032017 - 12:28:30 AM.png

Pelear para una comisión de entrada en los Fondos Obligatorios sea de 10% en vez de 5% o 15% es bobada.

Lo que sí vale la pena es pelear para que los costos recurrentes (que en los Fondos Obligatorios están ocultos) sí sean lo menos posible: si pueden bajar de 2% a 0.5% haría una diferencia enorme.

La campaña debe ser clara:

  • a descubrir y reducir los costos ocultos en Fondos Obligatorios, Fondos Voluntarios y Fondos de Cesantías,

  • y a reducir las comisiones en Fondos de Cesantía y Fondos Voluntarios.

2017/05/17

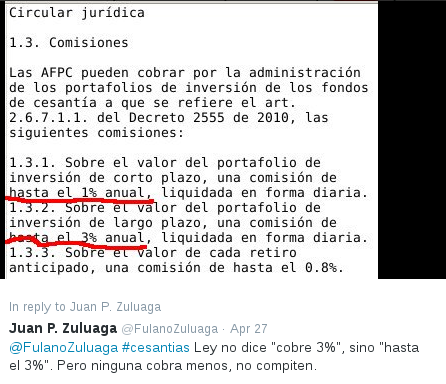
Sí, administradoras de cesantías cobran 3% del saldo en fondos de "largo plazo" o 1% en el de "corto plazo", anualmente.

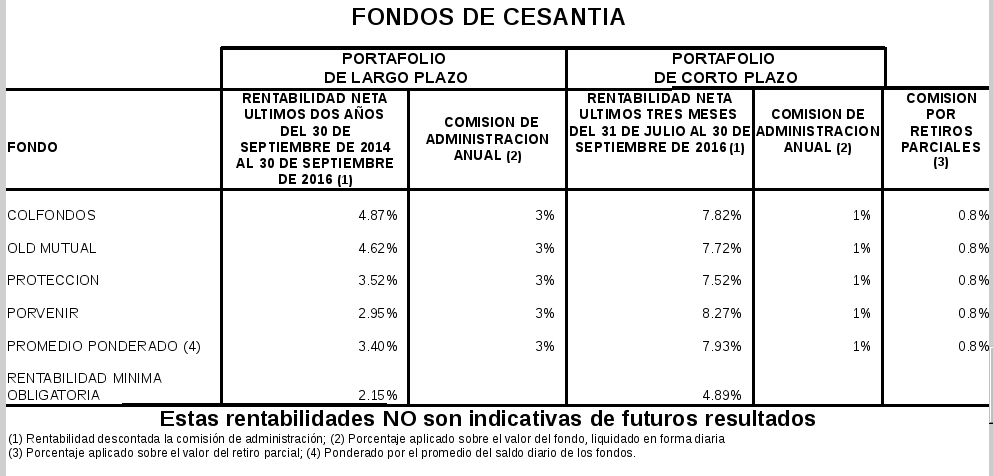
Algunos no creen cuando les digo que las administradoras de fondos de pensiones y cesantías cobran ya sea 3% o 1% anualmente sobre el saldo que los cotizantes tengan en los dos posibles fondos de cesantías (sea "Largo Plazo" o "Corto Plazo"). Sobre todo ese cobro del 3% del tal "Fondo de Largo Plazo" es absolutamente abusivo y destruye la inversión en el verdadero largo plazo.

Para mostrar ese cobro del 3% o 1% se puede hacer el cruce de dos conjuntos de datos:

  • el monto presente en cada tipo de fondo (LP o CP) en cada periodo de tiempo (valor del fondo),

  • y el monto recibido por la administradora por comisiones de administración de dicho fondo en ese mismo periodo de tiempo.

Según la norma,
Las Sociedades Administradoras de Fondos de Pensiones y Cesantía podrán cobrar por la administración de los portafolios de inversión de los fondos de cesantía a que se refiere el Decreto 4600 de 2009 y demás disposiciones que lo modifiquen o sustituyan, las siguientes comisiones:

  • Sobre el valor del portafolio de inversión de corto plazo, una comisión de hasta el uno por ciento (1%) anual, liquidada en forma diaria.

  • Sobre el valor del portafolio de inversión de largo plazo, una comisión de hasta el tres por ciento (3%) anual, liquidada en forma diaria.

(Circular Básica Jurídica, Parte II, título III, Capítulo Tercero, artículo 1.2. "Comisiones")

Si bien el cobro se hace diariamente, el depósito de datos públicos de la Superfinanciera no muestra estadísticas diarias, sino mensuales;  estos datos mensuales serán usados para la aproximación.

¿Cuál sería la tasa de liquidación mensual que sería equivalente a una tasa efectiva anual del 3% o 1%? Una tasa  m tal que (1+m)12 = (1+3%)=1.03, entonces m = (1.03)1/12-1 ≈ 0.002466 ≈ 0.2466%

Los números de la tabla en fondo azul están muy cercanos a ese 0.2466%:


Screenshot - 05172017 - 12:30:15 PM

Para quien quiera replicar el análisis, de aquí vienen los datos:

Estadísticas de valor del fondo, mensuales: https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=9124


Screenshot - 05172017 - 01:03:41 PM

Estadísticas de comisiones por admin de portafolios de cesantía, en información financiera de las sociedades administradoras: https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10084383 (según NIIF, desde 2015)  y https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=9056 (según COLGAAP, hasta 2014).

En los archivos NIIF, la cuenta a chequear es la 411520 para el acumulado de comisiones recibidas en el año hasta dicho mes en fondos de "corto plazo" y la 411522 para fondos de "largo plazo". En archivos COLGAAP las cuentas son la 411556 para fondos de "corto plazo" y la 411557 para fondos de "largo plazo".

Screenshot - 05172017 - 02:15:04 PM


Este es el reporte NIIF para Diciembre del 2016; cada mes el reporte muestra el acumulado. Por eso, para saber lo que se cobró en el mes, se resta el acumulado de ese mes del acumulado del mes anterior; el resultado aparece en "Comisión mes" de la tabla 1. Lo recibido en Diciembre, 8.619.134.000 se calculó como la resta  91.408.126.000 - 82.788.992.000.

8.619.134.000/3.365.929.000.000 ≈ 0.002561 ≈ 0.2561%

Para los portafolios de corto plazo,

Screenshot - 05172017 - 02:32:47 PM

La tasa de liquidación mensual correspondiente a una liquidación anual de 1% sería 0.083%. Quien quiera puede confirmarlo en https://www.superfinanciera.gov.co/reportes/w_tasa_seleccion.html 

Entonces sí, queda demostrado que las administradoras se cobran 3% o 1% de su saldo, cada año, por lo que usted tiene en sus ahorros de cesantías.

2017/03/16

Más sobre: “La estafa de los fondos privados de pensión” - Las2orillas

" ... quizás si el frecuente llamado que hace Asofondos a sacrificios por parte de los trabajadores viniera acompañado de sacrificios similares por parte de las AFP, incluyendo una gestión más transparente, reclamos como los de la profesora Vázquez tendrían menos eco. En cambio, mientras los ciudadanos comprobemos que nuestros sacrificios solo alimentan las enormes ganancias de las AFP (y del sector financiero en general), los medios se verán inundados de reclamos cada vez más airados y frecuentes...'


Source: Más sobre: “La estafa de los fondos privados de pensión” - Las2orillas

2017/01/25

Las carísimas tajadas de Cesantías.

Cuando uno no se come el cuento, toma cierta distancia y estudia con seriedad lo que hacen administradoras de fondos pensionales y de cesantías, tenemos epifanías.

Los fondos de cesantías tienen dos portafolios posibles -- el de "Corto Plazo" (CP) y el de "Largo Plazo" (LP).

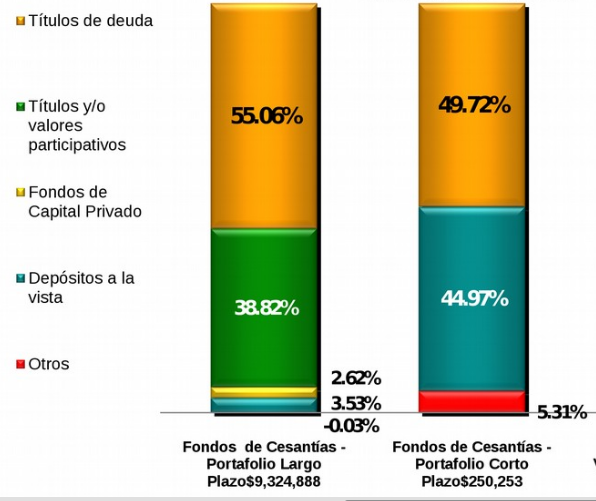
  • En el porta de CP casi 100% de la plata está en Renta Fija: activos que tienen baja volatilidad y riesgo frente a recesiones y cambio de tasas de interés, además de alta liquidez (y que por tanto tendrían baja rentabilidad potencial: títulos de deuda [bonos, CDT] y Depósitos a la Vista [cuentas bancarias etc]);

  • en el segundo, si bien casi 60% está en activos de Renta Fija, casi el 40% está en activos de alta volatilidad y riesgo y alta rentabilidad potencial (Renta Variable compuesta en este caso por acciones por un lado y Fondos de Capital Privado por otro).


Ya hemos visto que las AFP cobran el máximo posible según la norma:

cesantias1


comisionesrentabilidadsept2016

La sencilla discusión anterior sobre costos de un portafolio como promedio ponderado de los componentes nos lleva a una pregunta:

Si sabemos que por todo el fondo de LP, se nos cobra 3% de comisión anual, y que por un fondo de Renta Fija se nos cobra usualmente 1%, ¿podemos estimar cuánto se nos está cobrando por la administración de la tajada de Renta Variable de ese fondo?


donde V es la comisión cobrada en esa tajada de Renta Variable.

Resolviendo, 


Las Administradoras de Pensiones y Cesantías están cobrando 6% sobre saldo, cada año, por la tajada de Renta Variable en los fondos de "Largo Plazo" en Cesantía.


Bueno, alguien puede cuestionar que la Renta Fija en el portafolio de "Corto Plazo" no es exactamente la misma que la tajada de Renta Fija en el portafolio de "Largo Plazo". Y, en rigor, tendría razón:

cesantiastipodeinversion

(datos de Octubre del 2016; fuente )

CP tiene más depósitos a la vista, y de los títulos de deuda, la mayoría son CDT. En el fondo LP la tajada de bonos TES del estado colombiano es grande.

Sin embargo, ¿será mucho más costoso administrar esa Renta Fija en LP? 1% por administrar Renta Fija ya suena costoso, pero en aras de la discusión, supongamos que por  administrar activos de ese tipo, el mercado de administradoras de FIC pueda cobrar no 1% sino 1,5% sobre saldo al año.


lo que sigue siendo muy alto.

Como la composición del portafolio es información pública y fácilmente se sabe cuánto está en acciones colombianas, cuánto en acciones internacionales, y cuánto en Fondos de Capital Privado, y como los Fondos Voluntarios de las mismas AFP nos dan una idea de la comisión cobrada por tales portafolios (por ejemplo el 3 y 4% de comisión cobrada por una tajada indexada de acciones internacionales, que es la mayoría), podríamos seguir desagregando las cuentas, y quizás acercarnos a ese grial de las comisiones de las inversiones alternativas.


Por un portafolio muy seguro las AFP cobran 1% sobre saldo al año. Claro que nos dicen "¡¡pero si usted quiere ganar más, tiene que pagar más!!" ¿pero qué tanto hay que pagar entonces? ¿será justo pagar un lastre del 5,25% sobre saldo al año, cuando se podría tener unos portafolios muy simples con amplia diversificación internacional, a costo mucho menor?


Viendo esos números, entendemos cuál es la angustia que se ve en la cara de Santiago Montenegro, cabeza del gremio de AFP, cuando nos exhorta la virtud y bondad del ahorro en Cesantías (en el portafolio de LargoPlazo, que es donde se queda la gran mayoría de las cesantías que sí se ahorran).

montenegro0402-1000_0_2
Hemos dicho repetidamente que las cesantías son un gran aliado del trabajador. No solo se constituyen en ahorro, sino también en un mecanismo de protección en momentos de dificultad laboral, sobre todo coyunturas tan complejas como la actual, por eso el llamado hoy más que nunca es a ahorrar esas cesantías que les llegarán en las próximas semanas.

http://www.larepublica.co/retiro-de-cesant%C3%ADas-aument%C3%B3-159-en-2016_459756


2016/07/01

AFPs quieren que no miremos su propia ineficienca

Las AFPs nos bombardean con su copy-paste de noticias económicas y financieras, para cultivar la idea de que la AFP, con su equipo de expertos, si está en la jugada, haciendo todo lo posible para proteger nuestro porvenir etc.

junk

Sí, los acontecimientos externos, fuera de nuestro control, afectan el desempeño de lo invertido.

Pero que eso no nos distraiga de una verdad de a puño: la AFP sí está en control de sí misma. Es ella la que decide cobrar 3% anual por comisión anual sobre saldo de ahorro de cesantías. En el desempeño de lo invertido, ese 3% no es infortunio de los dados del casino sino erosión y opresión cierta y constante sobre el ahorro del cotizante, año tras año. Si las AFPs compitieran de verdad, podrían cobrar menos. Una administradora en los EEUU, por el mismo producto, cobra 0.2% anual. El que la colombiana cobre 3% (en cesantías, en fondos voluntarios hasta 4%) nos debería llevar a cuestionar la tremenda ineficiencia del sistema.

2016/01/16

Álgebra de comisiones

(Añadido el 7 de Julio del 2016: esta entrada es importante; la he editado para hacerla más legible).

Hace unos días chateaba con un asesor de fondos de pensión, y noté que, por ignorancia o mala intención, el asesor decía que me era mejor poner plata en un fondo voluntario, a comisiones sobre saldo del 4%, que en el fondo obligatorio a comisiones sobre aportes de alrededor del 12%, porque, según la interpretación "4% es menos que 12% y para usted es mejor!".

No, ese 4% sobre saldos no es mejor que el 12% sobre depósito, pero no es fácil mostrarlo en un texto de chat.
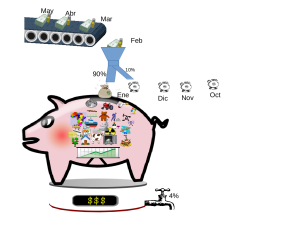
GraficaDiferentesComisiones

Entendamos que hay dos tipos principales de comisiones en Colombia(*):

  • comisiones de entrada o pago o aporte -- un porcentaje del aporte mensual, lo que se llevan los hombrecitos de las bolsitas, en este ejemplo "10%".

  • comisiones de administración -- un porcentaje del total del marrano, cada vez: lo que se va por el grifo de abajo (un grifo no era la mejor imagen -- o imagine que el grifo se abre una vez al año).

Como en clase de física donde al principio se estudian péndulos y planos sin fricción, consideremos el valor futuro de una inversión inicial $K_0$, que a lo largo de $n$ períodos de tiempo obtuvo rentabilidades $ r_1, r_2, ..., r_n$. Ese valor futuro será

$ VF = K_0 (1+r_1)(1+r_2)...(1+r_n) $

(Véase esta entrada para una explicación de las fórmulas.)


Efecto de comisión de entrada.


¿Cuál es el efecto de una comisión de entrada ($ C_E$) (cobrada sólo una vez, cuando el depósito se hace) en ese valor futuro?

$ VF_E = K_0 (1-C_E)(1+r_1)...(1+r_n)$

Al comparar $VF$ y $VF_E$,

$$ \frac{VF_E}{VF} = \frac{K_0 (1-C_E)(1+r_1)...(1+r_n)}{K_0 (1+r_1)(1+r_2)...(1+r_n)} = (1-C_E) $$

Por ejemplo, si la comisión de entrada fue 12%, ese será el efecto en el valor futuro (no importa cuán lejano o cercano): 12% menos.

(La "comisión de salida" es la cobrada cuando se saca la plata; es algebraicamente igual que la comisión de entrada. Por la ley de conmutación, $$K_0 (1-C_E)(1+r_1)...(1+r_n) = K_0(1+r_1)...(1+r_n)(1-C_E)$$: uno debería ser indiferente entre ellas si la tasa fuera la misma.

Efecto de comisión sobre saldo.


¿Cuál es el efecto de una comisión sobre saldo ($C_S$) (por la que, período a período, el saldo total hasta entonces acumulado se ve disminuido en esa proporción).

Suponiendo que la tasa de la comisióñ se mantiene estable a lo largo del tiempo,

$$VF_S = K_0(1+r_1)(1-C_S)(1+r_2)(1-C_S)...(1+r_n)(1-C_S)\\=K_0(1-C_S)^n(1+r_1)...(1+r_n)$$

(ver esta entrada si no se entiende la fórmula).

Al compararlas,

$$ \frac{VF_S}{VF} = \frac{K_0 (1-C_S)^n(1+r_1)...(1+r_n)}{K_0 (1+r_1)(1+r_2)...(1+r_n)} = (1-C_S)^n $$

El efecto de una comisión sobre saldo crece geométricamente con el número de periodos de inversión.


Es entonces evidente en la formulación que aunque $C_S$ sea mucho menor que $C_E$, (por ejemplo, $C_S=0.04=4\%$ como los cobrados por los administradores de fondos voluntarios de pensiones, frente a $C_E=0.115=11.5\%$ como lo que es típicamente cobrado en los fondos obligatorios), a lo largo del tiempo, cuando $(1-C_S)$ es compuesto periodo tras periodo, el efecto termina siendo mayor. Por ejemplo, si $C_E=33\%, (1-C_E)= 66\% $, pero

  • $(1-0.04)^5 \approx 82\%$

  • $(1-0.04)^{10} \approx 66\%$

  • $(1-0.04)^{15} \approx 54\%$,

  • $(1-0.04)^{20} \approx 44\%$,

  • $(1-0.04)^{30} \approx 29\%$, etc.


Así que no se deje confundir, no caiga en esas situaciones donde escoger una opción con aparente ventaja lo lleva a la pérdida. Escoger una inversión con comisión sobre saldo del 4% (en vez de una que le quita un tercio de cada contribución) es sólo mejor hasta el décimo año; de ahí en adelante es muy mal negocio.