Mostrando las entradas con la etiqueta Pensionados. Mostrar todas las entradas

2017/12/01

Esperanza de vida al nacer Vs. esperanza de vida a los 60

Anoche Sergio Fajardo, PhD en Matemáticas y precandidato presidencial, se sumó a los que presentan el argumento de que debemos elevar la edad de pensión porque "vivimos más".

Le pido a Sergio, profesor universitario por muchos años, que nos presente ese argumento de manera más clara: que no nos estén metiendo gato por liebre.

Cuando nos hablan de esperanza de vida en general, usualmente se refieren a la esperanza de vida a los 0 años. Solía ser mortífera esa ametralladora que le apunta al infante; pero la situación ha mejorado mucho, en parte porque hay mejor atención hospitalaria a los bebés que nacen con problemas y porque hay agua potable, que hace que los niños ya no mueran de diarrea y neumonía.


Un ejemplo hipotético: la tabla representa las edades a las que murieron unos individuos (a...j) que nacieron al mismo tiempo. Al mejorar hospitales y acueducto, algunos que hubieran muerto viven más años, hasta la adultez algunos.


abcdefghijpromedio vida
Mala salud001134050506060265/10=26.5
Mejor salud040150104050506060361/10=36.1

Anotemos entonces cómo la "esperanza de vida" se elevó en casi 10 años, ninguno de los "ancianos" está viviendo más, y por tanto no hay ningún problema pensional.  

En cambio, el problema que importa es el siguiente: cuando la persona se retira del mercado de trabajo, su ahorro acumulado ha de volverse un flujo de mesadas que deben sostenerlo hasta su muerte. Para esa cohorte de personas (y para la aseguradora encargada de manejar ese acumulado y volverlo mesada) un parámetro de enorme importancia es la esperanza de vida a esa edad, el estimado estadístico de cuántos más años vivirán esas personas en promedio -- dado que ya alcanzó una edad de jubilación: la efectividad del rifle francotirador del último esqueleto. 

2017/03/08

Cálculo pensional de AFP empobrece a las mujeres

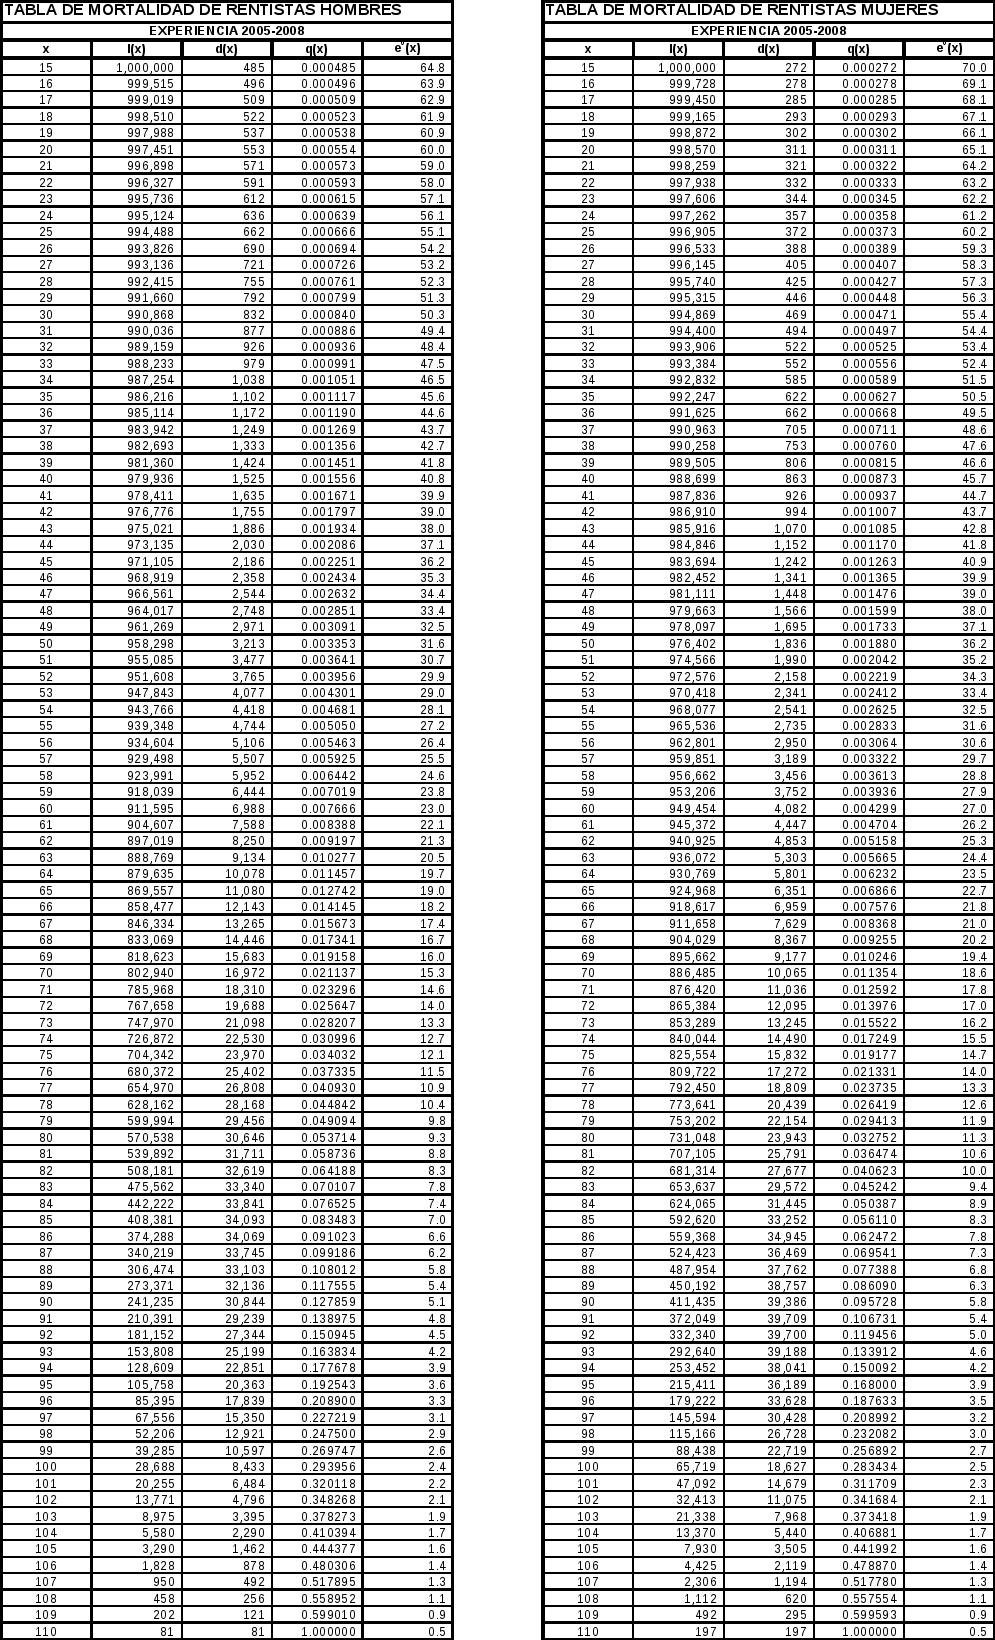
(*) Las aseguradoras definen las mesadas que han de pagar teniendo en cuenta las estadísticas vitales de la población de pensionados y pensionadas típicas, usando unas tablas actuariales distintas para hombres y mujeres.  Como, llegada una cierta edad, una población de mujeres vivirá más años en promedio que una población de hombres, la misma plata tendrá que administrarse en tajaditas más delgadas para que dure más años.


Usar tablas distintas para hombres y mujeres resulta en que una mujer tendrá una mesada inferior a la de un hombre, aunque tengan la misma edad y hayan ahorrado lo mismo.


Esto es "financieramente justo" pero socialmente injusto y, peor, dañino. Combínese esto con que ya es difícil que un hombre y una mujer de la misma edad puedan ahorrar la misma cantidad (por diferencia en sueldos y carrera laboral).


No usando la misma edad, sino la edad de jubilación (lo que tiene otros problemas) es esperable que un hombre de 62 viva 20 años y una mujer de 57 viva 30.


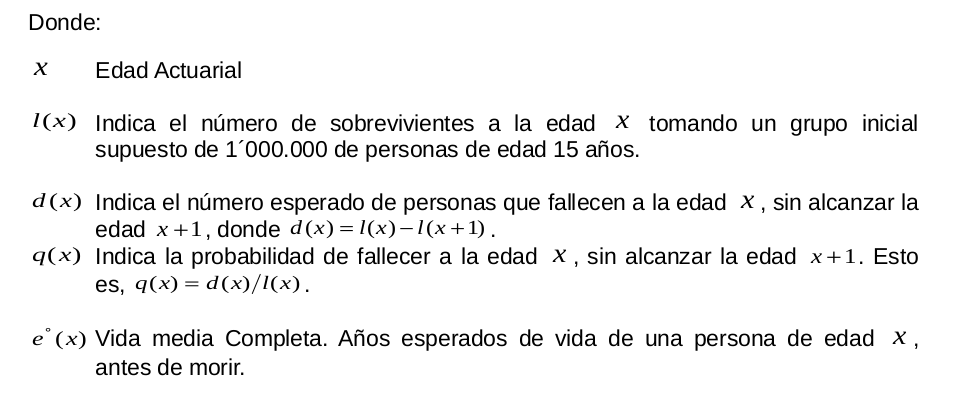
Aquí, las tablas usadas, las de la resolución 1555 del 2010 ed la Superintendencia Financiera de Colombia, llamadas RV08

ColumnasTabla


tab


Hasta ahora no mucha gente se ha pensionado por el sistema privado, pero esos números crecen día a día.  Además, es muy posible que en la muy próxima reforma pensional mucha gente se vea canalizada al sistema de RAIS, con esas tablas.


Ahora, si bien no podemos acabar con la pobreza en general, sí podemos acabar con la pobreza derivada de ese articulitos cambiándolos. No hay que conformarse con la estúpida respuesta de muchos abogados de lo indefendible, que ante una norma injusta nos dicen con cinismo "esa es la ley".


Pues esa injusticia será la ley aquí, por ahora, pero puede ser distinto: se puede cambiar ese decreto y ordenar el uso de tablas unisex -- las mismas para mujeres y hombres. Así, un hombre y un mujer, de la misma edad y habiendo ahorrado lo mismo, recibirán igual mesada pensional,


¿Será algo utópico pedir tablas unisex? No: en la Unión Europea está prohibido usar tablas distintas para hombres y mujeres, y en Estados Unidos hubo casos ante tribunales que hicieron que la aseguradora se viera obligada a usar tablas unisex, como el famoso de TIAA-CREF.


Así, hay toda una literatura técnica dedicada al diseño de tablas unisex -- cómo  se ha de mezclar la info de las tablas empíricas de sexo separado.


En la Reforma Pensional que se avecina esta injusticia de las tablas tiene que acabarse.


El régimen pensional es una concesión a un oligopolio de empresas para que le presten un servicio a la sociedad a cambio de que las AFP asuman responsabilidades sociales, y una de estas responsabilidades es la de promover la igualdad entre hombres y mujeres. Si las AFP pretenden seguir con su lógica de lucro frío y sin responsabilidad, pues que se les acabe su privilegio legal.


PD: a la luz de esto, las propagandas de felicitación de las AFP y su gremio a las mujeres en su día suenan más falsas que la proverbial moneda de 3 pesos.


[gallery ids="7115,7116,7117,7118" type="rectangular" orderby="rand"]


(*) Esto es copia aumentada de un escrito anterior -- carta personal.