La nota de periódico que comenté en la entrada pasada era el anuncio de un informe y propuesta de la Asociación Nacional de Instituciones Financieras (ANIF) sobre la reforma pensional. El documento es aterrador, y no sólo por los errores que señalé el día pasado.
Invito a leerlo en
http://anif.co/sites/default/files/investigaciones/anif-refpensional0917.pdf
(100 páginas -- tenga a mano la Mylanta).
Análisis sobre la administración privada de fondos de pensiones en Colombia, y propuestas de reforma pensional.
Mostrando las entradas con la etiqueta Pensiones Obligatorias. Mostrar todas las entradas
2017/10/30
2017/10/28
Sergio Clavijo está equivocado
Doctor Sergio Clavijo,
Presidente, Asociación Nacional de Instituciones Financieras
Bogotá, Colombia.
28 de Octubre de 2017.
Doctor Clavijo,
En su nota en La República del 23 de octubre de 2017, acerca de una reforma pensional en Colombia, usted desvirtúa una "queja" que señala la existencia de
Doctor Clavijo: de veras asusta que alguien como usted, protagonista de este debate, desconozca la magnitud de los costos pensionales. Las comisiones de administración en Fondos Obligatorios son, en promedio, del 1,3%, pero no de la contribución, sino del Ingreso Base de Cotización.
(Fuente: Informe trimestral de rentabilidad, comisión de administración y seguro previsional de junio de 2017.)
Aquí muestro un extracto de alguien que cotiza sobre un salario mínimo.
Si lo que usted dice, Dr. Clavijo, fuera cierto, la comisión de administración ($6422) más el seguro previsional ($15722) serían 3% de la contribución o cotización, o sea 3% de $118.100.
No, no lo son: ($6422+$15722)/ $118.100 = $22.144/$118.100 = 18.75%
La comisión de administración y el seguro previsional sí suman 3% del Ingreso Base de Cotización. $22.144 / $738.125 = 3%
En el promedio ponderado de las cuatro AFP, la comisión de administración es $1,30 de cada $16 cotizados, 8,13% . Aún más: si de la cotización se descuenta el $1,50 que va al Fondo de Garantía de Pensión Mínima y el $1,70 que va en promedio al seguro previsional, se está pagando una comisión sobre cotización neta de $1,30/($1,30+$11,50) = 10,16%
¿Puede decir ahora que una comisión del 10% sobre cotizaciones es baja?
Usted luego dice que
¿Acaso usted considera que los $500 que pagué en comisiones hace años no tienen porqué traerse a su valor actual? Una simple fórmula de valor futuro muestra que un comisión sobre entrada (1 - c) tiene un efecto constante en el valor futuro.
&space;%5Ccdot&space;(1+r_1)(1+r_2)%5Ccdots&space;(1+r_n)%7D%7BK&space;%5Ccdot&space;(1+r_1)(1+r_2)%5Ccdots&space;(1+r_n)%7D=(1-c))
Cobrar 10% de la contribución, o lo que es lo mismo, que la contribución neta sea apenas 90% de la contribución bruta, resultará en un valor futuro del 90% de lo que pudo ser.
Y sin embargo, estos no son los únicos costos que para el cotizante tiene la administración pensional: hay unos costos ocultos que se nos cobran por derechas en la cuenta. Ni las AFP ni la Superintendencia Financiera nos describen el monto de esos costos. Espero que en el congreso empiecen a preguntarse por tales costos.
Doctor Clavijo, seamos transparentes, hablemos con la verdad a Colombia: además de describir los costos de continuar con el Régimen de Prima Media, revelemos la totalidad y efecto de los costos de la administración privada actual, que son mucho más altos de lo que usted mismo creyó.
Atentamente,
Juan P. Zuluaga
Presidente, Asociación Nacional de Instituciones Financieras
Bogotá, Colombia.
28 de Octubre de 2017.
Doctor Clavijo,
En su nota en La República del 23 de octubre de 2017, acerca de una reforma pensional en Colombia, usted desvirtúa una "queja" que señala la existencia de
"ii) supuestos cobros 'elevados' en materia de comisión de administaración [sic] (hoy equivalente al 1.3% de la contribución) y de seguro previsional (1.7% de la contribución), aunque tienen un tope del 3%;
Doctor Clavijo: de veras asusta que alguien como usted, protagonista de este debate, desconozca la magnitud de los costos pensionales. Las comisiones de administración en Fondos Obligatorios son, en promedio, del 1,3%, pero no de la contribución, sino del Ingreso Base de Cotización.
(Fuente: Informe trimestral de rentabilidad, comisión de administración y seguro previsional de junio de 2017.)
Aquí muestro un extracto de alguien que cotiza sobre un salario mínimo.
Si lo que usted dice, Dr. Clavijo, fuera cierto, la comisión de administración ($6422) más el seguro previsional ($15722) serían 3% de la contribución o cotización, o sea 3% de $118.100.
No, no lo son: ($6422+$15722)/ $118.100 = $22.144/$118.100 = 18.75%
La comisión de administración y el seguro previsional sí suman 3% del Ingreso Base de Cotización. $22.144 / $738.125 = 3%
En el promedio ponderado de las cuatro AFP, la comisión de administración es $1,30 de cada $16 cotizados, 8,13% . Aún más: si de la cotización se descuenta el $1,50 que va al Fondo de Garantía de Pensión Mínima y el $1,70 que va en promedio al seguro previsional, se está pagando una comisión sobre cotización neta de $1,30/($1,30+$11,50) = 10,16%
¿Puede decir ahora que una comisión del 10% sobre cotizaciones es baja?
Usted luego dice que
ii) no es cierto que los cobros de comisiones sean elevados, pues se puede demostrar que bordean un 0.5% de los ahorros acumulados a veinte años (por debajo de la práctica internacional de otros mercados financieros)
¿Acaso usted considera que los $500 que pagué en comisiones hace años no tienen porqué traerse a su valor actual? Una simple fórmula de valor futuro muestra que un comisión sobre entrada (1 - c) tiene un efecto constante en el valor futuro.
Cobrar 10% de la contribución, o lo que es lo mismo, que la contribución neta sea apenas 90% de la contribución bruta, resultará en un valor futuro del 90% de lo que pudo ser.
Y sin embargo, estos no son los únicos costos que para el cotizante tiene la administración pensional: hay unos costos ocultos que se nos cobran por derechas en la cuenta. Ni las AFP ni la Superintendencia Financiera nos describen el monto de esos costos. Espero que en el congreso empiecen a preguntarse por tales costos.
2.1. Régimen de gastos admisibles para los tipos de fondos de pensiones obligatorios.
Con cargo a los tipos de fondos de pensiones se pueden sufragar exclusivamente los gastos que se señalan a continuación, debiendo quedar expresa constancia en el correspondiente reglamento de administración:
2.1.1. Los honorarios y gastos en que haya de incurrirse para la defensa de los intereses de los tipos de fondos, cuando las circunstancias así lo exijan.
2.1.2. Los correspondientes al pago de comisiones por la utilización de comisionistas de bolsa y corredores de valores especializados en TES (CVTES), así como los gastos en que incurran en la negociación de las inversiones a través de sistemas de negociación de valores aprobados por la SFC o en el mercado mostrador registradas en un sistema de registro de operaciones sobre valores debidamente autorizado por la SFC, incluidos los gastos correspondientes a la utilización y acceso a tales sistemas.
2.1.3. Los intereses y demás rendimientos financieros que deban cancelarse por razón de operaciones de reporto o repo activas / pasivas y operaciones simultáneas activas / pasivas, siempre que estén autorizadas.
2.1.4. La pérdida en venta de inversiones, la pérdida en venta de bienes recibidos en pago y los demás gastos de índole similar que autorice con carácter general esta Superintendencia.
2.1.5. La remuneración correspondiente al revisor fiscal de los tipos de fondos.
2.1.6. Los gastos en que haya de incurrirse para la constitución de las garantías que deban otorgarse para hacer posible la participación de la administradora con recursos de los tipos de fondos en los procesos de privatización a que se refiere la Ley 226 de 1995.
2.1.7. Los gastos en que haya de incurrirse en la realización de operaciones a través de las cámaras de riesgo central de contraparte.
2.1.8. Los gastos de compensación y liquidación provenientes de la negociación de inversiones.
2.1.9. Los gastos derivados del registro de valores y los del depósito centralizado de valores que se generen en la realización de operaciones repo, transferencia temporal de valores (TTVs) y simultáneas.
(Y añaden los reglamentos de las AFP: “Los demás gastos que de manera general autorice laSuperintendencia Financiera de Colombia.”
Circular Básica Jurídica,Parte II (Mercado Intermediado),Título III (Instrucciones generales relativas a las operaciones de las entidades administradoras de pensiones y cesantías),Capítulo II (Disposiciones especiales aplicables en materia de Régimen de Ahorro Individual con Solidaridad),Artículo 2.1 (Régimen de gastos admisibles para los tipos de Fondos de Pensiones)(https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1009784&downloadname=P2%20Tit%20III‐%20Cap%20II‐%20RAIS.docx)
Doctor Clavijo, seamos transparentes, hablemos con la verdad a Colombia: además de describir los costos de continuar con el Régimen de Prima Media, revelemos la totalidad y efecto de los costos de la administración privada actual, que son mucho más altos de lo que usted mismo creyó.
Atentamente,
Juan P. Zuluaga
2017/10/03
Asofondos sí quiere elevar edad de jubilación, pero que no se sepa.
Con frecuencia aparecen en la prensa artículos que pretenden decir que Asofondos no está de veras tan interesado en elevar la edad de jubilación. Por ejemplo, este reciente en Semana:
¿Falso en qué sentido? ¿en que no es lo único que quieren? ¿en que no les importa si se eleva la edad o no?
Resulta que a las administradoras y a sus defensores sí les importa, y mucho (por ejemplo, declaraciones de Sergio Clavijo), pero saben que sería polémico si las administradoras mismas lo pidieran, y por tanto tratan de que parezca que otros lo han planteado
¿Qué prueba hay de esto?
Este párrafo de una entrevista hecha en 2012 a Álvaro García Manotas, en ese entonces presidente de Colfondos y hasta hace poco alto integrante de la junta de Asofondos.

Fuente: Reformas pensional y laboral son necesarias: Colfondos
[Mito número 6:] "Lo que quieren hacer con la reforma pensional es aumentar las edades de jubilación"
También es falso. Una reforma pensional va mucho más allá de los parámetros (edad de jubilación, tasas de cotización, tasas de reemplazo, sustituciones pensionales, etc.). Lo de fondo es la estructura del sistema, la estabilidad de las reglas de juego y las fuentes de financiación.
¿Falso en qué sentido? ¿en que no es lo único que quieren? ¿en que no les importa si se eleva la edad o no?
Resulta que a las administradoras y a sus defensores sí les importa, y mucho (por ejemplo, declaraciones de Sergio Clavijo), pero saben que sería polémico si las administradoras mismas lo pidieran, y por tanto tratan de que parezca que otros lo han planteado
¿Qué prueba hay de esto?
Este párrafo de una entrevista hecha en 2012 a Álvaro García Manotas, en ese entonces presidente de Colfondos y hasta hace poco alto integrante de la junta de Asofondos.

El Ministro del Trabajo no ha querido develar en la reforma pensional el tema de las edades. ¿Ese aspecto se debe tocar, o no?
Creemos que es un tema que no es bueno lanzar en materia de soluciones, porque cada vez que se plantea una alternativa se polariza la opinión pública. Ese debe ser un tema a pensar en una mesa de negociaciones (sindicatos, Gobierno, universidades, gremios, empleadores, académicos y congresistas) para saber si la solución es aumentar la edad pensional, o en su defecto las semanas de cotización. Por eso no queremos lanzar ninguna propuesta en ese sentido.
Fuente: Reformas pensional y laboral son necesarias: Colfondos
2017/06/14
Estudio sobre movilidad entre regímenes pensionales
El estudio es insumo importante en la discusión.
Jorge Llano, Jaime Cardona, Natalia Guevara, Gonzalo Casas, Camilo Arias y Fernando Cardozo. Movilidad e interacción entre regímenes del sistema general de pensiones colombiano. Dirección General de Regulación Económica de la Seguridad Social, Informes de Seguimiento Fiscal 03. Diciembre 2013.
No lo he estudiado; por ahora sólo puedo decir que es necesario que estos estudios sean reproducibles -- que hagan explícitos sus datos y los cómputos que emplearon.
2017/06/12
"Sistema pensional tiene un sesgo en contra de la mujer"
Importantísimo -- sobre asunto escribimos https://inversionessinilusiones.wordpress.com/2017/03/08/calculo-pensional-de-afp-empobrece-a-las-mujeres/
"José A. Ocampo dice que los hombres deberían estar dando una transferencia a las mujeres en el sistema pensional. También insiste en la necesidad de reforma en este tema."
Source: Sistema pensional tiene un sesgo en contra de la mujer
"José A. Ocampo dice que los hombres deberían estar dando una transferencia a las mujeres en el sistema pensional. También insiste en la necesidad de reforma en este tema."
Source: Sistema pensional tiene un sesgo en contra de la mujer
2017/06/07
Valor futuro de un aporte voluntario
Quien quiera ahorrar más de lo mínimo en los Fondos de Pensiones tiene la opción de hacer aportes adicionales, voluntarios, en el Fondo Obligatorio de su AFP.
Sobre esos aportes voluntarios en Pensiones Obligatorias las AFP cobran una comisiones astronómicas. Casi todas, menos Protección, cobra 4% anual sobre saldo.

Supongamos que usted tiene una suma adicional disponible que quiere meter en un fondo, y por supuesto quiere dejarla crecer en el largo plazo, para que el interés compuesto haga su magia.
En comparación con una inversión equivalente, que recibió las mismas rentabilidades brutas, pero apenas a comisiones razonables del 0,3%,
Por favor, que las AFP no le hagan propaganda hipócrita a algo que daña el ahorro de manera tan feroz, y justifiquen por qué cobran tanto.
De otro lado sí me pregunto cómo Protección cobra menos, en esa magnitud. Sus asesores, por teléfono, en mi experiencia, no se ponen de acuerdo si deben cobrar 2% o 4%.
¿Cómo lo calculo?
Por ejemplo, si con portafolio sometido a comisiones bajas puede tener $960, y en portafolio en comisiones altas tuve $700, perdí
$$\frac{960-700}{960} = 1 - \frac{700}{960} = 27\% $$
Con la comisión cara (4%) durante \(n\) años,
$$ FV(n,4\%)=K(1-0.04)^n(1+r_1)(1+r_2)...(1+r_n)$$
Con la comisión baja (0.3%),
$$FV(n,0.3\%)=K(1-0.003)^n(1+r_1)(1+r_2)...(1+r_n)$$
Para simplificar, llamemos \({\bf R}\) a ese producto \( (1+r_1)...(1+r_n)\)
\[ \frac{ FV(n,0.3\%)- FV(n,4\%)}{FV(n,0.3\%)} = \frac{K(1-0.003)^n {\bf R}-K(1-0.04)^n{\bf R}}{K(1-0.003)^n{\bf R}} \\= \frac{(1-0.003)^n-(1-0.04)^n}{(1-0.003)^n} = 1 - (\frac{1-0.04}{1-0.003})^n \]
A los 40 años, \( 1 - (\frac{1-0.04}{1-0.003})^{40}=0.7796855 \approx 78\% \)
Sobre esos aportes voluntarios en Pensiones Obligatorias las AFP cobran una comisiones astronómicas. Casi todas, menos Protección, cobra 4% anual sobre saldo.

Supongamos que usted tiene una suma adicional disponible que quiere meter en un fondo, y por supuesto quiere dejarla crecer en el largo plazo, para que el interés compuesto haga su magia.
En comparación con una inversión equivalente, que recibió las mismas rentabilidades brutas, pero apenas a comisiones razonables del 0,3%,
- Al cabo de 20 años habrá perdido 53% del valor futuro que pudo haber obtenido;
- al cabo de 25 años habrá perdido 61%,
- al cabo de 30 años habrá perdido casi 68%,
- al cabo de 40, 78%,
- al cabo de 50, 85%
- al cabo de 60, perdió 90%.
Por favor, que las AFP no le hagan propaganda hipócrita a algo que daña el ahorro de manera tan feroz, y justifiquen por qué cobran tanto.
De otro lado sí me pregunto cómo Protección cobra menos, en esa magnitud. Sus asesores, por teléfono, en mi experiencia, no se ponen de acuerdo si deben cobrar 2% o 4%.
¿Cómo lo calculo?
Por ejemplo, si con portafolio sometido a comisiones bajas puede tener $960, y en portafolio en comisiones altas tuve $700, perdí
$$\frac{960-700}{960} = 1 - \frac{700}{960} = 27\% $$
Con la comisión cara (4%) durante \(n\) años,
$$ FV(n,4\%)=K(1-0.04)^n(1+r_1)(1+r_2)...(1+r_n)$$
Con la comisión baja (0.3%),
$$FV(n,0.3\%)=K(1-0.003)^n(1+r_1)(1+r_2)...(1+r_n)$$
Para simplificar, llamemos \({\bf R}\) a ese producto \( (1+r_1)...(1+r_n)\)
\[ \frac{ FV(n,0.3\%)- FV(n,4\%)}{FV(n,0.3\%)} = \frac{K(1-0.003)^n {\bf R}-K(1-0.04)^n{\bf R}}{K(1-0.003)^n{\bf R}} \\= \frac{(1-0.003)^n-(1-0.04)^n}{(1-0.003)^n} = 1 - (\frac{1-0.04}{1-0.003})^n \]
A los 40 años, \( 1 - (\frac{1-0.04}{1-0.003})^{40}=0.7796855 \approx 78\% \)
2017/06/02
Costos: los que importan, los que no importan tanto.
Esta gráfica representa el crecimiento de $100 con rentabilidad anual del 7% anual, durante 50 años, sometida a varios tipos de costos.
La diferencia a enfatizar es la diferencia numérica del efecto de comisiones de entrada (o salida, da igual) y comisiones recurrentes.

Pelear para una comisión de entrada en los Fondos Obligatorios sea de 10% en vez de 5% o 15% es bobada.
Lo que sí vale la pena es pelear para que los costos recurrentes (que en los Fondos Obligatorios están ocultos) sí sean lo menos posible: si pueden bajar de 2% a 0.5% haría una diferencia enorme.
La campaña debe ser clara:
- a descubrir y reducir los costos ocultos en Fondos Obligatorios, Fondos Voluntarios y Fondos de Cesantías,
- y a reducir las comisiones en Fondos de Cesantía y Fondos Voluntarios.
2017/04/14
"Financial Sector Dimensions of the Colombian Pension System" / Rudolph, Cheikhrouhou, Rocha y Thorburn. World Bank Working Paper No. 106, 2007.
Del 2007 para acá, ya los portafolios se han diversificado, yo no es problema; pero el problema de los costos e ineficiencia sigue siendo el mismo o peor.
"This paper provides an assessment of the funded pension system and the quality of the regulatory framework for both accumulation and payout phase.
It suggests that the lack of portfolio diversification may contribute in the future to low returns and poor pensions and provides a number of recommendations to expand the opportunities of investments to pension funds.
The paper also finds that pension fund administrators are not exploiting the scale economies in certain areas of the business such as collection of revenues and account management, and propose mechanisms to reduce costs and increase efficiency through greater competition.
The paper examines the products and options offered at the retirement age, and finds a bias toward the payment of pensions in the form of lump sums and suggests alternatives for improving the availability of other instruments. Enhancements in the regulatory framework of insurance companies are also proposed."
Source: Financial Sector Dimensions of the Colombian Pension System
2017/03/08
Cálculo pensional de AFP empobrece a las mujeres
(*) Las aseguradoras definen las mesadas que han de pagar teniendo en cuenta las estadísticas vitales de la población de pensionados y pensionadas típicas, usando unas tablas actuariales distintas para hombres y mujeres. Como, llegada una cierta edad, una población de mujeres vivirá más años en promedio que una población de hombres, la misma plata tendrá que administrarse en tajaditas más delgadas para que dure más años.
Usar tablas distintas para hombres y mujeres resulta en que una mujer tendrá una mesada inferior a la de un hombre, aunque tengan la misma edad y hayan ahorrado lo mismo.
Esto es "financieramente justo" pero socialmente injusto y, peor, dañino. Combínese esto con que ya es difícil que un hombre y una mujer de la misma edad puedan ahorrar la misma cantidad (por diferencia en sueldos y carrera laboral).
No usando la misma edad, sino la edad de jubilación (lo que tiene otros problemas) es esperable que un hombre de 62 viva 20 años y una mujer de 57 viva 30.
Aquí, las tablas usadas, las de la resolución 1555 del 2010 ed la Superintendencia Financiera de Colombia, llamadas RV08


Hasta ahora no mucha gente se ha pensionado por el sistema privado, pero esos números crecen día a día. Además, es muy posible que en la muy próxima reforma pensional mucha gente se vea canalizada al sistema de RAIS, con esas tablas.
Ahora, si bien no podemos acabar con la pobreza en general, sí podemos acabar con la pobreza derivada de ese articulitos cambiándolos. No hay que conformarse con la estúpida respuesta de muchos abogados de lo indefendible, que ante una norma injusta nos dicen con cinismo "esa es la ley".
Pues esa injusticia será la ley aquí, por ahora, pero puede ser distinto: se puede cambiar ese decreto y ordenar el uso de tablas unisex -- las mismas para mujeres y hombres. Así, un hombre y un mujer, de la misma edad y habiendo ahorrado lo mismo, recibirán igual mesada pensional,
¿Será algo utópico pedir tablas unisex? No: en la Unión Europea está prohibido usar tablas distintas para hombres y mujeres, y en Estados Unidos hubo casos ante tribunales que hicieron que la aseguradora se viera obligada a usar tablas unisex, como el famoso de TIAA-CREF.
http://www.queensu.ca/lawjournal/sites/webpublish.queensu.ca.qljwww/files/files/issues/2-Shilton.pdf
Así, hay toda una literatura técnica dedicada al diseño de tablas unisex -- cómo se ha de mezclar la info de las tablas empíricas de sexo separado.
En la Reforma Pensional que se avecina esta injusticia de las tablas tiene que acabarse.
El régimen pensional es una concesión a un oligopolio de empresas para que le presten un servicio a la sociedad a cambio de que las AFP asuman responsabilidades sociales, y una de estas responsabilidades es la de promover la igualdad entre hombres y mujeres. Si las AFP pretenden seguir con su lógica de lucro frío y sin responsabilidad, pues que se les acabe su privilegio legal.
PD: a la luz de esto, las propagandas de felicitación de las AFP y su gremio a las mujeres en su día suenan más falsas que la proverbial moneda de 3 pesos.
[gallery ids="7115,7116,7117,7118" type="rectangular" orderby="rand"]
(*) Esto es copia aumentada de un escrito anterior -- carta personal.
Etiquetas:
Campañas,
Casos preocupantes,
Colombia,
Datos,
Desigualdad,
Edad mayor,
Género,
Mujer,
Pensionados,
Pensiones Obligatorias,
Seguros,
SuperFinanciera
2017/01/14
Los trabajadores afiliados a AFP han de tener representación en sus directivas
DECRETO 2555 DE 2010
[tomado de http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/2010/2555.htm, consultado Enero 14 de 2016. Aunque con fecha del 2010, este decreto compila las normas que se vayan creando]
Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones.
PARTE 2: ENTIDADES SUJETAS A INSPECCIÓN Y VIGILANCIA Y SUJETAS A CONTROL
LIBRO 6: Normas aplicables a las sociedades administradoras de fondos de pensiones y cesantías
TÍTULO 2
ELECCIÓN DE LOS REPRESENTANTES DE LOS TRABAJADORES Y DE LOS EMPLEADORES EN LAS JUNTAS Y CONSEJOS DIRECTIVOS DE LAS SOCIEDADES ADMINISTRADORAS DE FONDOS DE PENSIONES Y CESANTÍAS
Artículo 2.6.2.1.1 Asamblea ordinaria. Los trabajadores afiliados a los fondos de pensiones y de cesantía administrados por sociedades administradoras de fondos de pensiones y de cesantía se reunirán en asamblea ordinaria una vez al año, dentro del mes de marzo, con el fin de elegir su representante o representantes, según corresponda, en la junta directiva de la respectiva sociedad.
Artículo 2.6.2.1.2 Postulaciones. Los trabajadores que deseen postularse para actuar como representante de los demás trabajadores afiliados a la respectiva sociedad administradora de fondos de pensiones y de cesantía deberán inscribirse, junto con sus respectivos suplentes, durante el mes de febrero inmediatamente anterior a la elección, en cualquiera de las oficinas de la sociedad administradora o de las entidades a través de las cuales se efectúe el recaudo de recursos del fondo administrado, adjuntando para el efecto una hoja de vida en la cual conste, a lo menos, su nombre completo y documento de identidad, fecha de nacimiento, lugar de residencia y cargos desempeñados durante los últimos cinco (5) años.
Artículo 2.6.2.1.3 Convocatorias. Corresponderá al representante legal de las sociedades administradoras de fondos de pensiones y de cesantía convocar, con no menos de cinco (5) días hábiles de antelación, a la reunión ordinaria de que trata el artículo 2.6.2.1.1, mediante comunicación escrita dirigida a la dirección de la empresa en la cual presten sus servicios los trabajadores afiliados a los Fondos por ella administrados, acompañada de una relación detallada de las personas inscritas como candidatas a la elección de representante de los trabajadores. Cuando varios de los trabajadores afiliados a un fondo de cesantía presten sus servicios a una misma empresa, bastara con el envío de una citación conjunta. Siguiendo el mismo procedimiento se citará a los afiliados independientes.
En la citación que efectúe la sociedad administradora se indicará la fecha, hora y lugar de la reunión.
Artículo 2.6.2.1.4 Convocatoria mediante aviso. La convocatoria a la asamblea de trabajadores afiliados a los fondos de pensiones y de cesantía también podrá efectuarse mediante aviso destacado publicado al menos en dos (2) ocasiones, en días distintos, en tres (3) diarios de amplia circulación nacional, con el cumplimiento de lo señalado anteriormente. En todo caso, la última publicación deberá efectuarse con no menos de cinco (5) días hábiles de antelación a la fecha prevista para la reunión.
Parágrafo. Cuando la sociedad administradora no convoque a la asamblea ordinaria de trabajadores, en los términos previstos en el presente Título, ésta se reunirá por derecho propio el último día hábil del mes de marzo, en el domicilio principal de la sociedad administradora, a las seis (6:00) de la tarde.
Artículo 2.6.2.1.5 Representación mediante poder. Todo trabajador podrá hacerse representar en las reuniones de la asamblea ordinaria de que trata los artículos anteriores, mediante poder otorgado por escrito, en el cual se indique el nombre del apoderado, la persona en quien éste puede sustituirlo y la reunión para la cual se confiere. Esta representación sólo podrá recaer en la persona de otro trabajador afiliado al mismo Fondo.
Artículo 2.6.2.1.6 Quórum deliberatorio. La asamblea de los trabajadores, reunida para los efectos previstos en el artículo 2.6.2.1.1, podrá deliberar con cualquier número plural de asistentes. Las decisiones se tomarán por mayoría de los votos presentes. Para estos efectos, el trabajador tendrá tantos votos como unidades posea en el fondo.
Artículo 2.6.2.1.7 Reuniones de segunda convocatoria. Si se convoca la asamblea y ésta no se lleva a cabo por falta de quórum, dentro de los tres (3) días hábiles siguientes se citará a una nueva reunión, en los mismos términos, señalados en el artículo 2.6.2.1.3, la cual sesionará y decidirá válidamente cualquiera que sea la cantidad de unidades que esté representada.
La nueva reunión deberá efectuarse a más tardar dentro de los quince (15) días hábiles siguientes a la fecha fijada para la primera sesión.
Cuando la asamblea se reúna en sesión ordinaria por derecho propio el último día hábil del mes de marzo, también podrá deliberar, y decidir válidamente en los términos previstos en el inciso anterior.
Artículo 2.6.2.1.8 Limitaciones a la representación. En la asamblea de trabajadores a que hace referencia el artículo 2.6.2.1.1 del presente decreto ningún trabajador podrá representar, en ningún caso, un número de unidades superior al diez por ciento (10%) de aquellas en las cuales se encuentre dividido el respectivo fondo de cesantía.
Artículo 2.6.2.1.9 Actas de la asamblea. Lo ocurrido en las reuniones de la asamblea se hará constar con un libro de actas. Estas se firmarán por quienes sean elegidos presidente y secretario de la asamblea.
Las actas se encabezarán con su número y expresarán, cuando menos, el lugar, fecha y hora de la reunión; la forma y antelación de la convocatoria, si la hubo; la lista de asistentes, con indicación del número de unidades propias y ajenas que representen; las personas inscritas para la elección de representantes de los trabajadores, la persona o personas elegidas; el número de votos emitidos a su favor y a favor de los demás participantes en la elección; los votos en blanco; las constancias dejadas por los asistentes y la fecha y hora de la clausura de la sesión.
Artículo 2.6.2.1.10 Designación de representantes. Los representantes de los empleadores en la junta directiva de las sociedades administradoras de fondos de pensiones y de cesantía serán designados por la asamblea general ordinaria de accionistas de cada sociedad, con sujeción a las normas que regulan dichas reuniones.
Artículo 2.6.2.1.11 Representantes de los empleadores. Podrán actuar como representantes de los empleadores las sociedades en las cuales laboren los trabajadores afiliados al respectivo fondo de cesantía, así como las personas naturales a las cuales éstos presten directamente sus servicios. En el primero de los casos, la representación se ejercerá por conducto del representante legal de la sociedad respectiva.
Artículo 2.6.2.1.12 Postulación de empleadores. Los empleadores que deseen postularse para actuar como representantes de los demás empleadores de los trabajadores afiliados a la respectiva sociedad deberán inscribirse para el efecto, junto con sus respectivos suplentes, en los términos previstos en el artículo 2.6.2.1.2 del presente decreto.
Artículo 2.6.2.1.13 Envío de actas. Copia autorizada del acta de las asambleas destinadas a elegir representantes de los empleadores y de los trabajadores en las Juntas Directivas de las sociedades administradoras será enviada al Ministerio de la Protección Social y a la Superintendencia Financiera de Colombia, dentro de los cinco (5) días hábiles inmediatamente siguientes a la respectiva reunión.
Tratándose de asambleas de trabajadores copia del acta deberá enviarse igualmente a la respectiva sociedad administradora.
Artículo 2.6.2.1.14 Ausencia de inscripción. Cuando durante los términos señalados para el efecto no se realice ninguna inscripción de postulantes a representantes de los trabajadores, en la convocatoria a la respectiva asamblea la sociedad administradora informará el hecho a los afiliados al fondo de cesantía. En tal caso, los representantes de los trabajadores serán elegidos de entre los asistentes a la respectiva asamblea.
Cuando no se presenten inscripciones al cargo de representante de los empleadores, la sociedad administradora de fondos de pensiones y de cesantía, informará el hecho al Ministerio de la Protección Social, dentro de los tres (3) días hábiles inmediatamente siguientes al vencimiento del término señalado para el efecto, con el objeto de que se designe a un representante del mismo para que asista a la correspondiente asamblea, en la cual los accionistas podrán elegir libremente la representación de los empleadores en la junta directiva de la sociedad, de entre quienes reúnan los requisitos para serlo.
La persona que así resulte electa ejercerá forzosamente el cargo, pero podrá solicitar que se abra por la sociedad administradora un nuevo período de inscripciones y que se realice una nueva elección
Artículo 2.6.2.1.15 Posesión. Los representantes de los trabajadores y de los empleadores que sean elegidos de conformidad con el procedimiento establecido en el presente Título deberán tomar posesión de sus respectivos cargos ante la Superintendente Financiera de Colombia. Si vencidos dos (2) meses desde la fecha de la elección, ninguno de los representantes de los trabajadores electos hubiere dado cumplimiento al requisito de que trata el inciso anterior, o si la Superintendencia Financiera de Colombia hubiere negado la posesión tanto del principal como del suplente, el representante legal de la sociedad deberá proceder a convocar una nueva asamblea, en los términos previstos presente decreto para la elección del representante o representantes de los trabajadores que deban reemplazar a aquél o aquellos que no tomaron posesión de sus cargos.
TÍTULO 3
REVISOR FISCAL DE LOS FONDOS DE PENSIONES Y REPRESENTANTES DE LOS AFILIADOS AL FONDO DE PENSIONES
Artículo 2.6.3.1.1 Revisor fiscal de los fondos de pensiones. Los fondos de pensiones tendrán un revisor fiscal, designado por los accionistas de la sociedad administradora y los afiliados del respectivo fondo de pensiones, en la forma prevista en los artículos siguientes. El revisor fiscal que se elija podrá ser el mismo de la sociedad administradora.
Artículo 2.6.3.1.2 Elección. Para la elección de revisor fiscal se conformará una comisión integrada por tres representantes de los afiliados del fondo de pensiones y los accionistas de la sociedad administradora.
Artículo 2.6.3.1.3 Designación de los miembros de la Comisión. Los miembros de la comisión serán elegidos por la asamblea de accionistas o de afiliados según el caso y ejercerán el cargo por el término establecido en los estatutos de la sociedad administradora. A falta de estipulación, el período de los comisionados será igual al previsto para el revisor fiscal del fondo de pensiones.
Sin perjuicio de lo previsto en el presente decreto, en la designación de los representantes de los afiliados se aplicará lo dispuesto en materia de asambleas de trabajadores, en el Título 2 del Libro 6 de la presente Parte. La elección de los representantes de la administradora se hará en la forma prevista en la ley para la designación de los miembros de la junta directiva.
Artículo 2.6.3.1.4 Mayoría. La elección del revisor fiscal de un fondo de pensiones requiere el voto de cuatro (4) de los miembros de la Comisión. Cada miembro tendrá derecho a un voto. Si efectuada la reunión en la forma prevista en la ley, no se obtiene la mayoría exigida en este artículo, deberá celebrarse una nueva reunión, dentro de los quince (15) días siguientes. Si en la segunda reunión tampoco se obtiene dicha mayoría, deberá realizarse una tercera reunión dentro de los quince (15) días siguientes a la fecha de la segunda reunión, en la cual podrá decidirse con el voto favorable de tres de los miembros de la comisión.
Artículo 2.6.3.1.5 Otras normas aplicables. En lo no previsto en el presente Título se aplicará lo dispuesto en el Estatuto Orgánico del Sistema Financiero, en materia de elección, posesión, funcionamiento y remoción de revisores fiscales y en subsidio, las disposiciones del Código de Comercio.
Artículo 2.6.3.1.6 Representantes de los afiliados al Fondo de Pensiones. Los afiliados al fondo de pensiones tendrán dos representantes, para que asistan a todas las juntas directivas de la sociedad administradora, con voz pero sin voto, quienes con el revisor fiscal, velarán por los intereses de los afiliados. Tratándose de sociedades administradoras de fondos de pensiones y de cesantías, que administren fondos de pensiones, éstas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantías y con un representante de los fondos de pensiones. Sin perjuicio de su obligación de elegir un representante de los empleadores.
Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos de cuenten con voto.
Artículo 2.6.3.1.7 Elección de representantes. La elección de los representantes de los afiliados de los fondos de pensiones en la junta directiva de la sociedad administradora, se regirá por lo dispuesto en el Título 2 del Libro 6 de la presente Parte, sobre elección de los representantes de los afiliados a los fondos de cesantía.
Artículo 2.6.3.1.8 Funciones de los representantes. Los representantes de los afiliados a los fondos de pensiones tendrán derecho a inspeccionar, en cualquier momento, los libros, papeles e informes de de acuerdo con las disposiciones legales vigentes pueden ser consultados por los accionistas de la sociedad administradora.
2016/08/31
En Chile cuestionan la administración privada de fondos pensionales
El sistema de AFP en Colombia ha tenido como modelo el sistema chileno -- con modificaciones. Y Chile sigue siendo referente para Colombia y el mundo; no es casualidad que el evento anual en Cartagena sea el Congreso de FIAP Asofondos(*). El lector puede revisar la lista de los panelistas en los varios congresos -- encontrará muchos chilenos.
Si en la tierra que vio nacer el sistema, de donde han venido los diseñadores y consultores y desde donde vienen los temas de la agenda, salen millón y medio de personas a protestar bajo el lema "No + AFP", hay que prestar mucha atención en Colombia.
Véase http://www.bbc.com/mundo/noticias-36890288 para una descripción breve de los problemas, y buen cubrimiento de la marcha masiva del 21 de Agosto. Hasta The Economist reconoce la gravedad del problema.
Es de interés el contenido de los informes de la comisión Bravo, http://www.comision-pensiones.cl/, y la lista de propuestas que hizo la presidenta Bachelet en su presentación
(aunque, por supuesto, hay partes con problemas muy distintos a los de Colombia, como la financiación de la pensión solidaria).
Es extraordinariamente importante que Bachelet haya manifestado que su gobierno actuará en dos frentes que también a los colombianos y colombianas les afectan: el uso de tablas de mortalidad separadas para hombres y mujeres, y el de los costos ocultos.
El uso de tablas de mortalidad distintas para mujeres y hombres es un problema especializado que merece entrada aparte en el blog.
En Chile se había levantado la alarma en meses pasados sobre "costos ocultos" o "costos fantasma", que se volvieron motivo de preocupación de alto gobierno. La oficina gubernamental que supervisa a las AFP tiene estadísticas sobre algunos costos de las inversiones extranjeras:
Según la reglamentación chilena, esos costos han de ser pagados por los fondos (o sea, debitado del ahorro de los cotizantes) hasta cierta cantidad establecida: si el "expense rate" de un mutual fund fuera, por ejemplo, del 2% sobre saldo al año y lo autorizado fuera del 1.5%, la AFP debería hacerse cargo del 0.5% de diferencia.
¿Cuánto han pagado? según las estadísticas,
Creo que podemos interpretarlo como que las AFP chilenas han metido a los fondos pensionales a invertir en unos productos (en este caso, extranjeros) con unos expense rates totales de 0.58% AUM, por año. Si tenemos en cuenta que mucha inversión está en simples productos indexados (por ejemplo, irlandeses, muy eficientes frente a los impuestos estadounidenses), y que un Vanguard FTSE All-World UCITS ETF (VWRL) tendría apenas 0.21% de Total Expense Rate, nos preguntamos en qué estan metiendo la plata para que sus gastos totales sea de 0.58%. ¿Acaso las AFP chilenas, enormes inversionistas institucionales, no son capaces de negociar mejores términos en su compra de fondos?
(Es sensato suponer que las AFP colombianas pagan algo igual por la compra de sus mutual funds o ETFs internacionales -- a menos que sus portafolios sean muy diferentes a los chilenos. Así que van 0.58%, sobre esa tajada, cada año.)
Los costos de los fondos chilenos -- aquellos domiciliados en Chile -- son todavía más altos.

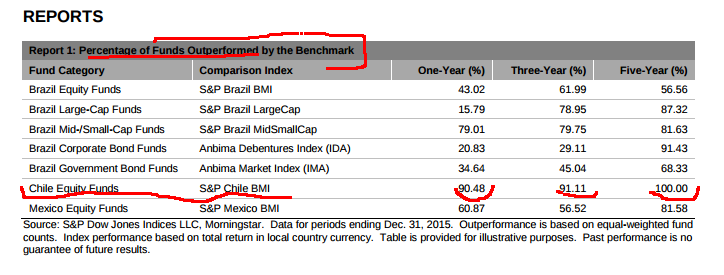
Un 0.84% anual. Esto se asocia al terrible desempeño de los fondos de inversión chilenos en acciones, donde poquísimos logran superar a un índice pasivo.
Si los fondos chilenos de inversión (activa, en acciones) no son capaces de superar los rendimientos de un portafolio pasivo chileno apropiado, creo que es apenas lógico que se ordene que los Fondos Pensionales chilenos saquen su plata de los fondos de inversión chilena (y la metan en un fondo pasivo nacional, a costos mucho más bajos).
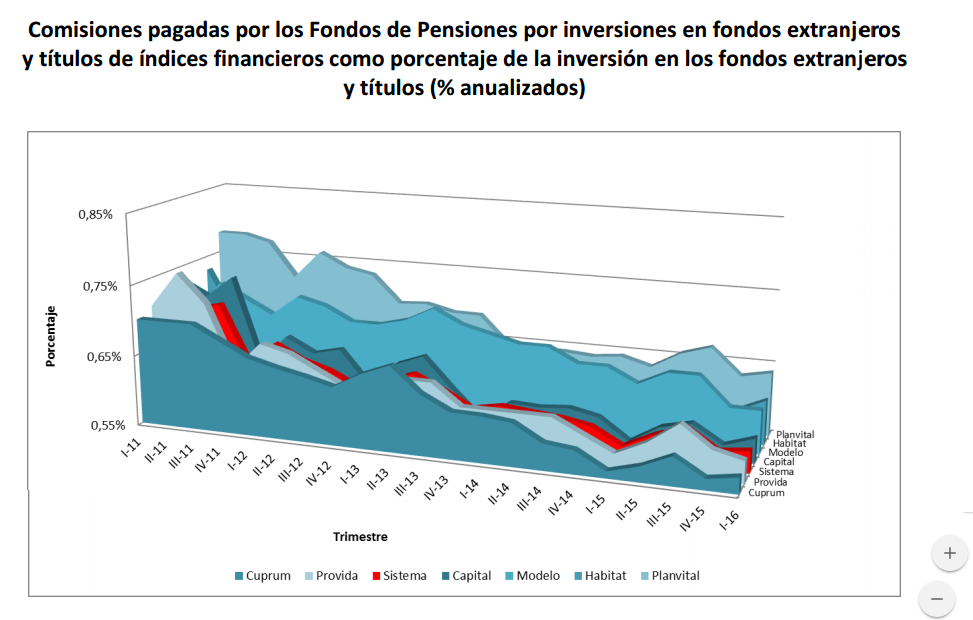
El asunto es todavía más preocupante si nos damos cuenta que el costo pagado por Fondos de Pensión chilena en comisiones debidas a fondos extranjeros ha ido bajando en el tiempo:

Y sin embargo, los costos de los fondos nacionales no han bajado, sino sólo muy recientemente:

Caros, peores que pasivo, y no bajan.
Si por este rubro de
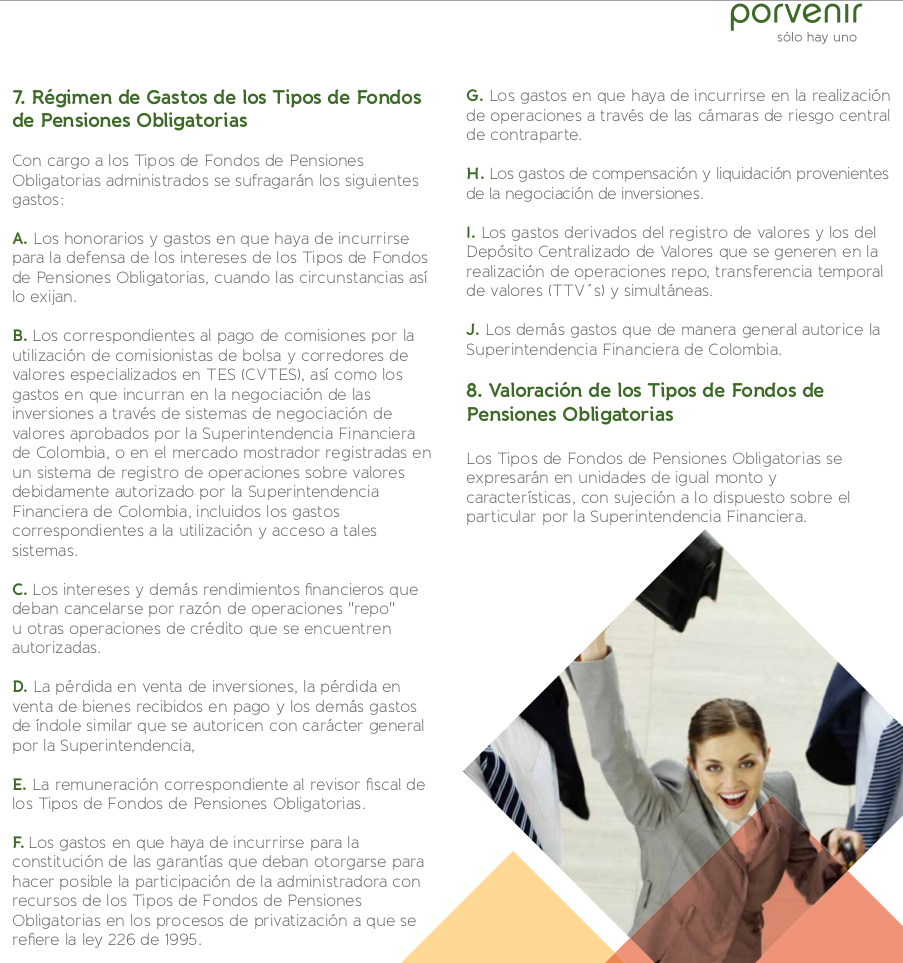
vemos en el sistema chileno de pensiones unos gastos bastante considerables, cabe preguntarnos cuánto suman los gastos admisibles en el sistema colombiano -- que comprenden una lista de rubros mucho más larga:

(Y la que añade la de arriba: "Los demás gastos que de manera general autorice la
(fuente de la regulación original:
https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1009784&downloadname=P2%20Tit%20III-%20Cap%20II-%20RAIS.docx
Seguimos esperando que la SuperFinanciera de Colombia nos dé respuesta acerca del monto de estos costos ocultos.
El sistema de administración privada de pensiones está en crisis en Chile.
En Colombia, ojalá estemos todavía a tiempo de reconocer los errores y corregir el rumbo.
(*) FIAP es la Federación Internacional de Administradoras de Fondos de Pensiones, con sede en Santiago de Chile, y presidida desde el año 2002 por Guillermo Arthur -- presidente de la Asociación de Administradoras de Fondos de Pensiones de Chile (AAFP) de 1999 a 2014. El anterior presidente de la FIAP, Pedro Corona Bozzo, fue presidente de la AAFP desde 1994 a 1999. Parece claro que entre la administración de la AAFP a la de la FIAP no hay sino un paso. (Bueno, en realidad hay que tomar el ascensor: la AAFP queda en el piso 14 y la FIAP queda en el piso 8 del mismo edificio: Torre B, Avda. Nueva Providencia 2155, Providencia, Santiago de Chile).
Si en la tierra que vio nacer el sistema, de donde han venido los diseñadores y consultores y desde donde vienen los temas de la agenda, salen millón y medio de personas a protestar bajo el lema "No + AFP", hay que prestar mucha atención en Colombia.
Véase http://www.bbc.com/mundo/noticias-36890288 para una descripción breve de los problemas, y buen cubrimiento de la marcha masiva del 21 de Agosto. Hasta The Economist reconoce la gravedad del problema.
Es de interés el contenido de los informes de la comisión Bravo, http://www.comision-pensiones.cl/, y la lista de propuestas que hizo la presidenta Bachelet en su presentación
(aunque, por supuesto, hay partes con problemas muy distintos a los de Colombia, como la financiación de la pensión solidaria).
Es extraordinariamente importante que Bachelet haya manifestado que su gobierno actuará en dos frentes que también a los colombianos y colombianas les afectan: el uso de tablas de mortalidad separadas para hombres y mujeres, y el de los costos ocultos.
El uso de tablas de mortalidad distintas para mujeres y hombres es un problema especializado que merece entrada aparte en el blog.
Los costos ocultos o costos fantasma.
En Chile se había levantado la alarma en meses pasados sobre "costos ocultos" o "costos fantasma", que se volvieron motivo de preocupación de alto gobierno. La oficina gubernamental que supervisa a las AFP tiene estadísticas sobre algunos costos de las inversiones extranjeras:
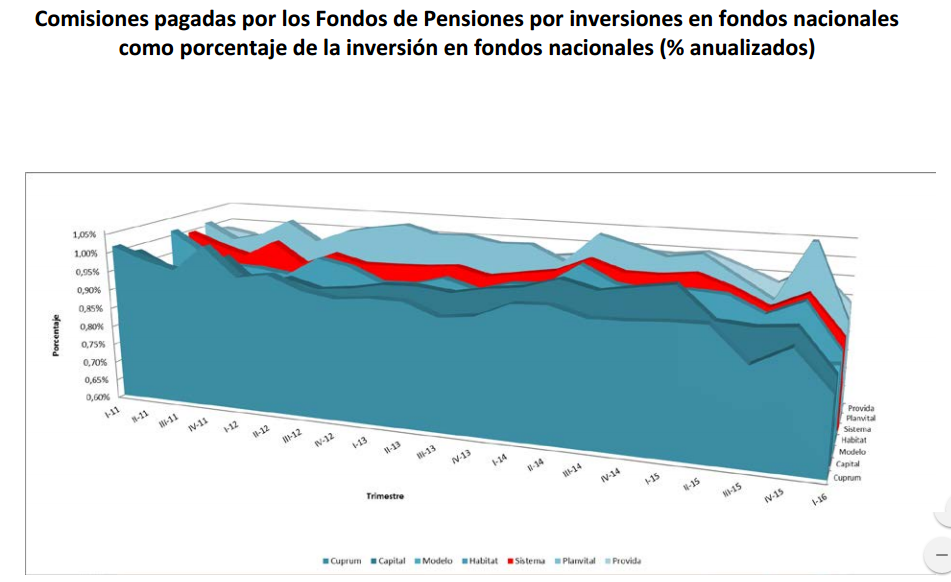
Comisiones pagadas por los Fondos de Pensiones y de Cesantía y sus Administradoras por la inversión en cuotas de fondos mutuos, cuotas de fondos inversión, títulos representativos de índices financieros y por empleo de entidades mandatarias.
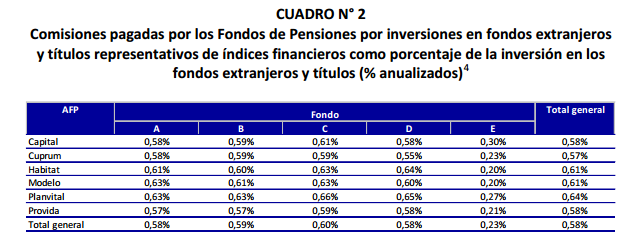
Según la reglamentación chilena, esos costos han de ser pagados por los fondos (o sea, debitado del ahorro de los cotizantes) hasta cierta cantidad establecida: si el "expense rate" de un mutual fund fuera, por ejemplo, del 2% sobre saldo al año y lo autorizado fuera del 1.5%, la AFP debería hacerse cargo del 0.5% de diferencia.
¿Cuánto han pagado? según las estadísticas,

Creo que podemos interpretarlo como que las AFP chilenas han metido a los fondos pensionales a invertir en unos productos (en este caso, extranjeros) con unos expense rates totales de 0.58% AUM, por año. Si tenemos en cuenta que mucha inversión está en simples productos indexados (por ejemplo, irlandeses, muy eficientes frente a los impuestos estadounidenses), y que un Vanguard FTSE All-World UCITS ETF (VWRL) tendría apenas 0.21% de Total Expense Rate, nos preguntamos en qué estan metiendo la plata para que sus gastos totales sea de 0.58%. ¿Acaso las AFP chilenas, enormes inversionistas institucionales, no son capaces de negociar mejores términos en su compra de fondos?
(Es sensato suponer que las AFP colombianas pagan algo igual por la compra de sus mutual funds o ETFs internacionales -- a menos que sus portafolios sean muy diferentes a los chilenos. Así que van 0.58%, sobre esa tajada, cada año.)
Los costos de los fondos chilenos -- aquellos domiciliados en Chile -- son todavía más altos.

Un 0.84% anual. Esto se asocia al terrible desempeño de los fondos de inversión chilenos en acciones, donde poquísimos logran superar a un índice pasivo.
Si los fondos chilenos de inversión (activa, en acciones) no son capaces de superar los rendimientos de un portafolio pasivo chileno apropiado, creo que es apenas lógico que se ordene que los Fondos Pensionales chilenos saquen su plata de los fondos de inversión chilena (y la metan en un fondo pasivo nacional, a costos mucho más bajos).El asunto es todavía más preocupante si nos damos cuenta que el costo pagado por Fondos de Pensión chilena en comisiones debidas a fondos extranjeros ha ido bajando en el tiempo:

Y sin embargo, los costos de los fondos nacionales no han bajado, sino sólo muy recientemente:

Caros, peores que pasivo, y no bajan.
Si por este rubro de
Comisiones pagadas por los Fondos de Pensiones y de Cesantía y sus Administradoras por la inversión en cuotas de fondos mutuos, cuotas de fondos inversión, títulos representativos de índices financieros y por empleo de entidades mandatarias.
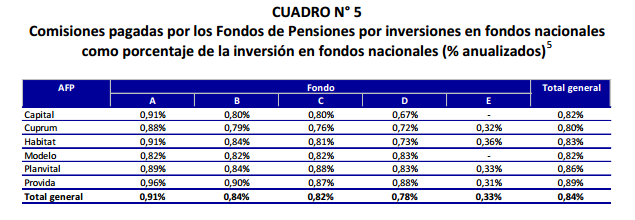
vemos en el sistema chileno de pensiones unos gastos bastante considerables, cabe preguntarnos cuánto suman los gastos admisibles en el sistema colombiano -- que comprenden una lista de rubros mucho más larga:

2. DISPOSICIONES RELACIONADAS CON LOS FONDOS ADMINISTRADOS
2.1. Régimen de gastos admisibles para los tipos de fondos de pensiones obligatorios
Con cargo a los tipos de fondos de pensiones se pueden sufragar exclusivamente los gastos que se señalan a continuación, debiendo quedar expresa constancia en el correspondiente reglamento de administración:
2.1.1. Los honorarios y gastos en que haya de incurrirse para la defensa de los intereses de los tipos de fondos, cuando las circunstancias así lo exijan.
2.1.2. Los correspondientes al pago de comisiones por la utilización de comisionistas de bolsa y corredores de valores especializados en TES (CVTES), así como los gastos en que incurran en la negociación de las inversiones a través de sistemas de negociación de valores aprobados por la SFC o en el mercado mostrador registradas en un sistema de registro de operaciones sobre valores debidamente autorizado por la SFC, incluidos los gastos correspondientes a la utilización y acceso a tales sistemas.
2.1.3. Los intereses y demás rendimientos financieros que deban cancelarse por razón de operaciones de reporto o repo activas / pasivas y operaciones simultáneas activas / pasivas, siempre que estén autorizadas.
2.1.4. La pérdida en venta de inversiones, la pérdida en venta de bienes recibidos en pago y los demás gastos de índole similar que autorice con carácter general esta Superintendencia.
2.1.5. La remuneración correspondiente al revisor fiscal de los tipos de fondos.
2.1.6. Los gastos en que haya de incurrirse para la constitución de las garantías que deban otorgarse para hacer posible la participación de la administradora con recursos de los tipos de fondos en los procesos de privatización a que se refiere la Ley 226 de 1995.
2.1.7. Los gastos en que haya de incurrirse en la realización de operaciones a través de las cámaras de riesgo central de contraparte.
2.1.8. Los gastos de compensación y liquidación provenientes de la negociación de inversiones.
2.1.9. Los gastos derivados del registro de valores y los del depósito centralizado de valores que se generen en la realización de operaciones repo, transferencia temporal de valores (TTVs) y simultáneas.
(Y la que añade la de arriba: "Los demás gastos que de manera general autorice la
Superintendencia Financiera de Colombia."
(fuente de la regulación original:
- Circular Básica Jurídica,
- Parte II (Mercado Intermediado),
- Título III (Instrucciones generales relativas a las operaciones de las entidades administradoras de pensiones y cesantías),
- Capítulo II (Disposiciones especiales aplicables en materia de Régimen de Ahorro Individual con Solidaridad),
- Artículo 2.1 (Régimen de gastos admisibles para los tipos de Fondos de Pensiones).
- Capítulo II (Disposiciones especiales aplicables en materia de Régimen de Ahorro Individual con Solidaridad),
- Título III (Instrucciones generales relativas a las operaciones de las entidades administradoras de pensiones y cesantías),
- Parte II (Mercado Intermediado),
https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1009784&downloadname=P2%20Tit%20III-%20Cap%20II-%20RAIS.docx
Seguimos esperando que la SuperFinanciera de Colombia nos dé respuesta acerca del monto de estos costos ocultos.
El sistema de administración privada de pensiones está en crisis en Chile.
En Colombia, ojalá estemos todavía a tiempo de reconocer los errores y corregir el rumbo.
(*) FIAP es la Federación Internacional de Administradoras de Fondos de Pensiones, con sede en Santiago de Chile, y presidida desde el año 2002 por Guillermo Arthur -- presidente de la Asociación de Administradoras de Fondos de Pensiones de Chile (AAFP) de 1999 a 2014. El anterior presidente de la FIAP, Pedro Corona Bozzo, fue presidente de la AAFP desde 1994 a 1999. Parece claro que entre la administración de la AAFP a la de la FIAP no hay sino un paso. (Bueno, en realidad hay que tomar el ascensor: la AAFP queda en el piso 14 y la FIAP queda en el piso 8 del mismo edificio: Torre B, Avda. Nueva Providencia 2155, Providencia, Santiago de Chile).
2016/08/18
Costos ocultos en Fondos Obligatorios... ¡y Voluntarios también!
En entradas anteriores hemos mencionado la existencia de costos para el ahorrador de Pensiones Obligatorias que no están cubiertas por la comisión de entrada.

Ni en los extractos de pensiones ni en las circulares usuales de la Superfinanciera se le informa al cotizante cuánto han costado estos rubros. Por eso digo que son unos costos ocultos, hidden pension fees. Por supuesto, para estimar su efecto, debemos saber su monto, específicamente, su tamaño comparado con el total bajo administración, cada año. Algo tiene que ser, no puede ser 0%. Si es 0.25%, creo que no es preocupante.
Véase cómo el Departamento del Trabajo en los Estados Unidos se nota muy preocupado por costos del 1%:
https://www.dol.gov/ebsa/newsroom/fsconflictsofinterest.html
Por ello, le pido a las AFP, a la Superintendencia Financiera y a la Unidad de Regulación Financiera que tengan un dato claro sobre estos gastos. Cómo es posible que en la discusión actual sobre Reforma Pensional no se crea que la eficiencia del sistema deba examinarse.(*)
Pero todo este tiempo pensaba que esos gastos admisibles eran sólo propios de los Fondos Obligatorios. Que en los Voluntarios, la comisión sobre saldo compensaba por todo (menos, por supuesto, el Expense Rate de los ETFs). Para los carteras internacionales, si la comisión fuera del 3.5% anual y el portafolio usara fondos con un expense rate anual de, digamos, 0.5%, fondos voluntarios, por ejemplo, el lastre total sería de aproximadamente 4%.
¡Oh sorpresa: los fondos voluntarios también padecen de costos ocultos!
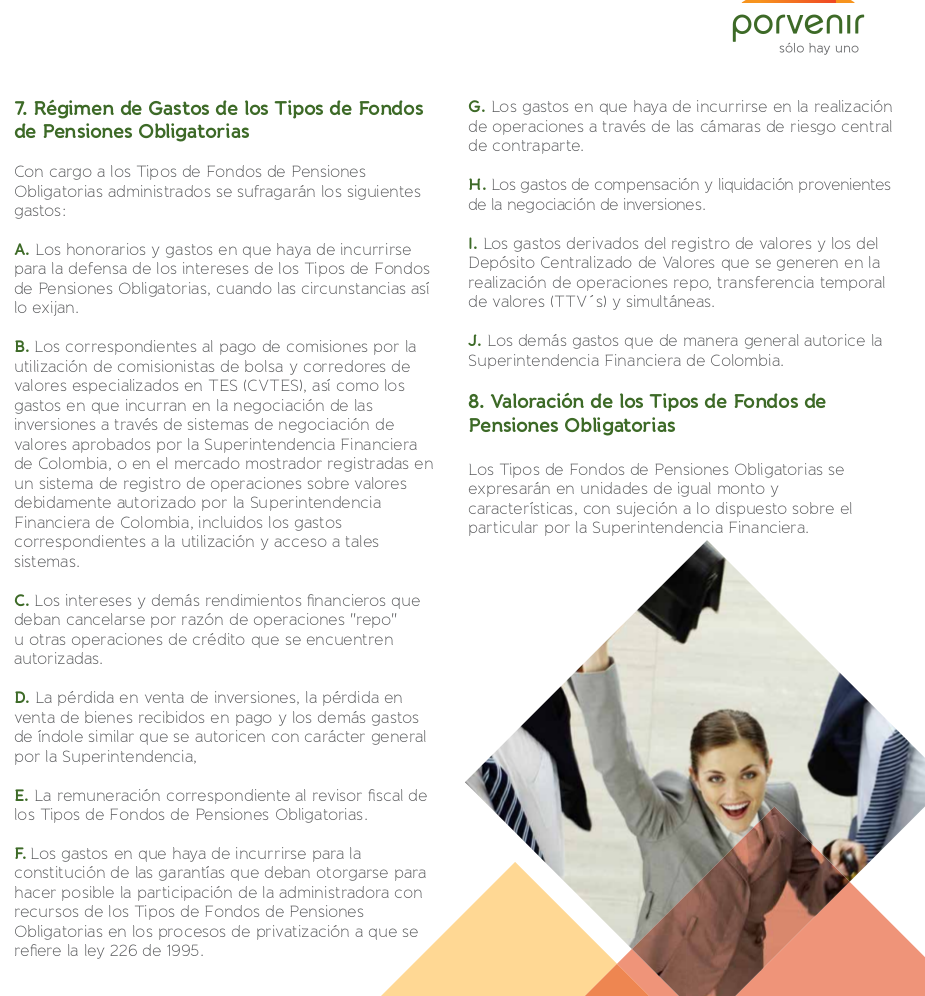
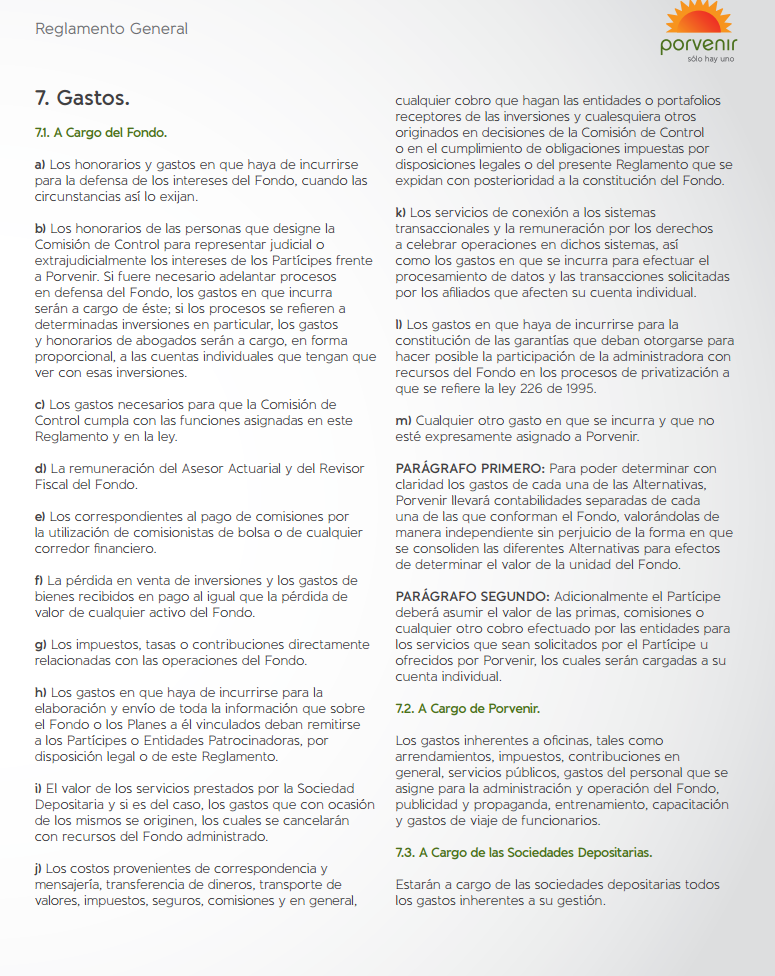
Del Reglamento del Fondo de Pensiones Voluntarias de Porvenir:

No sé todavía su proporción y efecto. Pero caray.
* Alcides Vargas, Presidente de Colfondos: “Los temas que debe tener en cuenta la reforma pensional son la inequidad, los subsidios mal focalizados en el régimen público, la baja cobertura y la informalidad”. (http://www.larepublica.co/%C2%BFqu%C3%A9-esperan-los-fondos-de-pensiones-de-la-pr%C3%B3xima-reforma-pensional_405266)

Ni en los extractos de pensiones ni en las circulares usuales de la Superfinanciera se le informa al cotizante cuánto han costado estos rubros. Por eso digo que son unos costos ocultos, hidden pension fees. Por supuesto, para estimar su efecto, debemos saber su monto, específicamente, su tamaño comparado con el total bajo administración, cada año. Algo tiene que ser, no puede ser 0%. Si es 0.25%, creo que no es preocupante.
Véase cómo el Departamento del Trabajo en los Estados Unidos se nota muy preocupado por costos del 1%:
Middle class economics means that Americans should be able to retire with dignity after a lifetime of hard work. But loopholes in the retirement advice rules have allowed some brokers and other advisers to recommend products that put their own profits ahead of their clients' best interest, hurting millions of America's workers and their families. A system where firms can benefit from backdoor payments and hidden fees often buried in fine print if they talk responsible Americans into buying bad retirement investments—with high costs and low returns—instead of recommending quality investments isn't fair. A White House Council of Economic Advisers analysis found that these conflicts of interest result in annual losses of about 1 percentage point for affected investors—or about $17 billion per year in total. To demonstrate how small differences can add up: A 1 percentage point lower return could reduce your savings by more than a quarter over 35 years. In other words, instead of a $10,000 retirement investment growing to more than $38,000 over that period after adjusting for inflation, it would be just over $27,500.
In February, the President directed the Department of Labor to move forward with a proposed rulemaking to require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits. […]
Summary of Today's Action to Protect Retirement Savers by the Department of Labor
Today, the Department of Labor issued a proposed rulemaking to protect investors from backdoor payments and hidden fees in retirement investment advice.
- Backdoor Payments & Hidden Fees Often Buried in Fine Print Are Hurting the Middle Class: Conflicts of interest cost middle-class families who receive conflicted advice huge amounts of their hard-earned savings. Conflicts lead, on average, to about 1 percentage point lower annual returns on retirement savings and $17 billion of losses every year.
- The Department of Labor is protecting families from conflicted retirement advice. The Department issued a proposed rule and related exemptions that would require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits.
- The Proposed Rule Would Save Tens of Billions of Dollars for Middle Class and Working Families: A detailed Regulatory Impact Analysis (RIA) released along with the proposal and informed by a substantial review of the scholarly literature estimates that families with IRAs would save more than $40 billion over ten years when the rule and exemptions, if adopted as currently proposed, are fully in place, even if one focuses on just one subset of transactions that have been the most studied.
https://www.dol.gov/ebsa/newsroom/fsconflictsofinterest.html
Por ello, le pido a las AFP, a la Superintendencia Financiera y a la Unidad de Regulación Financiera que tengan un dato claro sobre estos gastos. Cómo es posible que en la discusión actual sobre Reforma Pensional no se crea que la eficiencia del sistema deba examinarse.(*)
Pero todo este tiempo pensaba que esos gastos admisibles eran sólo propios de los Fondos Obligatorios. Que en los Voluntarios, la comisión sobre saldo compensaba por todo (menos, por supuesto, el Expense Rate de los ETFs). Para los carteras internacionales, si la comisión fuera del 3.5% anual y el portafolio usara fondos con un expense rate anual de, digamos, 0.5%, fondos voluntarios, por ejemplo, el lastre total sería de aproximadamente 4%.
¡Oh sorpresa: los fondos voluntarios también padecen de costos ocultos!
Del Reglamento del Fondo de Pensiones Voluntarias de Porvenir:

No sé todavía su proporción y efecto. Pero caray.
* Alcides Vargas, Presidente de Colfondos: “Los temas que debe tener en cuenta la reforma pensional son la inequidad, los subsidios mal focalizados en el régimen público, la baja cobertura y la informalidad”. (http://www.larepublica.co/%C2%BFqu%C3%A9-esperan-los-fondos-de-pensiones-de-la-pr%C3%B3xima-reforma-pensional_405266)
2016/07/18
Números opacos y eficiencia pensional
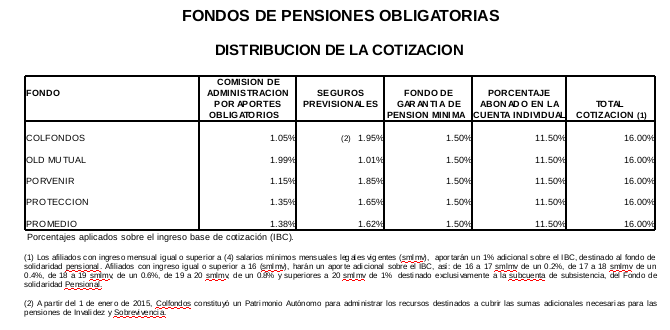
(Ruego leer esta entrada antes). Es sorprendente cómo se ha atornillado en el cerebro de muchos usuarios financieros el perfil de la destinación de la cotización pensional. Incluso, sorprende cómo los mismos asesores de las AFP se confunden al respecto.

¡Mucha gente del común y asesores piensan que la comisión es apenas 1,38% de cada aporte! Tengo copia de chats al respecto -- divertidísimos.
La mejor manera que he encontrado de describir la situación no es con porcentajes sino con cifras de moneda:
Aquí cabe citar un párrafo de Sergio Clavijo en La República (4 de Mayo del 2016, en debate con Eduardo Lora):
(Resaltado es mío). Sergio Clavijo tiene razón en la base del cómputo (la porción del aporte), pero "estas tasas" no son del 1,3% anual: son, en promedio, del 10,7% anual.
Y sí, es cierto que el efecto de una comisión de entrada de 10% sería aproximadamente equivalente al efecto de una comisión de administración del 1% a 10 años o una comisión de administración del 0.5% a 20 años:

Sin embargo, Sergio Clavijo omite considerar otros costos:

El cobro de estos otros costos, al afectar a todo el stock ahorrado, en la práctica son comisiones de administración.
Por ello, deberíamos saber exactamente el monto de tales costos.
(*) La tasa promedio del 1,62% (sobre ingreso base) destinado a seguro previsional sí interesa pues al menos ciertos seguros, en el caso del siniestro, han de pagar una proporción del ingreso base.

¡Mucha gente del común y asesores piensan que la comisión es apenas 1,38% de cada aporte! Tengo copia de chats al respecto -- divertidísimos.
La mejor manera que he encontrado de describir la situación no es con porcentajes sino con cifras de moneda:
- Suponga usted que el ingreso base de cotización es de $100.
- De esos $100, entre empleado y empleador le envían a la AFP $16 .
- De esos $16, $1,50 se van al Fondo de Garantía de Pensión Mínima (ese monto se incrementa, ver nota de pie en la tabla).
- Quedan $3 que se dividen entre seguros previsionales y una comisión de administración; en promedio se van $1,38 en la comisión.
- Lo que queda, 16 - 1,50 - 3 = $11,50 sí le entran al marranito personal para que crezca (bueno, no exactamente, como se verá después).
- Supongamos que no tenemos problema ni con el impuesto (lo que va al fondo de garantía) ni con lo que se destina para el seguro previsional (o mejor dicho, la discusión sobre lo que debería ser mejor corresponde a otro capítulo).
- En limpio queda que a la AFP se le entrega aproximadamente $11,50 + $1,38 = $12,88 , y de eso, $1,38 es el costo del ahorro, lo que nos descuentan.
- Ahora sí, usando porcentajes, esta comisión de entrada es igual a $latex \frac{\$1,38}{\$11,50 + \$1,38} \approx 10,7\%$
- Anteriormente, en "Álgebra de comisiones", este blog consideró tales comisiones de entrada. Perder entre 8% y 18% del acumulado final no es insignificante.
- Confunde el que se siga usando esas proporciones que no tienen nada que ver con la eficiencia del ahorro pensional. Hay dos aspectos que sí cuentan:(*)
- el monto total de nuestro ingreso que es ahorrado (ese 11,50% que debería ser mucho más, por lo menos un verdadero 15%),
- y la eficiencia del ahorro (el costo de administración de cada peso ahorrado o invertido, en promedio este 10,7% por comisión de entrada);
- ¿esa cifra del 1,3%, de qué nos sirve?
Aquí cabe citar un párrafo de Sergio Clavijo en La República (4 de Mayo del 2016, en debate con Eduardo Lora):
Ante la falsa idea de que las comisiones cobradas por las AFPs son elevadas (que son las mismas que cobra Colpensiones), concluimos que: ... Es entendible que la gente del común piense que se le estaban cobrando tasas de administración del orden del 2% anual y que después han sido reducidas al 1,3% anual, pero es imperdonable que los expertos (como el Dr. Lora) no aclaren que, en realidad, los cobros son muy inferiores a esas cifras, pues esas tasas no se computan sobre el valor del portafolio administrado (como usualmente ocurre en el sistema financiero). NO, estas tasas de las AFPs en cuentas obligatorias se computan únicamente sobre la porción del aporte y no sobre el stock ahorrado, lo cual implica que a mayor estadía bajo el esquema de ahorro ese cobro va convergiendo hacia una tasa cercana al 1% anual a horizontes de 10 años de ahorro o al 0,5% hacia los 20 años.
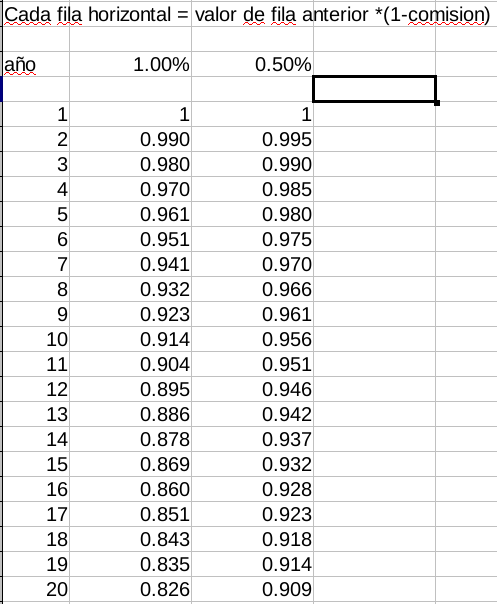
(Resaltado es mío). Sergio Clavijo tiene razón en la base del cómputo (la porción del aporte), pero "estas tasas" no son del 1,3% anual: son, en promedio, del 10,7% anual.
Y sí, es cierto que el efecto de una comisión de entrada de 10% sería aproximadamente equivalente al efecto de una comisión de administración del 1% a 10 años o una comisión de administración del 0.5% a 20 años:

Sin embargo, Sergio Clavijo omite considerar otros costos:

El cobro de estos otros costos, al afectar a todo el stock ahorrado, en la práctica son comisiones de administración.
Por ello, deberíamos saber exactamente el monto de tales costos.
(*) La tasa promedio del 1,62% (sobre ingreso base) destinado a seguro previsional sí interesa pues al menos ciertos seguros, en el caso del siniestro, han de pagar una proporción del ingreso base.
2016/03/15
Rentabilidad de Fondos Obligatorios versus Portafolio de Referencia
Las lectoras y lectores recordarán que en enero este blog describió un portafolio de referencia (1): un portafolio compuesto por una mitad en CDTs y otra mitad en un fondo indexado de acciones mundiales.
Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.
[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano -- pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:
]
Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).
En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.
Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).
Según https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,
No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,
Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45
Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]
Así, cuando leo esta parte del comunicado de Asofondos donde dice


me parece que se está insultando la inteligencia del ciudadano colombiano.
(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/
(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf
(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/
(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:
https://www.youtube.com/watch?v=I_ctJqjlrHA
Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.
[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano -- pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:
]Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).
En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.
Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).
Según https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,
- valor (NAV) el 2 de enero del 2015 fue US$58,58;
- valor el 31 de diciembre del 2015 fue US$55,96.
No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,
- en Ene 01/2015, US$1=COP$2.342,96 : US$58,58= COP$137.250,60 .
- en Dic 31/2015, US$1=COP$3.149,47 : US$55,96= COP$176.244,34.
- si COP$137.250,60 se convirtieron en COP$176.244,34 , COP$100 se volvieron COP$128,41 -- o, igual, $50 se volvieron $64,20.
Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45
Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]
Así, cuando leo esta parte del comunicado de Asofondos donde dice


me parece que se está insultando la inteligencia del ciudadano colombiano.
(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/
(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf
(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/
(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:
https://www.youtube.com/watch?v=I_ctJqjlrHA
2016/02/26
Problemitas del modelo chileno
Gracias a un contertulio encontré unos buenos videos sobre el sistema de pensiones de Chile -- que ha sido mostrado como el ejemplo a seguir en Colombia.
Y este otro, más elemental.
2016/02/25
A escapar de una reforma pensional amarrada
Se avecina una reforma pensional y según parece, va a ser diseñada a la medida de lo que quiere Montenegro de Asofondos -- justificado en unos informes de la OCDE que, oh sorpresa, citan al mismo Montenegro.
¡Qué útil el incesto intelectual! ¿Para qué considerar alternativas? ¿No será que los grandes intereses nos están ahogando la creatividad, y sólo nos llevan donde les conviene? (como si los EEUU y Chile fueran los paraísos pensionales...)
Pareciera que en el medio colombiano, la única manera de que se incluya una discusión de alternativas es si tal discusión nos viene del extranjero.
Por fortuna, se la tenemos: he aquí a la Picketty de las pensiones en los Estados Unidos, Teresa Ghilarducci.
Una audaz propuesta de la profesora:
Incluso, por qué no, discutamos Tontinas.
Tontines: The retirement plan of the future?
It’s sleazy, it’s totally illegal, and yet it could become the future of retirement (ilegales en los EEUU, no en Colombia...)
Optimal Retirement Tontines for the 21st Century: With Reference to Mortality Derivatives in 1693
Could A Tontine Be Superior To Today’s Lifetime Annuity Income Products?
2016/02/24
Presentación sobre pensiones en Séptimo Día.
El 22 de Febrero de 2016 el programa Séptimo Día de Caracol hizo una presentación sobre pensiones, titulada ¿Pensión imposible?: cuando el seguro para la vejez se vuelve una pesadilla. (*)
Es loable que de estos temas se le informe a la ciudadanía. Y entendemos que un asunto complejo se tenga que simplificar para la presentación, de una manera que quizás incomode a los expertos.
Hay un error demasiado serio en el reportaje, de tal magnitud, que arroja dudas sobre la verdadera intención del equipo periodístico.
El presentador, al inicio del programa, dice
El programa sigue entonces mostrando casos de personas que no han empezado a recibir desembolsos de parte de Colpensiones, a pesar, por lo menos en un caso, de una orden judicial. El programa presenta una declaracion de Ivan Jaramillo Jassir del Observatorio Laboral de la Universidad del Rosario (¿tienen sitio web? ¿dónde leerr lo que producen?) que señala unas preocupantes estadísticas de incumplimiento de pagos por parte de Colpensiones.
Se cuenta una historia que explicaría, supuestamente, el porqué Colpensiones se quedó sin plata -- laxitud hasta 1992 que otorgó jugosísimas pensiones, y la operación de mafias dedicadas a la defraudación judicial. También se describe la sobrecarga judicial impuesta por las tutelas contra Colpensiones.
El programa concluye con un anuncio de reforma pensional -- ¿la solución?
Sé de primera mano del pugilato que las personas han de librar con Colpensiones.
Sin embargo, el decir que Colpensiones no puede cumplirle al usuario en el corto plazo (por ejemplo demorándole los desembolsos) porque se quedó sin plata (como lo implica el parrafo inicial leído por Manuel Teodoro) es una aseveración de tal seriedad, que necesitaría prueba contundente.
Una investigación responsable, de parte de organismos de control o periodistas o políticos o ligas de consumidores, debería empezar por explorar una explicación mucho más sencilla:
"En Colpensiones el problema de atención [añadido: y cumplimiento] al peticionario se debe, mayormente, a problemas de recolección, almacenamiento y procesamiento de la información."
Y esta explicación, además, tendría la ventaja de ser un diagnóstico práctico que llevaría a tomar medidas concretas, en oficinas concretas, con personas concretas.
Estos problemas administrativos, ¿qué tanto explican los problemas de atención? es una pregunta empírica, cuya respuesta sería de mucho interés.
Quizás, sin duda, haya problemas presentes de presupuesto que hacen que ciertas oficinas no puedan operar por física falta de personal o equipos de cómputo. La investigación debería señalar tales cuellos de botella, y ver cómo se podría superar el obstáculo.
Por supuesto que hay problemas fundamentales de insolvencia en el largo plazo, que han de ser enfrentados, pero aún si se decretara una reforma pensional, eso no le resolvería el problema a estas personas del perfil descrito en el programa.
A los medios les pido responsabilidad y objetividad, y no ser idiotas útiles de unos grupos económicos que quieren modificar el sistema de pensiones para su propio beneficio mediante una apresurada reforma pensional.
(*) Además de la presentación, Caracol hizo un videochat al dia siguiente. En este momento no lo he visto, parece ser de interés.
https://www.youtube.com/watch?v=PkSq9_Y4rAU
Es loable que de estos temas se le informe a la ciudadanía. Y entendemos que un asunto complejo se tenga que simplificar para la presentación, de una manera que quizás incomode a los expertos.
Hay un error demasiado serio en el reportaje, de tal magnitud, que arroja dudas sobre la verdadera intención del equipo periodístico.
El presentador, al inicio del programa, dice
Imagine este escenario: Un amigo de confianza le dice "présteme todos los meses durante 20 o más años el equivalente del 4% de su sueldo, y al cabo de ese tiempo le devuelvo el total de esa plata -- con un interés. Así usted podrá retirarse con ese ahorro." Usted confía, y accede al negocio. Pasado el tiempo del acuerdo, y cuando llega el momento de pedirle a su amigo que cumpla con su parte del negocio, él le dice que no es posible, porque gastó su plata en otra cosa y ya no la tiene. Seguramente usted estará muy muy bravo. Pues eso no es muy diferente de lo que el estado ha hecho con la plata de millones de colombianos. La diferencia es que no les pidieron entregar el 4% voluntariamente. Fueron obligados.
El programa sigue entonces mostrando casos de personas que no han empezado a recibir desembolsos de parte de Colpensiones, a pesar, por lo menos en un caso, de una orden judicial. El programa presenta una declaracion de Ivan Jaramillo Jassir del Observatorio Laboral de la Universidad del Rosario (¿tienen sitio web? ¿dónde leerr lo que producen?) que señala unas preocupantes estadísticas de incumplimiento de pagos por parte de Colpensiones.
Se cuenta una historia que explicaría, supuestamente, el porqué Colpensiones se quedó sin plata -- laxitud hasta 1992 que otorgó jugosísimas pensiones, y la operación de mafias dedicadas a la defraudación judicial. También se describe la sobrecarga judicial impuesta por las tutelas contra Colpensiones.
El programa concluye con un anuncio de reforma pensional -- ¿la solución?
Sé de primera mano del pugilato que las personas han de librar con Colpensiones.
Sin embargo, el decir que Colpensiones no puede cumplirle al usuario en el corto plazo (por ejemplo demorándole los desembolsos) porque se quedó sin plata (como lo implica el parrafo inicial leído por Manuel Teodoro) es una aseveración de tal seriedad, que necesitaría prueba contundente.
Una investigación responsable, de parte de organismos de control o periodistas o políticos o ligas de consumidores, debería empezar por explorar una explicación mucho más sencilla:
"En Colpensiones el problema de atención [añadido: y cumplimiento] al peticionario se debe, mayormente, a problemas de recolección, almacenamiento y procesamiento de la información."
Y esta explicación, además, tendría la ventaja de ser un diagnóstico práctico que llevaría a tomar medidas concretas, en oficinas concretas, con personas concretas.
Estos problemas administrativos, ¿qué tanto explican los problemas de atención? es una pregunta empírica, cuya respuesta sería de mucho interés.
Quizás, sin duda, haya problemas presentes de presupuesto que hacen que ciertas oficinas no puedan operar por física falta de personal o equipos de cómputo. La investigación debería señalar tales cuellos de botella, y ver cómo se podría superar el obstáculo.
Por supuesto que hay problemas fundamentales de insolvencia en el largo plazo, que han de ser enfrentados, pero aún si se decretara una reforma pensional, eso no le resolvería el problema a estas personas del perfil descrito en el programa.
A los medios les pido responsabilidad y objetividad, y no ser idiotas útiles de unos grupos económicos que quieren modificar el sistema de pensiones para su propio beneficio mediante una apresurada reforma pensional.
(*) Además de la presentación, Caracol hizo un videochat al dia siguiente. En este momento no lo he visto, parece ser de interés.
https://www.youtube.com/watch?v=PkSq9_Y4rAU
2016/01/30
La tajada del pastel
Un video muy divertido sobre el importante asunto del deber de lealtad o estándar fiduciario, de uno de los autores del buen libro ya mencionado.
Animémonos a hacer uno para Colombia.
En los EEUU es un debate muy importante. Para Colombia es enormemente relevante, sobre todo frente a esas probables inversiones de las AFP en carreteras 4G.
Por ahora, qué tal exigirle a nuestros "asesores" a que firmen este juramento:
¿De dónde sacamos esto?
De la ley:
Animémonos a hacer uno para Colombia.
En los EEUU es un debate muy importante. Para Colombia es enormemente relevante, sobre todo frente a esas probables inversiones de las AFP en carreteras 4G.
Por ahora, qué tal exigirle a nuestros "asesores" a que firmen este juramento:
Creo que los mejores intereses de usted, cliente, han de ser primera prioridad. Por lo tanto, me comprometo a los siguientes principios fiduciarios:
- Pondré los intereses de mi cliente por encima de los míos propios o encima de los intereses de la sociedad administradora, sus accionistas, sus administradores, funcionarios, y empresas filiales y matrices.
- Actuaré con profesionalismo, como un experto prudente y diligente.
- No diré cosas que lleven al cliente al engaño, y haré declaración completa y justa de todos los hechos importantes.
- Evitaré conflictos de interés, y si fueran inevitables, se los describiré claramente al cliente.
¿De dónde sacamos esto?
De la ley:
Decreto 1242 de 2013:
Artículo 3.1.1.1.4. Prevalencia de los intereses de los inversionistas. Las sociedades administradoras de Fondos de Inversión Colectiva deberán administrar los Fondos de Inversión Colectiva dando prevalencia a los intereses de los inversionistas sobre cualquier otro interés, incluyendo los de la Sociedad Administradora; sus accionistas; sus administradores; sus funcionarios; sus filiales o subsidiarias, su matriz o las filiales o subsidiarias de esta.
Artículo 3.1.1.1.5. Prevención y administración de conflictos de interés. Las sociedades administradoras de Fondos de Inversión Colectiva deberán establecer en sus normas de gobierno corporativo, las políticas y los mecanismos idóneos que les permitan prevenir y administrar los posibles conflictos de interés en los que puedan incurrir cualquiera de sus funcionarios o la Sociedad Administradora, de conformidad con las reglas previstas en esta Parte.
2016/01/25
Investigación, datos y publicaciones de Asofondos
Es sorprendente que la Asociación Colombiana de Administradores de Fondos de Pensiones y Cesantías (Asofondos), una entidad que lleva más de 20 años de fundada, muy visible en los medios, y dedicada a un área muy importante de la política pública, con datos muy ricos, publique tan poca información y nada de datos.
Dos ejemplos:
https://www.youtube.com/watch?v=THwkzamatGQ
Añadido el 18 de Febrero del 2016:
Los catálogos de bibliotecas nacionales (como el de la Luis Ángel Arango) e internacionales como Worldcat pueden ser consultados para localizar materiales que fueron publicados pero quizás no aparezcan en el sitio web de Asofondos. Comparemos con lo que aparece publicado o asociado con Fasecolda, un gremio cercano -- y para una comparación más justa, sólo busquemos lo publicado desde 1994, fecha en que se fundó Asofondos.
http://www.worldcat.org/search?q=kw%3Afasecolda&fq=yr%3A1994..2016+%3E&qt=advanced&dblist=638

298 registros. En honor a la verdad, no son 298 materiales, pues hay registros duplicados, etc.
Veamos en la Luis Ángel:

56 registros.
En cambio, busquemos Asofondos:

Apenas 5 registros.
¿Qué habrá en la Luis Ángel?

Apenas 6 registros.
La academia ha sido exitosa en inculcarle a las nuevas generaciones de administradores públicos, líderes de opinión y prensa el valor de los datos y los análisis. Esto se nota, por ejemplo, en los recientes debates (Febrero de 2016) sobre la reserva forestal Van Der Hammen en Bogotá -- las partes aluden a estudios y mapas, y hay un costo político cuando un lado alega que no hay estudios y la otra señala que sí los hay.
Pero en el asunto importantísimo de los fondos de pensiones y cesantías, el gremio Asofondos brilla por lo opaco.
Vuelvo y pregunto:
¿Se hace investigación en Asofondos? ¿Asofondos publica sus estudios y datos? Dada la importancia de las pensiones y la estrecha supervisión y regulación de esta industria, ¿no creen necesario ser transparente con el público?
Dos ejemplos:
- En su apartado de "Publicaciones e Investigaciones", (tipo de publicaciones: todas), apenas 25 registros. Hay un apartado de "Biblioteca pensional" con 10 papers en total (no todos publicados por Asofondos). Hay un paper del 2008, y varios del 2011. ¿No hay nada hecho antes? En la sección de congresos de Asofondos hay unos videos de conferencias, sólo desde el 2010.
- El sitio de Asofondos enlaza a un servidor de datos, algunos de ellos, en apariencia, disponibles al público. ¿Los puedo consultar? parece que no.
https://www.youtube.com/watch?v=THwkzamatGQ
Añadido el 18 de Febrero del 2016:
Los catálogos de bibliotecas nacionales (como el de la Luis Ángel Arango) e internacionales como Worldcat pueden ser consultados para localizar materiales que fueron publicados pero quizás no aparezcan en el sitio web de Asofondos. Comparemos con lo que aparece publicado o asociado con Fasecolda, un gremio cercano -- y para una comparación más justa, sólo busquemos lo publicado desde 1994, fecha en que se fundó Asofondos.
http://www.worldcat.org/search?q=kw%3Afasecolda&fq=yr%3A1994..2016+%3E&qt=advanced&dblist=638

298 registros. En honor a la verdad, no son 298 materiales, pues hay registros duplicados, etc.
Veamos en la Luis Ángel:

56 registros.
En cambio, busquemos Asofondos:

Apenas 5 registros.
¿Qué habrá en la Luis Ángel?

Apenas 6 registros.
La academia ha sido exitosa en inculcarle a las nuevas generaciones de administradores públicos, líderes de opinión y prensa el valor de los datos y los análisis. Esto se nota, por ejemplo, en los recientes debates (Febrero de 2016) sobre la reserva forestal Van Der Hammen en Bogotá -- las partes aluden a estudios y mapas, y hay un costo político cuando un lado alega que no hay estudios y la otra señala que sí los hay.
Pero en el asunto importantísimo de los fondos de pensiones y cesantías, el gremio Asofondos brilla por lo opaco.
Vuelvo y pregunto:
¿Se hace investigación en Asofondos? ¿Asofondos publica sus estudios y datos? Dada la importancia de las pensiones y la estrecha supervisión y regulación de esta industria, ¿no creen necesario ser transparente con el público?
2016/01/09
Decisiones sobre ahorro (mapa preliminar)
Les pregunto a los lectores si esto es fiel representación de la cuestión.
Si alguien sabe de otras maneras de inversión que reciban beneficios tributarios, bienvenido el comentario.
Suscribirse a:
Entradas (Atom)