Mostrando las entradas con la etiqueta Leyes. Mostrar todas las entradas

2017/10/30

Propuesta de ANIF

La nota de periódico que comenté en la entrada pasada era el anuncio de un informe y propuesta de la Asociación Nacional de Instituciones Financieras (ANIF) sobre la reforma pensional. El documento es aterrador, y no sólo por los errores que señalé el día pasado.

Invito a leerlo en
http://anif.co/sites/default/files/investigaciones/anif-refpensional0917.pdf


(100 páginas -- tenga a mano la Mylanta).


2017/04/20

Enlace a "Es necesario ordenar el debate en pensiones" de Flor EstherSalazar (CID, UNal)

"Si por ejemplo, quisiéramos aludir a los asuntos fiscales como una de las principales preocupaciones en torno a la sostenibilidad del sistema (valga decir que, las reformas pensiónales han tenido una vocación meramente fiscalista, que lleva detrás una concepción de la seguridad social como una pesada carga, insostenible, que de cualquier modo hay que alivianar), el debate público debería estar considerando aspectos más allá de afirmar que la responsabilidad corresponde al régimen administrado por Colpensiones, alrededor de una preocupación por las pensiones “subsidiadas” o los cerca de 38 billones que se deben destinar del presupuesto nacional al pago de pensiones."


Source: Centro de Investigaciones para el Desarrollo (CID): Universidad Nacional de Colombia

2017/03/13

Que se investigue posible cartel de Administradoras de Pensiones y Cesantías

No puede discutirse una reforma pensional impulsada por las AFP sin antes cuestionar severamente la propia conducta de estas entidades. Por haber encontrado un indicio de cartelización, a las autoridades he pedido investigar a las sociedades administradoras y a la Asociación Colombiana de Administradoras de Fondos de Pensiones y de Cesantía (Asofondos) por restringir la competencia al fijar las tasas de las comisiones cobradas en los Fondos de Cesantías.

Esta fue la tesis que pido investigar.

Las AFP que administran Fondos de Cesantía han acordado fijar las tasas de las altísimas comisiones que cobran. Así, las AFP violan las leyes colombianas sobre la competencia, extraen excesivas rentas de los colombianos destruyendo su ahorro, toman abusiva ventaja de la exención tributaria que brindó el Estado y perjudican al erario y la sociedad en general.

Como ya hemos comentado en entradas anteriores (por ejemplo  Las carísimas tajadas de Cesantías),

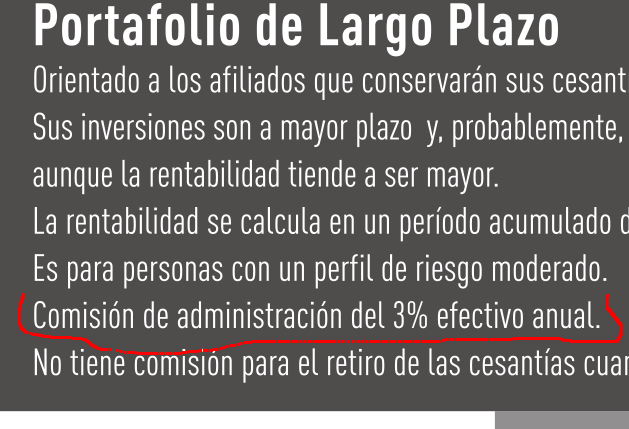
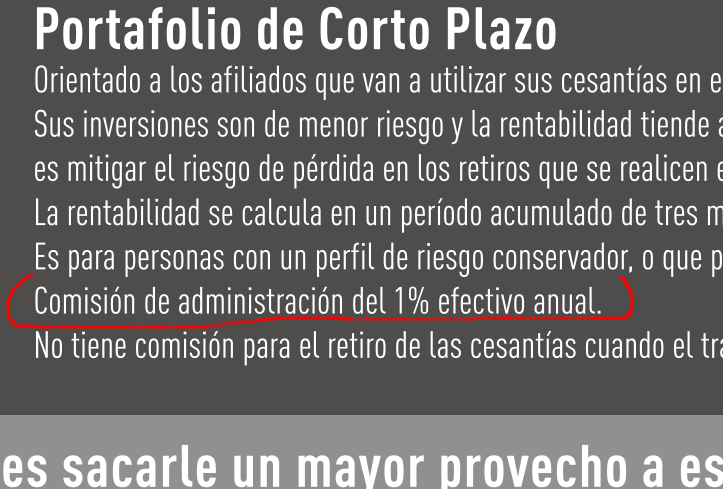
El afiliado a un Fondo de Cesantías puede escoger cómo reparte su plata entre dos tipos de carteras: una llamada de "Corto Plazo", que está 100% en Renta Fija,y otra llamada de "Largo Plazo", que está más o menos 40% en Renta Variable (Acciones + Fondos de Capital Privado) y 60% en Renta Fija. De acuerdo con la norma,
Las Sociedades Administradoras de Fondos de Pensiones y Cesantía podrán cobrar por la administración de los portafolios de inversión de los fondos de cesantía a que se refiere el Decreto 4600 de 2009 y demás disposiciones que lo modifiquen o sustituyan, las siguientes comisiones: Sobre el valor del portafolio de inversión de corto plazo, una comisión de hasta el uno por ciento (1%) anual, liquidada en forma diaria. Sobre el valor del portafolio de inversión de largo plazo, una comisión de hasta el tres por ciento (3%) anual, liquidada en forma diaria. Sobre el valor de cada retiro anticipado, una comisión de hasta el cero punto ocho por ciento (0.8%). (Circular Básica Jurídica, Parte II, título III, Capítulo Tercero, 1.2. Comisiones; https://www.superfinanciera.gov.co/jsp/10083480, mi énfasis)
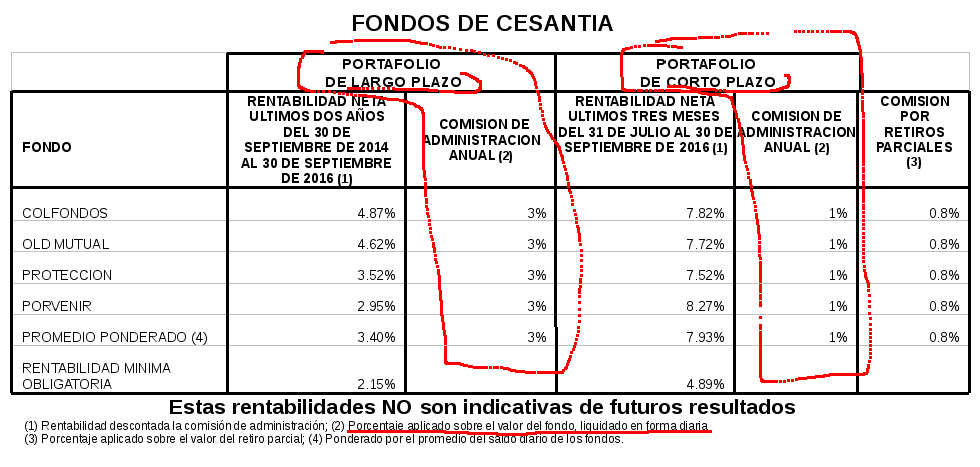
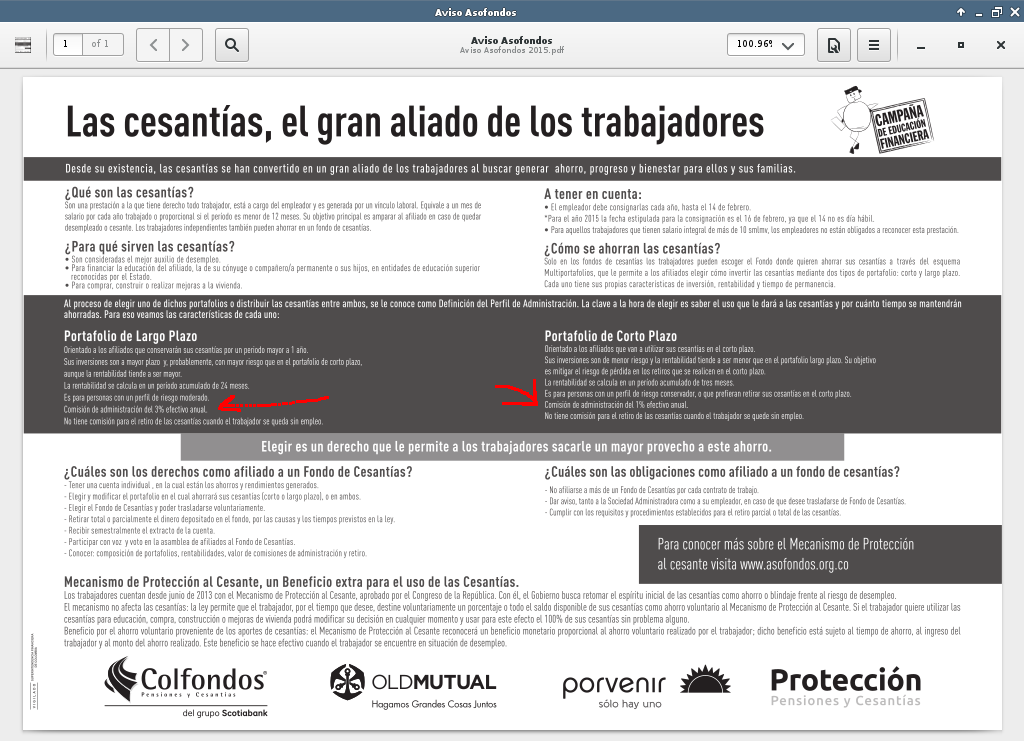
Las cuatro administradoras privadas de Fondos de Cesantías coinciden en cobrar lo máximo posible: sea el 3% o el 1% (tabla de https://www.superfinanciera.gov.co/jsp/11084).

Screenshot - 03132017 - 01:14:34 PM


En principio, cada AFP debería decidir cuánto cobrar de comisión en competencia con las demás. El efecto de deducir un 3% del saldo, cada año, por efecto del interés compuesto, destruye el ahorro. La competencia, en teoría, debería haber bajado esa comisión. ¡Eso nos dijeron los genios del sistema!

Presento un indicio que muestra que la comisión explícita del 3% y 1% es un acuerdo respaldado por Asofondos. El indicio es este documento pdf encontrado en el sitio web de Asofondos, http://asofondos.org.co/sites/default/files/Aviso%20Asofondos%202015.pdf (consultado 13 de Marzo del 2017), suscrito conjuntamente por las cuatro AFP (véanse los logos), que declara que las comisiones a ser cobradas son del 3% y el 1%.

AvisoAsofondoscompleto

Poniéndole lupa al asunto,

Screenshot - 03132017 - 01:25:20 PMScreenshot - 03132017 - 01:26:08 PM

Para advertir la gravedad del hecho, supóngase que Asobancaria en sus materiales dijera que todos los CDT a un año pagan 5,5%.

¿Qué norma y ley se está violando aquí? Tanto el Estatuto Orgánico del Sistema Financiero, Parte 3, Cap. 14, Art 98, como normas más generales contra prácticas restrictivas de la competencia (art. 47 del Decreto 2153 de 1992).


CAPÍTULO 14 Reglas Relativas a la Competencia y a la Protección del Consumidor

Artículo 98. REGLAS GENERALES
1. Reglas sobre la competencia.Están prohibidos todos los acuerdos o convenios entre empresarios, las decisiones de asociaciones empresariales y las prácticas concertadas que, directa o indirectamente, tengan por objeto o efecto impedir, restringir o falsear el juego de la libre competencia dentro del sistema financiero y asegurador. La Superintendencia Bancaria, de oficio o a petición de parte, podrá ordenar, como medida cautelar o definitivamente, que los empresarios se abstengan de realizar tales conductas, sin perjuicio de las sanciones que con arreglo a sus atribuciones generales pueda imponer.
[...]
3. Acciones de clase. De acuerdo con lo dispuesto en el artículo 76 de la Ley 45 de 1990, las personas perjudicadas por la ejecución de las prácticas a que se refieren los numerales anteriores del presente artículo podrán intentar la correspondiente acción de responsabilidad civil para la indemnización del daño causado, que se tramitará por el procedimiento ordinario, pero con observancia de las reglas previstas por los numerales 3 a 7 y 9 a 15 del artículo 36 del Decreto 3466 de 1982. Para estos efectos, las personas que no comparezcan serán representadas por la Superintendencia Bancaria, tratándose de conductas imputables a entidades sometidas a su vigilancia. La publicación de la sentencia se hará por la Superintendencia Bancaria, en estos casos, y la notificación del auto que dé traslado de las liquidaciones presentadas, a que se refiere el numeral 13 del mencionado artículo 36, se efectuará por estado.
[...]
4. Modificado por el artículo 24 de la Ley 795 de 2003. Debida prestación del servicio y protección al consumidor.
4.1 Deber general. Las instituciones sometidas al control de la Superintendencia Bancaria, en cuanto desarrollan actividades de interés público, deberán emplear la debida diligencia en la prestación de los servicios a sus clientes a fin de que éstos reciban la atención debida en el desarrollo de las relaciones contractuales que se establezcan con aquellas y, en general, en el desenvolvimiento normal de sus operaciones. Igualmente, en la celebración de las operaciones propias de su objeto dichas instituciones deberán abstenerse de convenir cláusulas que por su carácter exorbitante puedan afectar el equilibrio del contrato o dar lugar a un abuso de posición dominante.

De https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile7572&downloadname=parte03.pdf


Artículo 45. Definiciones. Para el cumplimiento de las funciones a que se refiere el artículo anterior se observarán las siguientes definiciones:
1. Acuerdo: Todo contrato, convenio, concertación, práctica concertada o conscientemente paralela entre dos o más empresas.
2. Acto: Todo comportamiento de quienes ejerzan una actividad económica.
3. Conducta: Todo acto o acuerdo.
4. Control: La posibilidad de influenciar directa o indirectamente la política empresarial, la iniciación o terminación de la actividad de la empresa, la variación de la actividad a la que se dedica la empresa o la disposición de los bienes o derechos esenciales para el desarrollo de la actividad de la empresa.
5. Posición Dominante: La posibilidad de determinar, directa o indirectamente, las condiciones de un mercado.
6. Producto: Todo bien o servicio.

Artículo 46. Prohibición. En los términos de la Ley 155 de 1959 y del presente Decreto están prohibidas las conductas que afecten la libre competencia en los mercados, las cuales, en los términos del Código Civil, se consideran de objeto ilícito.
*Adicionado por la Ley 1340 de 2009:* Las disposiciones sobre protección de la competencia abarcan lo relativo a prácticas comerciales restrictivas, esto es acuerdos, actos y abusos de posición de dominio, y el régimen de integraciones empresariales, Lo dispuesto en las normas sobre protección de la competencia se aplicará respecto de todo aquel que desarrolle una actividad económica o afecte o pueda afectar ese desarrollo, independientemente de su forma o naturaleza jurídica y en relación con las conductas que tengan o puedan tener efectos total o parcialmente en los mercados nacionales, cualquiera sea la actividad o sector económico,

Artículo 47. Acuerdos contrarios a la libre competencia. Para el cumplimiento de las funciones a que se refiere el artículo 44 del presente Decreto se consideran contrarios a la libre competencia, entre otros, los siguientes acuerdos:
1. Los que tengan por objeto o tengan como efecto la fijación directa o indirecta de precios. [...]

De http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/1992/D2153de1992.htm

El estado colombiano da una exención tributaria a los auxilios de cesantía: el empleador y el empleado los puede deducir de su renta gravable, y el empleado, si los retira  por las razones autorizadas, no tiene que pagar impuestos sobre sus ganancias.

En otras partes, en EEUU por ejemplo, lo que alguien recibe de seguro de desemplo es considerado renta gravable y paga impuestos -- y sin embargo no es "earned income", no puede ahorrarse para pensión en un Individual Retirement Account.

El estado colombiano decidió dejar ir esos ingresos de impuestos para incentivar una actividad económica que se considera socialmente benéfica: es bueno que los hogares con un miembro desempleado  puedan conservar cierto poder adquisitivo, y que el cesante tenga cierta libertad para buscar un buen trabajo.

Pero cuando unas empresas, aprovechando el oligopolio concedido por el estado, cobran comisiones y costos tan altos que afectan recortan el beneficio de individuos, familias empresas y la comunidad en general, el estado no puede cumplir con los objetivos que se planteó y posiblemente deba cobrar más impuestos o usar recursos de otro lado.


2017/03/09

"Consecuencias de las inversiones de los Fondos Privados de Pensiones": debaten J. R. Acosta y David Salamanca.

Ante el olor de la cloaca que se está destapando en las finanzas de obras de infraestructura nacional ("4G"), es evidente que la demanda de Jose Roberto Acosta ante el Consejo de Estado contra el Decreto 1385 de 2015 era profética y muy necesaria.

(Fragmento de una entrevista de Semana, publicado en Julio del 2015.)


2017/03/07

La farsa de la asamblea de afiliados a Fondos de Pensión

Para prevenir el que las sociedades administradoras (AFP) hagan lo que quieran con los ahorros de los afiliados a fondos de pensiones, la ley colombiana establece varios mecanismos. Entre ellos, ordena que los afiliados a los fondos tengan derecho a reunirse en asamblea anual, y elijan unos representantes a la junta directiva de la AFP.

Entiendo que esas reuniones no sean muy populares, pero deben hacerse, y los consumidores financieros deberían asistir, hacerse representar y hacerse elegir.

Mediante derecho de petición, pedimos información a las AFP y, según entiendo, a la Superintendencia Financiera, sobre las últimas asambleas de afiliados celebradas. Sólo era cosa de fotocopiar unas páginas de libros de actas, y sin embargo, varias semanss después, la única lista de asamblea que hemos recibido es la de Colfondos. ¡Gracias Colfondos!

Al estudiar la lista de asistentes a las asambleas de Pensiones Obligatorias y Cesantías, desde 2013 hasta el 2016, encontramos que ciertos nombres se repetían una y otra vez,  asistiendo a las asambleas de afiliados a Pensiones y a Cesantías. Los mismos asistían año tras año. Represento esta información en la tabla de abajo, con un color oscuro si esa persona asistió a la asamblea de ese año.

¿Podemos celebrar el civismo de un grupo de afiliados? me temo que no: al buscar sus nombres y cédulas, nos encontramos que la inmensa mayoría de ellos (25 de 28) eran ABOGADOS DE COLFONDOS. Los marco de color turquesa en la tabla.
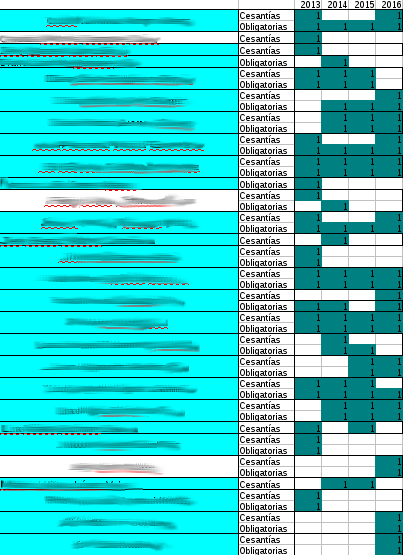
Screenshot - 03072017 - 04:25:52 AM


Amigos de la Oficina Jurídica de Colfondos: ¿no les parece muy burdo, muy grosero, el montar una farsa de asamblea donde los únicos representados son ustedes mismos?

Una vieja amiga, protectora de la república pero abogada de lo indefendible, me dice que no es tan malo esto, que ellos invitan pero que nadie va, y que los abogados también tienen su pensioncita en Colfondos.

Bueno, le respondo, entonces que al menos traigan a otros trabajadores de Colfondos, a la señora de los tintos y el ingeniero de sistemas y a un asesor de ventas. Para darle representatividad, meterle gente real, quitarle la farsa, digo yo.

¿Será coincidencia que los muy legales asistentes a estas asambleas, desde 2013 al 2016, reeligieron por unanimidad como "representantes de los trabajadores" ante la Junta Directiva de la AFP a unas personas que en ese lapso de tiempo nunca asistieron a las asambleas para reportar qué hicieron o qué se les ofrecía a sus representados? (varios de esos "representantes de trabajadores" también tienen puestos en las juntas de Citi).

¿Qué otras sorpresas se esconden en la información que no hemos recibido?
2017/01/23

Sobre representantes de trabajadores en las Juntas Directivas de AFP

Decreto Número 656 de 1994 (marzo 24), por el cual se establece el régimen jurídico y financiero de las sociedades que administren Fondos de Pensiones.


CAPITULO III: DIRECCION, ADMINISTRACION Y CONTROL


Artículo 10. La Dirección y administración de las Sociedades Administradoras de Fondos de Pensiones se sujetará a las disposiciones generales contenidas sobre el particular en el Estatuto orgánico del Sistema Financiero. No obstante, en las Juntas Directivas de estas entidades tendrán asiendo, con voz pero sin voto, dos (2) representantes de los afiliados, elegidos por ellos mismos, quienes junto con el Revisor Fiscal deberán velar por los intereses de los afiliados.

Tratándose de Sociedades Administradoras de Fondos de Pensiones y de Cesantía que administren fondos de pensiones, las mismas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantía, de conformidad con la reglamentación vigente sobre el particular, y con un representante de los afiliados a los fondos de pensiones, si los hubiere. Lo anterior sin perjuicio de su obligación de elegir un representante de los empleadores.

Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos que cuenten con voto.

Artículo 11. Los fondos de pensiones contarán con un Revisor Fiscal, elegido por los afiliados y accionistas para lo cual unos y otros tendrán derecho de voto en proporción a su participación en el patrimonio de la sociedad y en el fondo, de conformidad con lo que al efecto determine el reglamento. El Revisor Fiscal que se elija podrá ser a la vez Revisor Fiscal de la correspondiente sociedad administradora.

Para efectos de la elección de una persona natural como Revisor Fiscal de un fondo de pensiones será necesario que la Superintendencia Bancaria se cerciore previamente acerca del carácter, idoneidad y experiencia de los posibles candidatos. Tratándose de personas jurídicas se seguirá el procedimiento general establecido.

Artículo 12. Los administradores y representantes legales de las sociedades que administren fondos de pensiones estarán sometidos a las siguientes prohibiciones:

a) No podrán ser directores, administradores, representantes legales o empleados de otra sociedad que administre fondos de pensiones, ni de entidades que sean directa o indirectamente accionistas o aportantes de capital de otra sociedad que administre fondos de pensiones;

b) No podrán ser administradores, representantes legales o empleados de firmas comisionistas de bolsa, comisionistas independientes, comisionistas de valores, sociedades administradoras de fondos de inversión, fondos de inversión o fondos mutuos de inversión, ni, en general, de cualquier entidad que tenga el carácter de inversionista institucional. Tampoco podrán ser empleados de una mesa de dinero o empleados de una bolsa de valores;

c) No podrán poseer una participación superior al 5% en ninguna de las entidades a que hacen referencia los literales anteriores, salvo en la sociedad administradora en la cual actúen como directores, administradores o representantes legales.

Parágrafo. Las inhabilidades e incompatibilidades de que trata el presente artículo serán igualmente aplicables respecto de los empleados de las sociedades que administren fondos de pensiones y que, en razón de su cargo o posición, les corresponda participar o participen en la toma de decisiones de inversión.

Fuente:

2017/01/14

Los trabajadores afiliados a AFP han de tener representación en sus directivas

DECRETO 2555 DE 2010


[tomado de http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/2010/2555.htm, consultado Enero 14 de 2016. Aunque con fecha del 2010, este decreto compila las normas que se vayan creando]

Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones.

PARTE 2: ENTIDADES SUJETAS A INSPECCIÓN Y VIGILANCIA Y SUJETAS A CONTROL


LIBRO 6: Normas aplicables a las sociedades administradoras de fondos de pensiones y cesantías


TÍTULO 2

ELECCIÓN DE LOS REPRESENTANTES DE LOS TRABAJADORES Y DE LOS EMPLEADORES EN LAS JUNTAS Y CONSEJOS DIRECTIVOS DE LAS SOCIEDADES ADMINISTRADORAS DE FONDOS DE PENSIONES Y CESANTÍAS

 Artículo 2.6.2.1.1 Asamblea ordinaria. Los trabajadores afiliados a los fondos de pensiones y de cesantía administrados por sociedades administradoras de fondos de pensiones y de cesantía se reunirán en asamblea ordinaria una vez al año, dentro del mes de marzo, con el fin de elegir su representante o representantes, según corresponda, en la junta directiva de la respectiva sociedad.

Artículo 2.6.2.1.2 Postulaciones. Los trabajadores que deseen postularse para actuar como representante de los demás trabajadores afiliados a la respectiva sociedad administradora de fondos de pensiones y de cesantía deberán inscribirse, junto con sus respectivos suplentes, durante el mes de febrero inmediatamente anterior a la elección, en cualquiera de las oficinas de la sociedad administradora o de las entidades a través de las cuales se efectúe el recaudo de recursos del fondo administrado, adjuntando para el efecto una hoja de vida en la cual conste, a lo menos, su nombre completo y documento de identidad, fecha de nacimiento, lugar de residencia y cargos desempeñados durante los últimos cinco (5) años.

Artículo 2.6.2.1.3 Convocatorias. Corresponderá al representante legal de las sociedades administradoras de fondos de pensiones y de cesantía convocar, con no menos de cinco (5) días hábiles de antelación, a la reunión ordinaria de que trata el artículo 2.6.2.1.1, mediante comunicación escrita dirigida a la dirección de la empresa en la cual presten sus servicios los trabajadores afiliados a los Fondos por ella administrados, acompañada de una relación detallada de las personas inscritas como candidatas a la elección de representante de los trabajadores. Cuando varios de los trabajadores afiliados a un fondo de cesantía presten sus servicios a una misma empresa, bastara con el envío de una citación conjunta. Siguiendo el mismo procedimiento se citará a los afiliados independientes.

En la citación que efectúe la sociedad administradora se indicará la fecha, hora y lugar de la reunión.

Artículo 2.6.2.1.4 Convocatoria mediante aviso. La convocatoria a la asamblea de trabajadores afiliados a los fondos de pensiones y de cesantía también podrá efectuarse mediante aviso destacado publicado al menos en dos (2) ocasiones, en días distintos, en tres (3) diarios de amplia circulación nacional, con el cumplimiento de lo señalado anteriormente. En todo caso, la última publicación deberá efectuarse con no menos de cinco (5) días hábiles de antelación a la fecha prevista para la reunión.

Parágrafo. Cuando la sociedad administradora no convoque a la asamblea ordinaria de trabajadores, en los términos previstos en el presente Título, ésta se reunirá por derecho propio el último día hábil del mes de marzo, en el domicilio principal de la sociedad administradora, a las seis (6:00) de la tarde.

Artículo 2.6.2.1.5 Representación mediante poder. Todo trabajador podrá hacerse representar en las reuniones de la asamblea ordinaria de que trata los artículos anteriores, mediante poder otorgado por escrito, en el cual se indique el nombre del apoderado, la persona en quien éste puede sustituirlo y la reunión para la cual se confiere. Esta representación sólo podrá recaer en la persona de otro trabajador afiliado al mismo Fondo.

Artículo 2.6.2.1.6 Quórum deliberatorio. La asamblea de los trabajadores, reunida para los efectos previstos en el artículo 2.6.2.1.1, podrá deliberar con cualquier número plural de asistentes. Las decisiones se tomarán por mayoría de los votos presentes. Para estos efectos, el trabajador tendrá tantos votos como unidades posea en el fondo.

Artículo 2.6.2.1.7 Reuniones de segunda convocatoria. Si se convoca la asamblea y ésta no se lleva a cabo por falta de quórum, dentro de los tres (3) días hábiles siguientes se citará a una nueva reunión, en los mismos términos, señalados en el artículo 2.6.2.1.3, la cual sesionará y decidirá válidamente cualquiera que sea la cantidad de unidades que esté representada.

La nueva reunión deberá efectuarse a más tardar dentro de los quince (15) días hábiles siguientes a la fecha fijada para la primera sesión.

Cuando la asamblea se reúna en sesión ordinaria por derecho propio el último día hábil del mes de marzo, también podrá deliberar, y decidir válidamente en los términos previstos en el inciso anterior.

Artículo 2.6.2.1.8 Limitaciones a la representación. En la asamblea de trabajadores a que hace referencia el artículo 2.6.2.1.1 del presente decreto ningún trabajador podrá representar, en ningún caso, un número de unidades superior al diez por ciento (10%) de aquellas en las cuales se encuentre dividido el respectivo fondo de cesantía.

Artículo 2.6.2.1.9 Actas de la asamblea. Lo ocurrido en las reuniones de la asamblea se hará constar con un libro de actas. Estas se firmarán por quienes sean elegidos presidente y secretario de la asamblea.

Las actas se encabezarán con su número y expresarán, cuando menos, el lugar, fecha y hora de la reunión; la forma y antelación de la convocatoria, si la hubo; la lista de asistentes, con indicación del número de unidades propias y ajenas que representen; las personas inscritas para la elección de representantes de los trabajadores, la persona o personas elegidas; el número de votos emitidos a su favor y a favor de los demás participantes en la elección; los votos en blanco; las constancias dejadas por los asistentes y la fecha y hora de la clausura de la sesión.

Artículo 2.6.2.1.10 Designación de representantes. Los representantes de los empleadores en la junta directiva de las sociedades administradoras de fondos de pensiones y de cesantía serán designados por la asamblea general ordinaria de accionistas de cada sociedad, con sujeción a las normas que regulan dichas reuniones.

Artículo 2.6.2.1.11 Representantes de los empleadores. Podrán actuar como representantes de los empleadores las sociedades en las cuales laboren los trabajadores afiliados al respectivo fondo de cesantía, así como las personas naturales a las cuales éstos presten directamente sus servicios. En el primero de los casos, la representación se ejercerá por conducto del representante legal de la sociedad respectiva.

Artículo 2.6.2.1.12 Postulación de empleadores. Los empleadores que deseen postularse para actuar como representantes de los demás empleadores de los trabajadores afiliados a la respectiva sociedad deberán inscribirse para el efecto, junto con sus respectivos suplentes, en los términos previstos en el artículo 2.6.2.1.2 del presente decreto.

Artículo 2.6.2.1.13 Envío de actas. Copia autorizada del acta de las asambleas destinadas a elegir representantes de los empleadores y de los trabajadores en las Juntas Directivas de las sociedades administradoras será enviada al Ministerio de la Protección Social y a la Superintendencia Financiera de Colombia, dentro de los cinco (5) días hábiles inmediatamente siguientes a la respectiva reunión.

Tratándose de asambleas de trabajadores copia del acta deberá enviarse igualmente a la respectiva sociedad administradora.

Artículo 2.6.2.1.14 Ausencia de inscripción. Cuando durante los términos señalados para el efecto no se realice ninguna inscripción de postulantes a representantes de los trabajadores, en la convocatoria a la respectiva asamblea la sociedad administradora informará el hecho a los afiliados al fondo de cesantía. En tal caso, los representantes de los trabajadores serán elegidos de entre los asistentes a la respectiva asamblea.

Cuando no se presenten inscripciones al cargo de representante de los empleadores, la sociedad administradora de fondos de pensiones y de cesantía, informará el hecho al Ministerio de la Protección Social, dentro de los tres (3) días hábiles inmediatamente siguientes al vencimiento del término señalado para el efecto, con el objeto de que se designe a un representante del mismo para que asista a la correspondiente asamblea, en la cual los accionistas podrán elegir libremente la representación de los empleadores en la junta directiva de la sociedad, de entre quienes reúnan los requisitos para serlo.

La persona que así resulte electa ejercerá forzosamente el cargo, pero podrá solicitar que se abra por la sociedad administradora un nuevo período de inscripciones y que se realice una nueva elección

Artículo 2.6.2.1.15 Posesión. Los representantes de los trabajadores y de los empleadores que sean elegidos de conformidad con el procedimiento establecido en el presente Título deberán tomar posesión de sus respectivos cargos ante la Superintendente Financiera de Colombia. Si vencidos dos (2) meses desde la fecha de la elección, ninguno de los representantes de los trabajadores electos hubiere dado cumplimiento al requisito de que trata el inciso anterior, o si la Superintendencia Financiera de Colombia hubiere negado la posesión tanto del principal como del suplente, el representante legal de la sociedad deberá proceder a convocar una nueva asamblea, en los términos previstos presente decreto para la elección del representante o representantes de los trabajadores que deban reemplazar a aquél o aquellos que no tomaron posesión de sus cargos.

TÍTULO 3 

REVISOR FISCAL DE LOS FONDOS DE PENSIONES Y REPRESENTANTES DE LOS AFILIADOS AL FONDO DE PENSIONES 

Artículo 2.6.3.1.1 Revisor fiscal de los fondos de pensiones. Los fondos de pensiones tendrán un revisor fiscal, designado por los accionistas de la sociedad administradora y los afiliados del respectivo fondo de pensiones, en la forma prevista en los artículos siguientes. El revisor fiscal que se elija podrá ser el mismo de la sociedad administradora.

Artículo 2.6.3.1.2 Elección. Para la elección de revisor fiscal se conformará una comisión integrada por tres representantes de los afiliados del fondo de pensiones y los accionistas de la sociedad administradora.

Artículo 2.6.3.1.3 Designación de los miembros de la Comisión. Los miembros de la comisión serán elegidos por la asamblea de accionistas o de afiliados según el caso y ejercerán el cargo por el término establecido en los estatutos de la sociedad administradora. A falta de estipulación, el período de los comisionados será igual al previsto para el revisor fiscal del fondo de pensiones.

Sin perjuicio de lo previsto en el presente decreto, en la designación de los representantes de los afiliados se aplicará lo dispuesto en materia de asambleas de trabajadores, en el Título 2 del Libro 6 de la presente Parte. La elección de los representantes de la administradora se hará en la forma prevista en la ley para la designación de los miembros de la junta directiva.

Artículo 2.6.3.1.4 Mayoría. La elección del revisor fiscal de un fondo de pensiones requiere el voto de cuatro (4) de los miembros de la Comisión. Cada miembro tendrá derecho a un voto. Si efectuada la reunión en la forma prevista en la ley, no se obtiene la mayoría exigida en este artículo, deberá celebrarse una nueva reunión, dentro de los quince (15) días siguientes. Si en la segunda reunión tampoco se obtiene dicha mayoría, deberá realizarse una tercera reunión dentro de los quince (15) días siguientes a la fecha de la segunda reunión, en la cual podrá decidirse con el voto favorable de tres de los miembros de la comisión.

Artículo 2.6.3.1.5 Otras normas aplicables. En lo no previsto en el presente Título se aplicará lo dispuesto en el Estatuto Orgánico del Sistema Financiero, en materia de elección, posesión, funcionamiento y remoción de revisores fiscales y en subsidio, las disposiciones del Código de Comercio.

Artículo 2.6.3.1.6 Representantes de los afiliados al Fondo de Pensiones. Los afiliados al fondo de pensiones tendrán dos representantes, para que asistan a todas las juntas directivas de la sociedad administradora, con voz pero sin voto, quienes con el revisor fiscal, velarán por los intereses de los afiliados. Tratándose de sociedades administradoras de fondos de pensiones y de cesantías, que administren fondos de pensiones, éstas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantías y con un representante de los fondos de pensiones. Sin perjuicio de su obligación de elegir un representante de los empleadores.

Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos de cuenten con voto.

Artículo 2.6.3.1.7 Elección de representantes. La elección de los representantes de los afiliados de los fondos de pensiones en la junta directiva de la sociedad administradora, se regirá por lo dispuesto en el Título 2 del Libro 6 de la presente Parte, sobre elección de los representantes de los afiliados a los fondos de cesantía.

Artículo 2.6.3.1.8 Funciones de los representantes. Los representantes de los afiliados a los fondos de pensiones tendrán derecho a inspeccionar, en cualquier momento, los libros, papeles e informes de de acuerdo con las disposiciones legales vigentes pueden ser consultados por los accionistas de la sociedad administradora.

2016/08/26

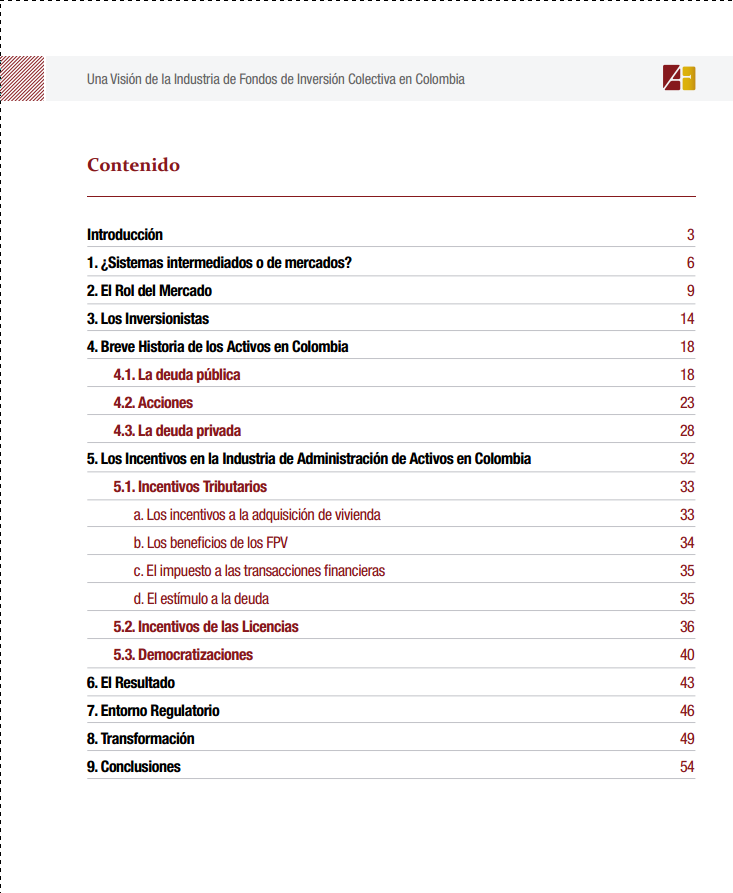
Reporte de Ana F. Maiguashca sobre Fondos de Inversión

Quiero dar noticia a los lectores sobre un importante escrito de Ana Fernanda Maiguashca, actualmente co-directora del Banco de la República y persona de amplia experiencia en regulación financiera.

[vuelto a actualizar][
actualizado] Fue presentado en el pasado congreso de Asofiduciarias, y ahora está disponible al público (¡muchas gracias!) en
http://www.asofiduciarias.org.co/p/INFORME%20FICS_FINALIZADO.compressed.pdf .
http://www.asofiduciarias.org.co/index.php/publicaciones/otras-publicaciones; lo viven cambiando de sitio. :(

TablaContenidoMaiguashca

También es interesante el video de la presentación.

https://www.youtube.com/watch?v=QGyi-eZnd3Q

2016/07/26

Audiencia Pública Virtual 2016 #PregúnteleAlaSFC: ¡participe!

Gracias a que el sitio de la Superfinanciera dice "se autoriza la reproducción total o parcial de la información contenida en esta página Web, siempre y cuando se mencione la fuente", reproducimos esta importantísima invitación: (https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10086284)

¡De veras es importante! preguntas se recibirán hasta el 18 de Agosto.

Participe [...] en nuestra 2a Audiencia Pública Virtual 2016 #PregúnteleAlaSFC


Julio 06 de 2016

Las audiencias públicas de rendición de cuentas constituyen uno de los pilares fundamentales del buen gobierno en la gestión pública, dentro de una cultura de apertura de información, transparencia y diálogo entre el Estado y los ciudadanos, con el fin de elevar los niveles de credibilidad y confianza de la ciudadanía hacia sus autoridades.

La Superintendencia Financiera de Colombia (en adelante SFC), comprometida con la transparencia y la democratización de la gestión pública, realizará a lo largo de 2016 varios eventos de rendición de cuentas denominados "Audiencia Pública Virtual #PregúnteleAlaSFC", para los cuales ha dispuesto sus canales electrónicos (twitter, Facebook y correo electrónico), con el fin de permitir una eficaz interacción de la Administración con los consumidores financieros, las entidades supervisadas, las agremiaciones, las veedurías ciudadanas, los establecimientos educativos, los medios de comunicación, los órganos de control y otros interesados.

Para participar en estos espacios se deberá mencionar siempre #PregúnteleAlaSFC, independientemente del canal utilizado, teniendo en cuenta las reglas establecidas para tal fin.

¿QUÉ SON LAS AUDIENCIAS PÚBLICAS VIRTUALES PARTICIPATIVAS DE LA SFC?

Son espacios virtuales abiertos al público durante periodos específicos de tiempo distribuidos a lo largo del año, para rendir cuentas con respecto a un tema determinado, en los cuales pueden participar los ciudadanos, las organizaciones y, en general, quienes estén interesados en dialogar con los servidores públicos de la SFC para evaluar la gestión de la Entidad en el cumplimiento de sus responsabilidades legales, la ejecución de sus proyectos o programas y la gestión de sus recursos en un periodo determinado.

¿CUÁL ES EL PROPÓSITO DE ESTAS AUDIENCIAS PÚBLICAS VIRTUALES?

Estas audiencias públicas virtuales forman parte de la estrategia de rendición de cuentas de la SFC para 2016 y tienen los siguientes propósitos:

• Promover la consulta de los informes de gestión elaborados periódicamente por la Superintendencia Financiera de Colombia (SFC) y divulgados a través del sitio web institucional.

• Plantear temas abiertos, con el fin de recoger el mayor número de inquietudes que tengan los ciudadanos frente a las acciones y decisiones de la Entidad sobre dicho tema particular.

• Convocar y promover la participación de organizaciones y actores representativos del mercado financiero, asegurador, bursátil y previsional; grupos de veeduría ciudadana, profesores y estudiantes interesados en los temas de la Entidad y la ciudadanía en general.

• Conocer de manera directa las necesidades y expectativas de los diferentes usuarios con respecto a los servicios que presta la SFC.

• Proporcionar espacios de interlocución directa entre los servidores públicos de la SFC y la ciudadanía, mediante una relación bidireccional de diálogo que permita, en lo posible, la participación de quienes deseen hacerlo.

• Facilitar el ejercicio del control social a la gestión de la SFC.

• Contribuir al desarrollo de los principios constitucionales de transparencia, responsabilidad, eficacia, eficiencia, imparcialidad y participación ciudadana en el manejo de los recursos públicos.

• En general, fomentar el diálogo y la retroalimentación entre la SFC y los ciudadanos.

SEGUNDA AUDIENCIA PÚBLICA VIRTUAL DE LA SFC 2016

TEMA: Quejas contra Entidades vigiladas por la SFC

La ciudadanía en general puede acudir a la Entidad en caso de tener una queja contra una entidad vigilada por la SFC o una inquietud respecto de sus servicios o productos. Estas reclamaciones o quejas se pueden presentar en forma personal, escrita o a través de medios tecnológicos, tales como nuestro sitio Web www.superfinanciera.gov.co o el correo electrónico super@superfinanciera.gov.co.

Los ciudadanos que acuden a la sede de la SFC son atendidos directamente en la recepción del Punto de Contacto de la entidad, por orden de llegada, y de acuerdo con el tema objeto de su reclamación o queja, se les asigna el turno que les corresponde, por el sistema automático de “digiturnos”.

Para orientación telefónica sobre la manera de presentar su queja, los ciudadanos que se encuentran en Bogotá se pueden comunicar a la línea 3078042, y quienes se encuentran en una ciudad diferente, a la línea gratuita nacional 01 8000 120 100.

Las reclamaciones o quejas son analizadas y tramitadas de conformidad con las normas aplicables, bajo los principios de transparencia, celeridad y oportunidad.

INFORMACIÓN DE CONSULTA: A través de los siguientes enlaces del sitio web de la SFC www.superfinanciera.gov.co se podrá consultar información relacionada con las quejas contra entidades vigiladas por la Entidad, así:

FECHA DE APERTURA: Se dará inicio a esta audiencia con la apertura de los canales virtuales el día 18 de julio 2016.

FECHA DE CIERRE: las consultas relacionadas con el tema a tratar en este evento de rendición de cuentas se recibirán hasta el 18 de agosto de 2016.

PLAZO PARA FORMULACIÓN DE COMENTARIOS, PREGUNTAS, PETICIONES O SUGERENCIAS CON RESPECTO AL TEMA DE LA AUDIENCIA: Entre el 18 de julio y el 18 de agosto de 2016.

PUBLICACIÓN DE RESPUESTAS: serán publicadas a través del sitio web institucional www.superfinanciera.go.co dentro de los términos establecidos por la ley en la siguiente ruta:

Inicio --> Nuestra Entidad --> Rendición de Cuentas

¿CÓMO PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS VIRTUALES DE LA SFC?

Los ciudadanos y representantes de organizaciones interesados en participar en las Audiencias Públicas Virtuales de Rendición de Cuentas 2016 de la SFC podrán hacerlo enviando sus preguntas o propuestas al correo electrónicoaudienciavirtual2016@superfinanciera.gov.co indicando además su nombre completo y organización que representan, si es del caso.

También lo podrá hacer vía redes sociales utilizando el hashtag #PregúnteleAlaSFC

Para la formulación de las preguntas, consultas, peticiones y/o propuestas es importante tener en cuenta lo siguiente:

  • Deben estar relacionadas únicamente con el tema específico definido para el respectivo evento de rendición de cuentas.

  • Deben ser de competencia de la SFC.

  • Deben referirse a asuntos de interés general, no a temas personales o casos de interés individual.

  • Deben ser breves, concretas y presentarse en forma respetuosa.

¿QUÉ ALTERNATIVAS EXISTEN PARA PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS?

  • Elección de los temas. De forma permanente está disponible la encuesta de profundización de temas en nuestro sitio webwww.superfinanciera.gov.co en la sección Nuestra Entidad título Rendición de cuentas para que la ciudadanía elija los temas, haga propuestas y formule sugerencias para los ejercicios de rendición de cuentas de la SFC. A ésta también se podrá ingresar mediante el enlace:

¿Qué temas le gustaría que la Superintendencia Financiera de Colombia tratara en las próximas jornadas de Rendición de Cuentas?

  • Participación mediante correo electrónico. Durante las fechas en las cuales estará abierta cada una de las audiencias virtuales 2016 se podrán enviar las preguntas, comentarios o sugerencias sobre el tema vigente al correoaudienciavirtual2016@superfinanciera.gov.co usando el hashtag #PregúnteleAlaSFC

  • Participación a través de las redes sociales: también se podrá participar a través de redes sociales mencionando el hashtag #PregúnteleAlaSFC:

Twitter: @SFCsupervisor
Facebook: /superintendencia.financiera


  • Evaluación de la Audiencia. Finalizada la audiencia, se publicará en redes sociales y en el sitio web de la Entidad una encuesta para evaluar el desarrollo de la Audiencia Virtual.

¿CUÁLES SON LAS REGLAS PARA EL DESARROLLO DE CADA AUDIENCIA PÚBLICA VIRTUAL?

  • Se dará inicio a la Audiencia Virtual con la apertura de los canales virtuales, lo cual se informará a través de redes sociales y del sitio web de la Entidad, con el fin de que los ciudadanos consulten la información de la entidad y participen usando el hashtag #PregúnteleAlaSFC.

  • Para garantizar que la intervención sea tenida en cuenta para la Audiencia Virtual, deberá incluir siempre el hashtag #PregúnteleAlaSFC.

  • Las participaciones serán atendidas a la mayor brevedad posible en la medida en que se vayan recibiendo y, en todo caso, dentro de los plazos establecidos en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo para resolver las distintas modalidades de peticiones.

  • Dentro de los quince días hábiles siguientes al cierre de cada evento de audiencia pública virtual se publicarán en el sitio web institucional de la SFC la totalidad de preguntas, comentarios, peticiones o sugerencias recibidas, así como las respuestas dadas a las mismas por la SFC.

  • Aquellas intervenciones que no cumplan con las condiciones establecidas para la participación en la Audiencia Pública Virtual serán tramitadas como una petición corriente y respondida dentro de los términos establecidos para tal fin.

  • No se atenderán consultas que contengan lenguaje inapropiado.

Le invitamos a consultar:

Participe mencionando #PregúnteleAlaSFC a través de:

2016/02/25

A escapar de una reforma pensional amarrada


Se avecina una reforma pensional y según parece, va a ser diseñada a la medida de lo que quiere Montenegro de Asofondos -- justificado en unos informes de la OCDE que, oh sorpresa, citan al mismo Montenegro.

¡Qué útil el incesto intelectual! ¿Para qué considerar alternativas? ¿No será que los grandes intereses nos están ahogando la creatividad, y sólo nos llevan donde les conviene? (como si los EEUU y Chile fueran los paraísos pensionales...)

Pareciera que en el medio colombiano, la única manera de que se incluya una discusión de alternativas es si tal discusión nos viene del extranjero.

Por fortuna, se la tenemos: he aquí a la Picketty de las pensiones en los Estados Unidos, Teresa Ghilarducci.

junk


Una audaz propuesta de la profesora:


Incluso, por qué no, discutamos Tontinas.

Tontines: The retirement plan of the future?

It’s sleazy, it’s totally illegal, and yet it could become the future of retirement (ilegales en los EEUU, no en Colombia...)

Optimal Retirement Tontines for the 21st Century: With Reference to Mortality Derivatives in 1693

Could A Tontine Be Superior To Today’s Lifetime Annuity Income Products?

2016/01/30

La tajada del pastel

Un video muy divertido sobre el importante asunto del deber de lealtad o estándar fiduciario, de uno de los autores del buen libro ya mencionado.


Animémonos a hacer uno para Colombia.

En los EEUU es un debate muy importante. Para Colombia es enormemente relevante, sobre todo frente a esas probables inversiones de las AFP en carreteras 4G.

Por ahora, qué tal exigirle a nuestros "asesores" a que firmen este juramento:

Creo que los mejores intereses de usted, cliente, han de ser primera prioridad. Por lo tanto, me comprometo a los siguientes principios fiduciarios:

  • Pondré los intereses de mi cliente por encima de los míos propios o encima de los intereses de la sociedad administradora, sus accionistas, sus administradores, funcionarios, y empresas filiales y matrices.

  • Actuaré con profesionalismo, como un experto prudente y diligente.

  • No diré cosas que lleven al cliente al engaño, y haré declaración completa y justa de todos los hechos importantes.

  • Evitaré conflictos de interés, y si fueran inevitables, se los describiré claramente al cliente.


¿De dónde sacamos esto?

De la ley:


Decreto 1242 de 2013:

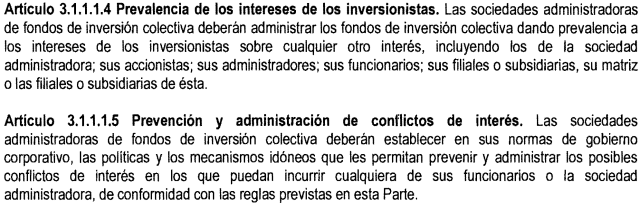
Artículo 3.1.1.1.4. Prevalencia de los intereses de los inversionistas. Las sociedades administradoras de Fondos de Inversión Colectiva deberán administrar los Fondos de Inversión Colectiva dando prevalencia a los intereses de los inversionistas sobre cualquier otro interés, incluyendo los de la Sociedad Administradora; sus accionistas; sus administradores; sus funcionarios; sus filiales o subsidiarias, su matriz o las filiales o subsidiarias de esta.

Artículo 3.1.1.1.5. Prevención y administración de conflictos de interés. Las sociedades administradoras de Fondos de Inversión Colectiva deberán establecer en sus normas de gobierno corporativo, las políticas y los mecanismos idóneos que les permitan prevenir y administrar los posibles conflictos de interés en los que puedan incurrir cualquiera de sus funcionarios o la Sociedad Administradora, de conformidad con las reglas previstas en esta Parte.

2015/12/08

Del deber de lealtad, o "fiduciary duty"

Los pequeños y medianos inversionistas, periodistas, representantes políticos, debemos familiarizarnos con el "deber de lealtad" (también llamado "fiduciary duty" en la tradición anglosajona del Trust Law), y exigir su cumplimiento.
A fiduciary duty is a legal duty to act solely in another party's interests. Parties owing this duty are called fiduciaries. The individuals to whom they owe a duty are called principals. Fiduciaries may not profit from their relationship with their principals unless they have the principals' express informed consent. They also have a duty to avoid any conflicts of interest between themselves and their principals or between their principals and the fiduciaries' other clients. A fiduciary duty is the strictest duty of care recognized by the US legal system.

Examples of fiduciary relationships include those between a lawyer and her client, a guardian and her ward, and a director and her shareholders.
("Fiduciary Duty", Legal Information Institute, Cornell Law School, WEX legal encyclopedia, https://www.law.cornell.edu/wex/fiduciary_duty, leído el 10 de diciembre de 2015.)

Felizmente, en Colombia, varios artículos del decreto 1242 de 2013 lo encarnan:

(http://www.minhacienda.gov.co/portal/page/portal/HomeMinhacienda/elministerio/NormativaMinhacienda/Decretos/2013/DECRETO%201242%20DE%2014%20DE%20JUNIO%20DE%202013.pdf)

311


Añadido: un buen artículo sobre fiduciary duty en la organización de servicios financieros, escrito por el fundador del Vanguard Group, John C. Bogle: "The Fiduciary Principle: No Man Can Serve Two Masters", Journal of Portfolio Management, 2009, 36(1).

http://johncbogle.com/wordpress/wp-content/uploads/2010/04/JPM-Fid-Principle-Fall-2009.pdf