Mostrando las entradas con la etiqueta Para leer. Mostrar todas las entradas

2018/12/24

Documento de la Santa Sede sobre ética de mercados financieros

Hoy en la víspera de la Navidad de 2018, copio apartes de un importantísimo documento de la Santa Sede sobre mercados financieros, de especial relevancia para evaluar el mercado de capitales y pensional colombiano. Recomiendo su lectura completa. Fuente: https://press.vatican.va/content/salastampa/es/bollettino/pubblico/2018/05/17/cons.html  . Quise enfatizar algunos apartes: los subrayados son míos.  

Oeconomicae et pecuniariae quaestiones.- Consideraciones para un discernimiento ético sobre algunos aspectos del actual sistema económico y financiero, 17.05.2018


[...]

6.
Está en juego el verdadero bienestar de la mayoría de los hombres y mujeres de nuestro planeta, que corren el riesgo de verse confinados cada vez más a los márgenes, cuando no de ser «excluidos y descartados»[11] del progreso y el bienestar real, mientras algunas minorías explotan y reservan en su propio beneficio vastos recursos y riquezas, permaneciendo indiferentes a la condición de la mayoría. Por lo tanto, es hora de retomar lo que es auténticamente humano, ampliar los horizontes de la mente y el corazón, para reconocer lealmente lo que nace de las exigencias de la verdad y del bien, y sin lo cual todo sistema social, político y económico está destinado, en definitiva, a la ruina y a la implosión. Es cada vez más claro que el egoísmo a largo plazo no da frutos y hace pagar a todos un precio demasiado alto; por lo tanto, si queremos el bien real del hombre verdadero para los hombres, «¡el dinero debe servir y no gobernar!».[12]

Al respecto, es verdad que corresponde primordialmente a los operadores competentes y responsables desarrollar nuevas formas de economía y finanza, cuyas prácticas y normas se orienten al progreso del bien común y sean respetuosas de la dignidad humana, en la línea segura trazada por la enseñanza social de la Iglesia. Con este documento, sin embargo, la Congregación para la Doctrina de la Fe, cuya competencia también se extiende a cuestiones de naturaleza moral, en colaboración con el Dicasterio para el Servicio del Desarrollo Humano Integral, quiere ofrecer algunas consideraciones de fondo y puntualizaciones para apoyar el progreso y defender aquella dignidad.[13] En particular, es necesario emprender una reflexión ética sobre ciertos aspectos de la intermediación financiera, cuyo funcionamiento, habiéndose desvinculado de fundamentos antropológicos y morales apropiados, no sólo ha producido abusos e injusticias evidentes, sino que se ha demostrado también capaz de crear crisis sistémicas en todo el mundo. Es un discernimiento que se ofrece a todos los hombres y mujeres de buena voluntad.

II. Consideraciones básicas de fondo

7.
Algunas consideraciones elementales son evidentes a los ojos de todos los que, lealmente, tienen presente la situación histórica en la que vivimos; y ello más allá de cualquier teoría o escuela de pensamiento, en cuyas legítimas discusiones este documento no pretende intervenir y a cuyo diálogo, por el contario, desea contribuir, con la conciencia de que no hay recetas económicas válidas universalmente y para siempre.

[...]

12.
Ninguna actividad económica puede sostenerse por mucho tiempo si no se realiza en un clima de saludable libertad de iniciativa.[23] Es asimismo evidente que la libertad de la que gozan, hoy en día, los agentes económicos, entendida en modo absoluto y separado de su intrínseca referencia a la verdad y al bien, tiende a generar centros de supremacía y a inclinarse hacia formas de oligarquía, que en última instancia perjudican la eficiencia misma del sistema económico.[24]

Desde este punto de vista, cada vez es más fácil ver cómo, ante el creciente y penetrante poder de agentes importantes y grandes redes económicas y financieras, a los actores políticos, a menudo desorientados e impotentes a causa de la supranacionalidad de tales agentes y de la volatilidad del capital manejado por estos, les cuesta responder a su vocación original como servidores del bien común, y pueden incluso convertirse en siervos de intereses extraños a ese bien.[25]

Esto hace hoy más que nunca urgente una alianza renovada entre los agentes econó­micos y políticos en la promoción de todo aquello que es necesario para el completo desarrollo de cada persona humana y de toda la sociedad, conjugando al mismo tiempo las exigencias de la solidaridad y la subsidiariedad.[26]

13.
En principio, todas las dotaciones y medios utilizados por los mercados para aumentar su capacidad de asignación, si no están dirigidos contra la dignidad de la persona y tienen en cuenta el bien común, son moralmente admisibles.[27]

Sin embargo, es asimismo evidente que ese potente propulsor de la economía que son los mercados es incapaz de regularse por sí mismo:[28] de hecho, estos no son capaces de generar los fundamentos que les permitan funcionar regularmente (cohesión social, honestidad, confianza, seguridad, leyes...), ni de corregir los efectos externos negativos (diseconomy) para la sociedad humana (desigualdades, asimetrías, degradación ambiental, inseguridad social, fraude...).

14.
No es posible, además, más allá del hecho de que muchos de sus operadores están animados individualmente por buenas y correctas intenciones, ignorar que en la actualidad la industria financiera, debido a su omnipresencia y a su inevitable capacidad de condicionar y – en cierto sentido – de dominar la economía real, es un lugar donde los egoísmos y los abusos tienen un potencial sin igual para causar daño a la comunidad.

En este sentido, hay que destacar que en el mundo económico y financiero se dan casos en los cuales algunos de los medios utilizados por los mercados, aunque no sean en sí mismos inaceptables desde un punto de vista ético, constituyen sin embargo casos de inmoralidad próxima, a saber, ocasiones en las cuales con mucha facilidad se generan abusos y fraudes, especialmente en perjuicio de la contraparte en desventaja. Por ejemplo, comercializar algunos productos financieros, en sí mismos lícitos, en situación de asimetría, aprovechando las lagunas informativas o la debilidad contractual de una de las partes, constituye de suyo una violación de la debida honestidad relacional y es una grave infracción desde el punto ético.

Dado que, en la situación actual, la complejidad de muchos productos financieros hace de esa asimetría un elemento intrínseco al sistema – que pone a los compradores en una posición de inferioridad en relación a quienes los comercializan – no pocos piden la superación del principio tradicional del caveat emptor (“¡atento, comprador!”). Este principio, según el cual incumbiría ante todo al comprador la responsabilidad de verificar la calidad del bien adquirido, presupone, de hecho, la igualdad en la capacidad de proteger el propio interés por parte de los contrayentes; lo que, de hecho, hoy en día en muchos casos no existe, ya sea por la evidente relación jerárquica que se instaura en algunos tipos de contratos (como entre prestamista y el prestatario), ya sea por la compleja estructuración de muchas ofertas financieras.

15.
 También el dinero es en sí mismo un instrumento bueno, como muchas cosas de las que el hombre dispone: es un medio a disposición de su libertad, y sirve para ampliar sus posibilidades. Este medio, sin embargo, se puede volver fácilmente contra el hombre. Así también la multiplicidad de instrumentos financieros (financialization) a disposición del mundo empresarial, que permite a las empresas acceder al dinero mediante el ingreso en el mundo de la libre contratación en bolsa, es en sí mismo un hecho positivo. Este fenómeno, sin embargo, implica hoy el riesgo de provocar una mala financiación de la economía, haciendo que la riqueza virtual, concentrándose principalmente en transacciones marcadas por un mero intento especulativo y en negociaciones “de alta frecuencia” (high-frequency trading), atraiga a sí excesivas cantidades de capitales, sustrayéndolas al mismo tiempo a los circuitos virtuosos de la economía real.[29]

Lo que había sido tristemente vaticinado hace más de un siglo, por desgracia, ahora se ha hecho realidad: el rendimiento del capital asecha de cerca y amenaza con suplantar la renta del trabajo, confinado a menudo al margen de los principales intereses del sistema económico. En consecuencia, el trabajo mismo, con su dignidad, no sólo se convierte en una realidad cada vez más en peligro, sino que pierde también su condición de “bien” para el hombre,[30] convirtiéndose en un simple medio de intercambio dentro de relaciones sociales asimétricas.

Precisamente en esa inversión de orden entre medios y fines, en virtud del cual el trabajo, de bien, se convierte en “instrumento” y el dinero, de medio, se convierte en “fin”, encuentra terreno fértil esa “cultura del descarte”, temeraria y amoral, que ha marginado a grandes masas de población, privándoles de trabajo decente y convirtiéndoles en sujetos “sin horizontes, sin salida”:
«Ya no se trata simplemente del fenómeno de la explotación y de la opresión, sino de algo nuevo: con la exclusión queda afectada en su misma raíz la pertenencia a la sociedad en la que se vive, pues ya no se está en ella abajo, en la periferia, o sin poder, sino que se está fuera. Los excluidos no son «explotados» sino desechos, “sobrantes”».[31]
[...]

17.
Es un fenómeno éticamente inaceptable, no la simple ganancia, sino el aprovecharse de una asimetría en favor propio para generar beneficios significativos a expensas de otros; lucrar explotando la propia posición dominante con desventaja injusta de los demás o enriquecerse creando perjuicio o perturbando el bienestar colectivo.[33]

Esta práctica es particularmente deplorable, desde el punto de vista moral, cuando unos pocos – por ejemplo importantes fondos de inversión – intentan obtener beneficios, mediante una especulación[34] encaminada a provocar disminuciones artificiales de los precios de los títulos de la deuda pública, sin preocuparse de afectar negativamente o agravar la situación económica de países enteros, poniendo en peligro no sólo los proyectos públicos de saneamiento económico sino la misma estabilidad económica de millones de familias, obligando al mismo tiempo a las autoridades gubernamentales a intervenir con grandes cantidades de dinero público, y llegando incluso a determinar artificialmente el funcionamiento adecuado de los sistemas políticos.

La finalidad especulativa, especialmente en el campo económico financiero, amenaza hoy con suplantar a todos los otros objetivos principales en los que se concreta la libertad humana. Este hecho está deteriorando el inmenso patrimonio de valores que hace de nuestra sociedad civil un lugar de coexistencia pacífica, de encuentro, de solidaridad, de reciprocidad regeneradora y de responsabilidad por el bien común. En este contexto, palabras como “eficiencia”, “competencia”, “liderazgo”, “mérito” tienden a ocupar todo el espacio de nuestra cultura civil, asumiendo un significado que acaba empobreciendo la calidad de los intercambios, reducidos a meros coeficientes numéricos.

Esto requiere ante todo que se emprenda una reconquista de lo humano, para reabrir los horizontes a la sobreabundancia de valores, que es la única que permite al hombre encontrarse a sí mismo y construir sociedades que sean acogedoras e inclusivas, donde haya espacio para los más débiles y donde la riqueza se utilice en beneficio de todos. En resumen, lugares donde al hombre le resulte bello vivir y fácil esperar.

 III. Algunas puntualizaciones en el contexto actual

[...]
21. La experiencia de las últimas décadas ha demostrado con evidencia, por un lado, lo ingenua que es la confianza en una autosuficiencia distributiva de los mercados, independiente de toda ética y, por otro lado, la impelente necesidad de una adecuada regulación, que conjugue al mismo tiempo libertad y tutela de todos los sujetos que en ella operan en régimen de una sana y correcta interacción, especialmente de los más vulnerables. En este sentido, los poderes políticos y económico-financieros deben siempre mantenerse distintos y autónomos y al mismo tiempo orientarse, más allá de todas complicidad nociva, a la realización de un bien que es tendencialmente común y no reservado a pocos sujetos privilegiados.[40]

Esa regulación se hace aún más necesaria ya sea por la constatación de que entre los principales motivos de la reciente crisis económica se hallan también conductas inmorales de representantes de mundo financiero, ya sea por el hecho de que la dimensión supranacional del sistema económico permite burlar fácilmente las reglas establecidas por los distintos países. Además, la extrema volatilidad y movilidad de los capitales comprometidos en el mundo financiero permite a quien dispone de ellos operar fácilmente más allá de toda norma que no sea la de un beneficio inmediato, chantajeando a menudo desde una posición de fuerza también al poder político de turno.

[...]
 Las reglas deben favorecer una completa trasparencia de lo que se negocia, para eliminar toda forma de injusta desigualdad, garantizando lo más posible un equilibrio en los intercambios. Especialmente teniendo en cuenta que la concentración asimétrica de informaciones y poder tiende a reforzar a los sujetos económicos más fuertes, creando hegemonías capaces de influenciar unilateralmente no sólo los mercados sino incluso los mismos sistemas políticos y normativos. Por lo demás, allí donde se ha practicado una desregulación masiva se ha puesto en evidencia que los espacios de vacío normativo e institucional constituyen espacios favorables, no sólo para el riesgo moral y la malversación, sino también para la aparición de exuberancias irracionales de los mercados – a las que siguen burbujas especulativas y luego repentinos colapsos ruinosos – y de crisis sistémicas.[42]

22.
[...]
La salud del sistema financiero exige además la mayor cantidad de información posible, para que cada sujeto pueda tutelar en plena y consciente libertad sus intereses: es importante, en efecto, saber si los propios capitales son usados con fines especulativos o no, así como conocer claramente el grado de riesgo y la congruencia del precio de los productos financieros que se subscriben. Sobre todo considerando que el ahorro, especialmente el familiar, es un bien público que hay que tutelar y que trata siempre de excluir el riesgo. El mismo ahorro, cuando se pone en manos expertas de asesores financieros, tiene que ser bien administrado y no simplemente gestionado.

Entre los comportamientos moralmente criticables en la gestión del ahorro por parte de los asesores financieros cabe señalar:
  • los excesivos movimientos del portafolio de títulos, con el propósito principal de incrementar los ingresos generados por las comisiones del intermediario; 
  • la desaparición de la imparcialidad debida en la oferta de instrumentos de ahorro, con la complicidad de algunos bancos, allí donde los productos de otros sujetos se ajustarían mejores a las necesidades del cliente; 
  • la falta de diligencia adecuada o incluso negligencia dolosa por parte de los consultores, respecto a la protección de los intereses de portafolio de sus clientes; 
  • la concesión de préstamos por parte de un intermediario bancario, subordinada a la simultánea subscripción de otros productos financieros quizás no favorables al cliente. 

[...]

27.
Estos [tasas LIBOR y de intercambio de divisas] son parámetros importantes, que tienen un impacto significativo en todo el sistema económico-financiero, ya que afectan a las grandes transferencias diarias de efectivo entre las partes que suscriben contratos basados precisamente en la cuantificación de dichas tasas. La manipulación de esta constituye por lo tanto un caso de grave violación ética, con consecuencias de amplio alcance.

El hecho de que esto haya podido suceder impunemente durante muchos años demuestra lo frágil y expuesto al fraude que es un sistema financiero que no esté suficientemente controlado por normas y se halle desprovisto de sanciones proporcionadas a las violaciones en las que incurren sus actores. En este contexto, la creación de verdaderos “carteles” de connivencia entre los sujetos responsables de la correcta fijación del nivel de esas tasas constituye un caso de asociación para delinquir particularmente perjudicial para el bien común, que inflige una peligrosa herida a la salud del sistema económico y que hay que sancionar con penas adecuadas que disuadan de su reiteración. [¡A propósito de la cartelización de tasas de comisiones de administración que he denunciado!].


28.
Hoy en día, los principales actores del mundo financiero, y en especial los bancos, deben contar con órganos internos que garanticen el adecuado control de conformidad (compliance), o autocontrol de la legitimidad de los principales pasos del proceso de decisión y de los productos más importantes ofrecidos por la empresa. Sin embargo, cabe señalar que, al menos hasta un pasado muy reciente, la práctica del sistema económico-finan­ciero se basa en gran parte en un juicio puramente negativo del control de conformidad, es decir, sobre un respeto meramente formal de los límites establecidos por las leyes vigentes. Desafortunadamente, de esto también deriva la frecuencia de una praxis de hecho elusiva de los controles normativos, es decir, de acciones destinadas a zafarse de los principios normativos vigentes, cuidándose bien, empero, de no contradecir explícitamente las normas que los expresan, para evitar sanciones.

Para evitar todo ello, es necesario que el control de conformidad entre en lo específico de las diferentes transacciones también en positivo, verificando su cumplimiento efectivo de los principios que informan la normativa vigente. La práctica de esta modalidad de control quedaría facilitada, según el parecer de muchos, si se establecieran Comités éticos, que funcionasen junto a los Consejos de Administración y constituyeran el interlocutor natural de quienes deben garantizar, en el correcto operar de los bancos, la conformidad entre los comportamientos y las razones de las normas vigentes.

A tal fin, dentro de las empresas habría que disponer líneas guía, que permitan facilitar este juicio de conformidad, de modo que sea posible discernir cuáles de las transacciones técnicamente viables en el aspecto jurídico, son de hecho, legítimas y viables desde el punto de vista ético (cuestión muy relevante, por ejemplo, para las prácticas de elusión fiscal). El objetivo es pasar de un respeto formal a un respeto sustancial de las reglas.

Además, es deseable que también en el sistema normativo que regula el mundo financiero haya una cláusula general que declare ilegítimos, con la consiguiente responsabilidad patrimonial de todos los sujetos imputables, aquellos actos cuyo propósito sea principalmente la elusión de la normativa vigente.


[...]

30.
De esta intención especulativa se nutre además el mundo de las finanzas offshore, que, aunque también ofrece otros servicios legales, a través de los ampliamente difusos canales de elusión fiscal – la evasión y el lavado de dinero sucio – constituye otra razón de empobrecimiento del sistema normal de producción y distribución de bienes y servicios. Es difícil discernir si muchas de estas situaciones dan lugar a casos de inmoralidad próxima o inmediata: es ciertamente evidente que tales realidades, donde substraen injustamente linfa vital a la economía real, difícilmente pueden encontrar una justificación, ya sea desde el punto de vista ético, ya sea en términos de la eficiencia global del mismo sistema económico.

Más aún, cada vez resulta más claro que existe un grado de correlación apreciable entre el comportamiento no ético de los operadores y la quiebra del sistema en su conjunto: es ya innegable que las deficiencias éticas exacerban las imperfecciones de los mecanismos del mercado[46].

En la segunda mitad del siglo pasado, nació el mercado offshore de los euro-dólares, lugar financiero de intercambio fuera de cualquier marco normativo oficial. Mercado que desde un importante país europeo se ha extendido a otros países alrededor del mundo, creando una verdadera red financiera, alternativa al sistema financiero oficial, jurisdicciones que la protegían.

A este respecto, cabe señalar que, si bien la razón formal para legitimar la presencia de sedes offshore es la de evitar que los inversores institucionales sufran una doble tasación, primero en su país de residencia y luego en el país en el que están domiciliados los fondos, de hecho, estos lugares se han convertido hoy en día, en ocasión de operaciones financieras a menudo al límite de la legalidad, cuando no se “pasan de la raya”, tanto desde el punto de vista de su legalidad normativa, como desde el punto de vista ético, es decir, de una cultura económica sana y libre del mero propósito de elusión fiscal.

En la actualidad, más de la mitad del comercio mundial es llevada a cabo por grandes sujetos, que reducen drásticamente su carga fiscal transfiriendo los ingresos de un lugar a otro, dependiendo de lo que les convenga, transfiriendo los beneficios a los paraísos fiscales y los costos a los países con altos impuestos. Está claro que esto ha restado recursos decisivos a la economía real, y ha contribuido a la creación de sistemas económicos basados en la desigualdad. Por otra parte, no es posible ignorar que esas sedes offshore se han convertido en lugares de lavado de dinero “sucio”, es decir, fruto de ganancias ilícitas (robo, fraude, corrupción, asociación criminal, mafia, botín de guerra...).

Así, al disimular el hecho de que las operaciones offshore no se llevaban a cabo en sus plazas financieras oficiales, algunos Estados han permitido que se sacara provecho incluso de delitos, sintiéndose no responsables porque no se realizaban formalmente bajo su jurisdicción. Esto representa, desde un punto de vista moral, una forma obvia de hipocresía.

En poco tiempo, este mercado se ha convertido en el lugar de mayor tránsito de capitales, ya que su configuración representa una manera fácil de realizar diferentes e importantes formas de elusión fiscal. Se entiende entonces que la domiciliación offshore de muchas empresas importantes que participan en el mercado sea muy deseada y practicada.


31.
Ciertamente, el sistema fiscal de los Estados no siempre parece justo; a este respecto, cabe señalar que tal injusticia a menudo es en perjuicio de los sectores económicos más débiles y en ventaja de los más equipados y capaces de influir incluso en los sistemas normativos que regulan los mismos tributos. De hecho, la imposición tributaria, cuando es justa, desempeña una fundamental función equitativa y redistributiva de la riqueza, no sólo en favor de quienes necesitan subsidios apropiados, sino también en el apoyo a la inversión y el crecimiento de la economía real.

En cualquier caso, es precisamente la elusión fiscal de los principales actores que se mueven en los mercados, especialmente los grandes intermediarios financieros, lo que representa una abominable sustracción de recursos a la economía real y un daño para toda la sociedad civil. Dada la falta de transparencia de esos sistemas es difícil determinar con precisión la cantidad de capital que pasa a través de ellos; sin embargo, se ha calculado que bastaría un impuesto mínimo sobre las transacciones offshore para resolver gran parte del problema del hambre en el mundo: ¿por qué no hacerlo con valentía?

Además, se ha demostrado que la existencia de sedes offshore favorece asimismo enormes salidas de capital de muchos países de bajos ingresos, generando numerosas crisis políticas y económicas e impidiendo a los mismos embarcarse finalmente en el camino del crecimiento y del desarrollo saludable.

A este propósito, hay que señalar que diversas instituciones internacionales han denunciado reiteradamente todo esto, y no pocos gobiernos nacionales han tratado justamente de limitar el alcance de las plazas financieras offshore. Ha habido muchos esfuerzos positivos en este sentido, especialmente en los últimos diez años. Sin embargo, todavía no ha sido posible imponer acuerdos y normativas adecuadamente eficaces en tal sentido; los esquemas normativos propuestos en esta área también por prestigiosas organizaciones internacionales han quedado frecuentemente sin aplicación o han resultado ineficaces, debido a la poderosa influencia que estas plazas pueden ejercer, a causa del gran capital del que disponen frente a tantos poderes políticos.

Todo lo cual, al mismo tiempo que constituye un grave perjuicio al buen funcionamiento de la economía real, representa una estructura que, tal como está configurada actualmente, resulta totalmente inaceptable desde el punto de vista ético. Es, por lo tanto, necesario y urgente que, a nivel internacional, se apliquen los remedios apropiados a estos sistemas inicuos; en primer lugar, practicando a todos los niveles la transparencia financiera (por ejemplo, con la obligación de rendición de cuentas, para las empresas multinacionales, de sus respectivas actividades e impuestos pagados en cada país donde operan a través de sus filiales); y también con sanciones incisivas impuestas a los países que reiteren las prácticas deshonestas (evasión y elusión de impuestos, lavado de dinero sucio) mencionadas anteriormente.

32.
Especialmente en los países con economías menos desarrolladas, el sistema offshore ha empeorado la deuda pública. Se ha observado, en efecto, que la riqueza privada acumulada en los paraísos fiscales por algunas élites ha casi igualado la deuda pública de sus respectivos países. Esto evidencia asimismo que, de hecho, en el origen de esa deuda a menudo están los pasivos económicos generados por privados y luego descargados sobre los hombros del sistema público. Entre otras cosas, es bien sabido que importantes sujetos económicos tienden a buscar la socialización de las pérdidas, frecuentemente, con la connivencia de los políticos.

[...]

33.
Todo lo dicho hasta ahora no afecta solo a entidades fuera de nuestro control, sino que cae también dentro de la esfera de nuestra responsabilidad. Esto significa que tenemos a nuestra disposición herramientas importantes para contribuir a resolver muchos problemas. Por ejemplo, los mercados viven gracias a la demanda y a la oferta de bienes; en este sentido, cada uno de nosotros puede influir en modo decisivo, al menos, en la configuración de esa demanda.

Por lo tanto, es importante un ejercicio crítico y responsable del consumo y del ahorro. Hacer la compra, acción cotidiana con la que nos dotamos de lo necesario para vivir, implica también una selección entre los diversos productos que ofrece el mercado. Es una opción que a menudo realizamos de manera inconsciente, comprando bienes cuya producción se realiza, por ejemplo, a través de cadenas productivas donde es normal la violación de los más elementales derechos humanos o gracias a empresas cuya ética, de hecho, no conoce otros intereses sino los de la ganancia de sus accionistas a cualquier costo.

Es necesario seleccionar aquellos bienes de consumo detrás de los cuales hay un proceso éticamente digno, ya que incluso a través del gesto, aparentemente banal, del consumo expresamos con los hechos una ética, y estamos llamados a tomar partido ante lo que beneficia o daña al hombre concreto. Alguien ha hablado, en este sentido, de “votar con la cartera”: se trata, en efecto, de votar diariamente en el mercado a favor de lo que ayuda al verdadero bienestar de todos nosotros y rechazar lo que lo perjudica.[48]

Las mismas reflexiones deben hacerse en relación a la gestión de los propios ahorros, dirigiéndolos, por ejemplo, hacia aquellas empresas que operan con criterios claros, inspirados en una ética respetuosa del hombre entero y de todos los hombres y en un horizonte de responsabilidad social.[49] Y, más en general, cada uno está llamado a cultivar prácticas de producción de riqueza que sean congruentes con nuestra índole relacional y tendentes al desarrollo integral de la persona

IV. Conclusión

34.
Frente a la inmensidad y omnipresencia de los actuales sistemas económico-finan­cieros, nos podemos sentir tentados a resignarnos al cinismo y a pensar que, con nuestras pobres fuerzas, no podemos hacer mucho. En realidad, cada uno de nosotros puede hacer mucho, especialmente si no se queda solo.
Muchas asociaciones con origen en de la sociedad civil son, en este sentido, una reserva de conciencia y responsabilidad social, de la que no podemos prescindir. Hoy más que nunca, todos estamos llamados a vigilar como centinelas de la vida buena y a hacernos intérpretes de un nuevo protagonismo social, basando nuestra acción en la búsqueda del bien común y fundándola sobre sólidos principios de solidaridad y subsidiariedad.

Cada gesto de nuestra libertad, aunque pueda parecer frágil e insignificante, si orienta realmente al auténtico bien, se apoya en Aquel que es Señor bueno de la historia, y se convierte en parte de una positividad, que va más allá de nuestras pobres fuerzas, uniendo indisolublemente todos los actos de buena voluntad en una red que une el cielo con la tierra, verdadero instrumento de humanización del hombre y del mundo. Esto es lo que necesitamos para vivir bien y nutrir una esperanza que esté a la altura de nuestra dignidad de personas humanas.

[...]

El Sumo Pontífice Francisco, en la audiencia concedida al Prefecto de la Congregación para la Doctrina de la Fe, ha aprobado las presentes Consideraciones, decididas en la Sesión Ordinaria de este Dicasterio y ha ordenado su publicación.
Dado en Roma el 6 de enero de 2018, Solemnidad de la Epifanía del Señor.


Notas de pie de página.


[11] Francesco, Exhort. ap. Evangelii gaudium ( 24 novembre 2013), n. 53: AAS 105 (2013), 1042.

[12] Ibid., n. 58: AAS 105 (2013), 1042.

[13] Cf. Concilio EcuménicoVaticano II, Decl. Dignitatis humanae, n. 14.

[...]

[23] Cf. Juan Pablo II, Carta enc. Centesimus annus (1 de mayo de 1991), nn. 17, 24, 42: AAS 83 (1991), 814, 821, 845.

[24] Cf. Pío XI, Carta enc. Quadragesimo anno (15 de mayo de 1931), n. 105: AAS 23 (1931), 210; Pablo VI, Carta enc. Populorum progressio (26 de marzo de 1967), n. 9: AAS 59 (1967), 261; Francisco, Carta enc. Laudato si’, n. 203: AAS 107 (2015), 927.

[25] Cf. Francisco, Carta enc. Laudato si’, n. 175: AAS 107 (2015), 916. Sobre el vínculo necesario entre economía y política, cf. Benedicto XVI, Carta enc. Caritas in veritate, n. 36: AAS 101 (2009), 671: «La actividad económica no puede resolver todos los problemas sociales ampliando sin más la lógica mercantil. Debe estar ordenada a la consecución del bien común, que es responsabilidad sobre todo de la comunidad política. Por tanto, se debe tener presente que separar la gestión económica, a la que correspondería únicamente producir riqueza, de la acción política, que tendría el papel de conseguir la justicia mediante la redistribución, es causa de graves desequilibrios».

[26] Cf. Benedicto XVI, Carta enc. Caritas in veritate, n. 58: AAS (2009), 693.

[27] Cf. Concilio Ecuménico Vaticano II, Const. past. Gaudium et spes, n. 64.

[28] Cf. Pío XI, Carta enc. Quadragesimo anno, n. 89: AAS 23 (1931), 206; Benedicto XVI, Caritas in veritate, n. 35: AAS 101 (2009), 670; Francisco, Exhort. ap. Evangelii gaudium, n. 204: AAS 105 (2013), 1105.

[29] Cf. Francisco, Carta enc. Laudato si’, n. 109: AAS 107 (2015), 891.

[30] Cf. Juan Pablo II, Carta enc. Laborem exercens (14 de septiembre de 1981), n. 9: AAS 73 (1981), 598.

[31] Francisco, Exhort. ap. Evangelii gaudium, n. 53: AAS 105 (2013), 1042.

[32] Cf. Pontificio Consejo “Justicia y Paz”, Compendio de la Doctrina Social de la Iglesia, n. 369.

[33] Cf. Pío XI, Carta enc. Quadragesimo anno, n. 132: AAS 23 (1931), 219; Pablo VI, Carta enc. Populorum progressio, n. 24: AAS 59 (1967), 269.

[34] Cf. Catecismo de la Iglesia Católica, n. 2409.

[...]

[40] Cf. Juan Pablo II, Carta enc. Sollecitudo rei socialis, n. 28 AAS 80 (1988),548.

[...]

[46] Cf. Francisco, Carta enc. Laudato si’, n. 189: AAS 107 (2015), 922.

[...]

[48] Cf. Benedicto XVI, Carta enc. Caritas in veritate, n. 66: AAS 101 (2009), 699.
[49] Cf. Pontificio Consejo “Justicia y Paz”, Compendio de la Doctrina Social de la Iglesia, n. 358


2017/11/17

Informe de la Comisión de Protección Social peruana

Hace unos días se reveló al público el texto de un importantísimo documento de diagnóstico y propuestas pensionales y de salud en Perú.

Plantea reformas de fondo, como unificar el manejo de cuentas y abrir la competencia en la administración de activos.

http://proteccionsocial.com.pe/assets/pdf/Informe_Final_CPS.pdf 

Resalto este punto del diagnóstico:

En el caso del SPP, el desaprovechamiento de economías de escala y el mercado oligopólico de AFP impide la reducción de costos y que ésta se traduzca fácilmente en menores comisiones para los afiliados, al tiempo que posibilita altas tasas de ganancia para las AFP, comparadas con las tasas de ganancia de bancos o compañías de seguro, pese a que, en comparación a esas entidades, las AFP toman muy poco riesgo (el riesgo de la inversión lo absorbe mayormente el afiliado).


Y en la parte de propuestas, además de la que tiene para el pilar básico, se dice para un pilar voluntario:

 Ahorro previsional con incentivos.- un segundo pilar de ahorro con verdaderos fines previsionales, esto es, enfocado en la tasa de reemplazo (la renta mensual en la etapa de jubilación como proporción del ingreso en la etapa activa). Ello requeriría importantes reformas al sistema actual de AFP. Todos los ciudadanos en edad de trabajar (sean formales o informales) tendrían una cuenta de capitalización individual en la se irían acumulando sus ahorros. Existiría una entidad centralizadora que capturaría economías de escala en favor del afiliado, eliminaría costos que no traen claros beneficios sociales, representaría el interés colectivo de los afiliados ante los gestores de carteras de inversión, y proveería (directamente o a través de terceros) adecuados servicios de información y asesoría financiera a los afiliados. La inversión del ahorro previsional se gestionaría con comisiones bajas (en promedio menores al 0.6% del saldo), con horizontes de largo plazo y de manera consistente con la edad del afiliado. Este pilar contaría además con un conjunto de incentivos estatales...

Así la propuesta recoge lo anotado por Heinz Rudolph, y que mencionamos en artículo anterior, en el sentido de separar las funciones de manejo de cuentas y de manejo de activos. Sin embargo, creo que 0.6% del saldo es aún muy alto. Además no es claro cómo esta entidad representaría el interés colectivo de afiliados, a menos de que esa entidad tenga una junta directiva muy seria y que le responda a los afiliados.

2017/08/24

De Daniel Matamala, "AFP: el poder impotente"

Para Chile, pero muy relevante para Colombia. "¿Cuál es la mayor fuerza económica de Chile hoy? ¿Luksic, Matte? ¿Piñera, Paulmann? ¿Angelini, Solari? No. Es usted. O, mejor dicho, usted, yo y los otros 10.099.816 chilenos que estamos afiliados a alguna AFP. ¿No me cree? Es un asunto de números, simplemente. Los ahorros de esas cuentas –que, como se insiste majaderamente, nos pertenecen […] "

Source: AFP: el poder impotente | CIPER Chile » Centro de Investigación e Información Periodística

2017/08/05

"Everything You Always Wanted to Know About Money (But Were Afraid toAsk)" / Freakonomics

Prefiero la educación financiera minimalista: basta con saber unas cuantas cosas básicas. Del buen libro que aquí mencionan ya escribí, además formulando una ficha colombiana equivalente.

"The bad news: roughly 70 percent of Americans are financially illiterate. The good news: all the important stuff can fit on one index card. Here’s how to become your own financial superhero"  Everything You Always Wanted to Know About Money (But Were Afraid to Ask) - Freakonomics Freakonomics

2017/04/14

"Financial Sector Dimensions of the Colombian Pension System" / Rudolph, Cheikhrouhou, Rocha y Thorburn. World Bank Working Paper No. 106, 2007.

Del 2007 para acá, ya los portafolios se han diversificado, yo no es problema; pero el problema de los costos e ineficiencia sigue siendo el mismo o peor.

"This paper provides an assessment of the funded pension system and the quality of the regulatory framework for both accumulation and payout phase.

It suggests that the lack of portfolio diversification may contribute in the future to low returns and poor pensions and provides a number of recommendations to expand the opportunities of investments to pension funds.

The paper also finds that pension fund administrators are not exploiting the scale economies in certain areas of the business such as collection of revenues and account management, and propose mechanisms to reduce costs and increase efficiency through greater competition.

The paper examines the products and options offered at the retirement age, and finds a bias toward the payment of pensions in the form of lump sums and suggests alternatives for improving the availability of other instruments. Enhancements in the regulatory framework of insurance companies are also proposed."

Source: Financial Sector Dimensions of the Colombian Pension System


2017/02/25

Recomendadas: páginas de la carta de Warren Buffett a los accionistas de BRK.

Pido a los lectores que lean de la página 21 a la 25 de la reciente carta de Warren Buffet a los accionistas de su conglomerado Berkshire-Hathaway, publicada hoy 25 de Febrero de 2017.

http://www.berkshirehathaway.com/letters/2016ltr.pdf

“The Bet” (or how your money finds its way to Wall Street)


2017/02/18

"De pensiones y contratistas | Cultura Total"

Indignante, pero para nada sorpresivo, es el asunto de la nota publicada por Víctor Ogliastri, De pensiones y contratistas.

Si bien en los medios abundan las descripciones del drama de las pensiones del sistema público, esta es una de las primeras veces en las que leo una historia de primera mano acerca del grave problema que se viene con las pensiones administradas por el sistema privado.


Pero día a día, por la lenta pero imparable marcha de la demografía, tendremos más testimonios.

Esperamos que la tecnocracia no se haga la sorda y que la clase política no crea que es problema de solucionarle el problema a un puñado de individuos.

2017/01/29

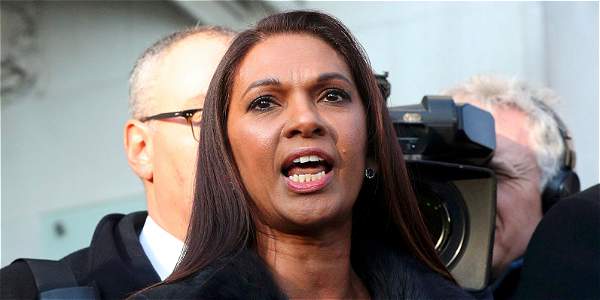
Gina Miller, valiente activista en pro del ahorrador e inversionista.

Hoy El Tiempo trae un artículo sobre Gina Miller y su campaña judicial contra el Brexit.

Gina Miller, la mujer que tiene en jaque al gobierno británico - Europa - ELTIEMPO.COM

El artículo dice "Gina Miller también genera desconfianza en el sector financiero por pedir prácticas más éticas". Ojalá hubieran ampliado esta parte, que es importantísima.
She and her husband, who used to run hedge funds at Jupiter Fund Management Plc and New Star Investment Trust Plc, have spent years attacking hidden fees charged by managers. SCM markets itself as being fully transparent.

Concealed Charges


In April, Gina Miller said it was a “travesty” that regulators hadn’t taken action on concealed charges. The couple considers the recent Financial Conduct Authority report on a lack of competition in the asset-management sector to be a vindication of their campaign.

(https://www.bloomberg.com/news/articles/2016-12-01/brexit-isn-t-first-fight-for-gina-miller-and-mr-hedge-fund)

Para Colombia, donde el abuso de las instituciones financieras es aún peor, el activismo de Gina Miller es ejemplar.


2017/01/14

Los trabajadores afiliados a AFP han de tener representación en sus directivas

DECRETO 2555 DE 2010


[tomado de http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/2010/2555.htm, consultado Enero 14 de 2016. Aunque con fecha del 2010, este decreto compila las normas que se vayan creando]

Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones.

PARTE 2: ENTIDADES SUJETAS A INSPECCIÓN Y VIGILANCIA Y SUJETAS A CONTROL


LIBRO 6: Normas aplicables a las sociedades administradoras de fondos de pensiones y cesantías


TÍTULO 2

ELECCIÓN DE LOS REPRESENTANTES DE LOS TRABAJADORES Y DE LOS EMPLEADORES EN LAS JUNTAS Y CONSEJOS DIRECTIVOS DE LAS SOCIEDADES ADMINISTRADORAS DE FONDOS DE PENSIONES Y CESANTÍAS

 Artículo 2.6.2.1.1 Asamblea ordinaria. Los trabajadores afiliados a los fondos de pensiones y de cesantía administrados por sociedades administradoras de fondos de pensiones y de cesantía se reunirán en asamblea ordinaria una vez al año, dentro del mes de marzo, con el fin de elegir su representante o representantes, según corresponda, en la junta directiva de la respectiva sociedad.

Artículo 2.6.2.1.2 Postulaciones. Los trabajadores que deseen postularse para actuar como representante de los demás trabajadores afiliados a la respectiva sociedad administradora de fondos de pensiones y de cesantía deberán inscribirse, junto con sus respectivos suplentes, durante el mes de febrero inmediatamente anterior a la elección, en cualquiera de las oficinas de la sociedad administradora o de las entidades a través de las cuales se efectúe el recaudo de recursos del fondo administrado, adjuntando para el efecto una hoja de vida en la cual conste, a lo menos, su nombre completo y documento de identidad, fecha de nacimiento, lugar de residencia y cargos desempeñados durante los últimos cinco (5) años.

Artículo 2.6.2.1.3 Convocatorias. Corresponderá al representante legal de las sociedades administradoras de fondos de pensiones y de cesantía convocar, con no menos de cinco (5) días hábiles de antelación, a la reunión ordinaria de que trata el artículo 2.6.2.1.1, mediante comunicación escrita dirigida a la dirección de la empresa en la cual presten sus servicios los trabajadores afiliados a los Fondos por ella administrados, acompañada de una relación detallada de las personas inscritas como candidatas a la elección de representante de los trabajadores. Cuando varios de los trabajadores afiliados a un fondo de cesantía presten sus servicios a una misma empresa, bastara con el envío de una citación conjunta. Siguiendo el mismo procedimiento se citará a los afiliados independientes.

En la citación que efectúe la sociedad administradora se indicará la fecha, hora y lugar de la reunión.

Artículo 2.6.2.1.4 Convocatoria mediante aviso. La convocatoria a la asamblea de trabajadores afiliados a los fondos de pensiones y de cesantía también podrá efectuarse mediante aviso destacado publicado al menos en dos (2) ocasiones, en días distintos, en tres (3) diarios de amplia circulación nacional, con el cumplimiento de lo señalado anteriormente. En todo caso, la última publicación deberá efectuarse con no menos de cinco (5) días hábiles de antelación a la fecha prevista para la reunión.

Parágrafo. Cuando la sociedad administradora no convoque a la asamblea ordinaria de trabajadores, en los términos previstos en el presente Título, ésta se reunirá por derecho propio el último día hábil del mes de marzo, en el domicilio principal de la sociedad administradora, a las seis (6:00) de la tarde.

Artículo 2.6.2.1.5 Representación mediante poder. Todo trabajador podrá hacerse representar en las reuniones de la asamblea ordinaria de que trata los artículos anteriores, mediante poder otorgado por escrito, en el cual se indique el nombre del apoderado, la persona en quien éste puede sustituirlo y la reunión para la cual se confiere. Esta representación sólo podrá recaer en la persona de otro trabajador afiliado al mismo Fondo.

Artículo 2.6.2.1.6 Quórum deliberatorio. La asamblea de los trabajadores, reunida para los efectos previstos en el artículo 2.6.2.1.1, podrá deliberar con cualquier número plural de asistentes. Las decisiones se tomarán por mayoría de los votos presentes. Para estos efectos, el trabajador tendrá tantos votos como unidades posea en el fondo.

Artículo 2.6.2.1.7 Reuniones de segunda convocatoria. Si se convoca la asamblea y ésta no se lleva a cabo por falta de quórum, dentro de los tres (3) días hábiles siguientes se citará a una nueva reunión, en los mismos términos, señalados en el artículo 2.6.2.1.3, la cual sesionará y decidirá válidamente cualquiera que sea la cantidad de unidades que esté representada.

La nueva reunión deberá efectuarse a más tardar dentro de los quince (15) días hábiles siguientes a la fecha fijada para la primera sesión.

Cuando la asamblea se reúna en sesión ordinaria por derecho propio el último día hábil del mes de marzo, también podrá deliberar, y decidir válidamente en los términos previstos en el inciso anterior.

Artículo 2.6.2.1.8 Limitaciones a la representación. En la asamblea de trabajadores a que hace referencia el artículo 2.6.2.1.1 del presente decreto ningún trabajador podrá representar, en ningún caso, un número de unidades superior al diez por ciento (10%) de aquellas en las cuales se encuentre dividido el respectivo fondo de cesantía.

Artículo 2.6.2.1.9 Actas de la asamblea. Lo ocurrido en las reuniones de la asamblea se hará constar con un libro de actas. Estas se firmarán por quienes sean elegidos presidente y secretario de la asamblea.

Las actas se encabezarán con su número y expresarán, cuando menos, el lugar, fecha y hora de la reunión; la forma y antelación de la convocatoria, si la hubo; la lista de asistentes, con indicación del número de unidades propias y ajenas que representen; las personas inscritas para la elección de representantes de los trabajadores, la persona o personas elegidas; el número de votos emitidos a su favor y a favor de los demás participantes en la elección; los votos en blanco; las constancias dejadas por los asistentes y la fecha y hora de la clausura de la sesión.

Artículo 2.6.2.1.10 Designación de representantes. Los representantes de los empleadores en la junta directiva de las sociedades administradoras de fondos de pensiones y de cesantía serán designados por la asamblea general ordinaria de accionistas de cada sociedad, con sujeción a las normas que regulan dichas reuniones.

Artículo 2.6.2.1.11 Representantes de los empleadores. Podrán actuar como representantes de los empleadores las sociedades en las cuales laboren los trabajadores afiliados al respectivo fondo de cesantía, así como las personas naturales a las cuales éstos presten directamente sus servicios. En el primero de los casos, la representación se ejercerá por conducto del representante legal de la sociedad respectiva.

Artículo 2.6.2.1.12 Postulación de empleadores. Los empleadores que deseen postularse para actuar como representantes de los demás empleadores de los trabajadores afiliados a la respectiva sociedad deberán inscribirse para el efecto, junto con sus respectivos suplentes, en los términos previstos en el artículo 2.6.2.1.2 del presente decreto.

Artículo 2.6.2.1.13 Envío de actas. Copia autorizada del acta de las asambleas destinadas a elegir representantes de los empleadores y de los trabajadores en las Juntas Directivas de las sociedades administradoras será enviada al Ministerio de la Protección Social y a la Superintendencia Financiera de Colombia, dentro de los cinco (5) días hábiles inmediatamente siguientes a la respectiva reunión.

Tratándose de asambleas de trabajadores copia del acta deberá enviarse igualmente a la respectiva sociedad administradora.

Artículo 2.6.2.1.14 Ausencia de inscripción. Cuando durante los términos señalados para el efecto no se realice ninguna inscripción de postulantes a representantes de los trabajadores, en la convocatoria a la respectiva asamblea la sociedad administradora informará el hecho a los afiliados al fondo de cesantía. En tal caso, los representantes de los trabajadores serán elegidos de entre los asistentes a la respectiva asamblea.

Cuando no se presenten inscripciones al cargo de representante de los empleadores, la sociedad administradora de fondos de pensiones y de cesantía, informará el hecho al Ministerio de la Protección Social, dentro de los tres (3) días hábiles inmediatamente siguientes al vencimiento del término señalado para el efecto, con el objeto de que se designe a un representante del mismo para que asista a la correspondiente asamblea, en la cual los accionistas podrán elegir libremente la representación de los empleadores en la junta directiva de la sociedad, de entre quienes reúnan los requisitos para serlo.

La persona que así resulte electa ejercerá forzosamente el cargo, pero podrá solicitar que se abra por la sociedad administradora un nuevo período de inscripciones y que se realice una nueva elección

Artículo 2.6.2.1.15 Posesión. Los representantes de los trabajadores y de los empleadores que sean elegidos de conformidad con el procedimiento establecido en el presente Título deberán tomar posesión de sus respectivos cargos ante la Superintendente Financiera de Colombia. Si vencidos dos (2) meses desde la fecha de la elección, ninguno de los representantes de los trabajadores electos hubiere dado cumplimiento al requisito de que trata el inciso anterior, o si la Superintendencia Financiera de Colombia hubiere negado la posesión tanto del principal como del suplente, el representante legal de la sociedad deberá proceder a convocar una nueva asamblea, en los términos previstos presente decreto para la elección del representante o representantes de los trabajadores que deban reemplazar a aquél o aquellos que no tomaron posesión de sus cargos.

TÍTULO 3 

REVISOR FISCAL DE LOS FONDOS DE PENSIONES Y REPRESENTANTES DE LOS AFILIADOS AL FONDO DE PENSIONES 

Artículo 2.6.3.1.1 Revisor fiscal de los fondos de pensiones. Los fondos de pensiones tendrán un revisor fiscal, designado por los accionistas de la sociedad administradora y los afiliados del respectivo fondo de pensiones, en la forma prevista en los artículos siguientes. El revisor fiscal que se elija podrá ser el mismo de la sociedad administradora.

Artículo 2.6.3.1.2 Elección. Para la elección de revisor fiscal se conformará una comisión integrada por tres representantes de los afiliados del fondo de pensiones y los accionistas de la sociedad administradora.

Artículo 2.6.3.1.3 Designación de los miembros de la Comisión. Los miembros de la comisión serán elegidos por la asamblea de accionistas o de afiliados según el caso y ejercerán el cargo por el término establecido en los estatutos de la sociedad administradora. A falta de estipulación, el período de los comisionados será igual al previsto para el revisor fiscal del fondo de pensiones.

Sin perjuicio de lo previsto en el presente decreto, en la designación de los representantes de los afiliados se aplicará lo dispuesto en materia de asambleas de trabajadores, en el Título 2 del Libro 6 de la presente Parte. La elección de los representantes de la administradora se hará en la forma prevista en la ley para la designación de los miembros de la junta directiva.

Artículo 2.6.3.1.4 Mayoría. La elección del revisor fiscal de un fondo de pensiones requiere el voto de cuatro (4) de los miembros de la Comisión. Cada miembro tendrá derecho a un voto. Si efectuada la reunión en la forma prevista en la ley, no se obtiene la mayoría exigida en este artículo, deberá celebrarse una nueva reunión, dentro de los quince (15) días siguientes. Si en la segunda reunión tampoco se obtiene dicha mayoría, deberá realizarse una tercera reunión dentro de los quince (15) días siguientes a la fecha de la segunda reunión, en la cual podrá decidirse con el voto favorable de tres de los miembros de la comisión.

Artículo 2.6.3.1.5 Otras normas aplicables. En lo no previsto en el presente Título se aplicará lo dispuesto en el Estatuto Orgánico del Sistema Financiero, en materia de elección, posesión, funcionamiento y remoción de revisores fiscales y en subsidio, las disposiciones del Código de Comercio.

Artículo 2.6.3.1.6 Representantes de los afiliados al Fondo de Pensiones. Los afiliados al fondo de pensiones tendrán dos representantes, para que asistan a todas las juntas directivas de la sociedad administradora, con voz pero sin voto, quienes con el revisor fiscal, velarán por los intereses de los afiliados. Tratándose de sociedades administradoras de fondos de pensiones y de cesantías, que administren fondos de pensiones, éstas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantías y con un representante de los fondos de pensiones. Sin perjuicio de su obligación de elegir un representante de los empleadores.

Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos de cuenten con voto.

Artículo 2.6.3.1.7 Elección de representantes. La elección de los representantes de los afiliados de los fondos de pensiones en la junta directiva de la sociedad administradora, se regirá por lo dispuesto en el Título 2 del Libro 6 de la presente Parte, sobre elección de los representantes de los afiliados a los fondos de cesantía.

Artículo 2.6.3.1.8 Funciones de los representantes. Los representantes de los afiliados a los fondos de pensiones tendrán derecho a inspeccionar, en cualquier momento, los libros, papeles e informes de de acuerdo con las disposiciones legales vigentes pueden ser consultados por los accionistas de la sociedad administradora.

2017/01/07

Principios elementales de finanzas personales

Del excelente sitio de Barry Barnitz, una lista. Sin secretos, sin ilusiones.

Y sin embargo, no son sencillos de implementar, debido a los sesgos de la psicología humana y a las profundas deficiencias de nuestras instituciones financieras en Colombia.

En este año 2017, sigamos dando la batalla.


  1.  Living below your means

  2.  The advantages of investing early and often

  3. Stock and bond market return and risk

  4. Diversifying investments

  5. The advantages of keeping investment costs low

  6. Why Index?

  7. Be mindful about taxes

  8. The evidence against market timing

  9. Simplicity

  10. Staying the course


https://blbarnitz4.wordpress.com/investing-basics/investment-principles/

2016/09/07

De cómo las AFP expoliaron a Chile


Enterarse de la experiencia chilena es necesarísimo para entender lo que ha pasado y pasará en Colombia si no nos pellizcamos: que no nos toque sufrir en carne propia el desastre para corregor el rumbo.

Hay aspectos de la denuncia de Lorenzini que tienen interpretaciones alternativas, y tampoco entiendo muy bien su propuesta de los préstamos. (Tampoco he estudiado y por tanto no puedo opinar sobre las estrategias que Lorenzini propone en https://www.felicesyforrados.cl -- sugiero mucha precaución). Pero aplaudo que Lorenzini provoque sana discusión.

En un clima tomado por el "No+AFP" la propuesta de Lorenzini de la AFP ciudadana, que se parece tanto a lo que propongo, ya queda olvidada -- pero para corregir modelo de AFP en Colombia, serviría.

2016/08/01

Fondos Indexados: la película.

Muy buen video que expone la discusión.


Por supuesto hay que entender el video en el contexto colombiano. Las AFP ya están usando fondos indexados para gran parte de sus inversiones. Sin embargo, el cotizante no está siendo recompensado por dicha eficiencia: la administradora se lucra abusivamente del arbitraje.

2016/07/26

Audiencia Pública Virtual 2016 #PregúnteleAlaSFC: ¡participe!

Gracias a que el sitio de la Superfinanciera dice "se autoriza la reproducción total o parcial de la información contenida en esta página Web, siempre y cuando se mencione la fuente", reproducimos esta importantísima invitación: (https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10086284)

¡De veras es importante! preguntas se recibirán hasta el 18 de Agosto.

Participe [...] en nuestra 2a Audiencia Pública Virtual 2016 #PregúnteleAlaSFC


Julio 06 de 2016

Las audiencias públicas de rendición de cuentas constituyen uno de los pilares fundamentales del buen gobierno en la gestión pública, dentro de una cultura de apertura de información, transparencia y diálogo entre el Estado y los ciudadanos, con el fin de elevar los niveles de credibilidad y confianza de la ciudadanía hacia sus autoridades.

La Superintendencia Financiera de Colombia (en adelante SFC), comprometida con la transparencia y la democratización de la gestión pública, realizará a lo largo de 2016 varios eventos de rendición de cuentas denominados "Audiencia Pública Virtual #PregúnteleAlaSFC", para los cuales ha dispuesto sus canales electrónicos (twitter, Facebook y correo electrónico), con el fin de permitir una eficaz interacción de la Administración con los consumidores financieros, las entidades supervisadas, las agremiaciones, las veedurías ciudadanas, los establecimientos educativos, los medios de comunicación, los órganos de control y otros interesados.

Para participar en estos espacios se deberá mencionar siempre #PregúnteleAlaSFC, independientemente del canal utilizado, teniendo en cuenta las reglas establecidas para tal fin.

¿QUÉ SON LAS AUDIENCIAS PÚBLICAS VIRTUALES PARTICIPATIVAS DE LA SFC?

Son espacios virtuales abiertos al público durante periodos específicos de tiempo distribuidos a lo largo del año, para rendir cuentas con respecto a un tema determinado, en los cuales pueden participar los ciudadanos, las organizaciones y, en general, quienes estén interesados en dialogar con los servidores públicos de la SFC para evaluar la gestión de la Entidad en el cumplimiento de sus responsabilidades legales, la ejecución de sus proyectos o programas y la gestión de sus recursos en un periodo determinado.

¿CUÁL ES EL PROPÓSITO DE ESTAS AUDIENCIAS PÚBLICAS VIRTUALES?

Estas audiencias públicas virtuales forman parte de la estrategia de rendición de cuentas de la SFC para 2016 y tienen los siguientes propósitos:

• Promover la consulta de los informes de gestión elaborados periódicamente por la Superintendencia Financiera de Colombia (SFC) y divulgados a través del sitio web institucional.

• Plantear temas abiertos, con el fin de recoger el mayor número de inquietudes que tengan los ciudadanos frente a las acciones y decisiones de la Entidad sobre dicho tema particular.

• Convocar y promover la participación de organizaciones y actores representativos del mercado financiero, asegurador, bursátil y previsional; grupos de veeduría ciudadana, profesores y estudiantes interesados en los temas de la Entidad y la ciudadanía en general.

• Conocer de manera directa las necesidades y expectativas de los diferentes usuarios con respecto a los servicios que presta la SFC.

• Proporcionar espacios de interlocución directa entre los servidores públicos de la SFC y la ciudadanía, mediante una relación bidireccional de diálogo que permita, en lo posible, la participación de quienes deseen hacerlo.

• Facilitar el ejercicio del control social a la gestión de la SFC.

• Contribuir al desarrollo de los principios constitucionales de transparencia, responsabilidad, eficacia, eficiencia, imparcialidad y participación ciudadana en el manejo de los recursos públicos.

• En general, fomentar el diálogo y la retroalimentación entre la SFC y los ciudadanos.

SEGUNDA AUDIENCIA PÚBLICA VIRTUAL DE LA SFC 2016

TEMA: Quejas contra Entidades vigiladas por la SFC

La ciudadanía en general puede acudir a la Entidad en caso de tener una queja contra una entidad vigilada por la SFC o una inquietud respecto de sus servicios o productos. Estas reclamaciones o quejas se pueden presentar en forma personal, escrita o a través de medios tecnológicos, tales como nuestro sitio Web www.superfinanciera.gov.co o el correo electrónico super@superfinanciera.gov.co.

Los ciudadanos que acuden a la sede de la SFC son atendidos directamente en la recepción del Punto de Contacto de la entidad, por orden de llegada, y de acuerdo con el tema objeto de su reclamación o queja, se les asigna el turno que les corresponde, por el sistema automático de “digiturnos”.

Para orientación telefónica sobre la manera de presentar su queja, los ciudadanos que se encuentran en Bogotá se pueden comunicar a la línea 3078042, y quienes se encuentran en una ciudad diferente, a la línea gratuita nacional 01 8000 120 100.

Las reclamaciones o quejas son analizadas y tramitadas de conformidad con las normas aplicables, bajo los principios de transparencia, celeridad y oportunidad.

INFORMACIÓN DE CONSULTA: A través de los siguientes enlaces del sitio web de la SFC www.superfinanciera.gov.co se podrá consultar información relacionada con las quejas contra entidades vigiladas por la Entidad, así:

FECHA DE APERTURA: Se dará inicio a esta audiencia con la apertura de los canales virtuales el día 18 de julio 2016.

FECHA DE CIERRE: las consultas relacionadas con el tema a tratar en este evento de rendición de cuentas se recibirán hasta el 18 de agosto de 2016.

PLAZO PARA FORMULACIÓN DE COMENTARIOS, PREGUNTAS, PETICIONES O SUGERENCIAS CON RESPECTO AL TEMA DE LA AUDIENCIA: Entre el 18 de julio y el 18 de agosto de 2016.

PUBLICACIÓN DE RESPUESTAS: serán publicadas a través del sitio web institucional www.superfinanciera.go.co dentro de los términos establecidos por la ley en la siguiente ruta:

Inicio --> Nuestra Entidad --> Rendición de Cuentas

¿CÓMO PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS VIRTUALES DE LA SFC?

Los ciudadanos y representantes de organizaciones interesados en participar en las Audiencias Públicas Virtuales de Rendición de Cuentas 2016 de la SFC podrán hacerlo enviando sus preguntas o propuestas al correo electrónicoaudienciavirtual2016@superfinanciera.gov.co indicando además su nombre completo y organización que representan, si es del caso.

También lo podrá hacer vía redes sociales utilizando el hashtag #PregúnteleAlaSFC

Para la formulación de las preguntas, consultas, peticiones y/o propuestas es importante tener en cuenta lo siguiente:

  • Deben estar relacionadas únicamente con el tema específico definido para el respectivo evento de rendición de cuentas.

  • Deben ser de competencia de la SFC.

  • Deben referirse a asuntos de interés general, no a temas personales o casos de interés individual.

  • Deben ser breves, concretas y presentarse en forma respetuosa.

¿QUÉ ALTERNATIVAS EXISTEN PARA PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS?

  • Elección de los temas. De forma permanente está disponible la encuesta de profundización de temas en nuestro sitio webwww.superfinanciera.gov.co en la sección Nuestra Entidad título Rendición de cuentas para que la ciudadanía elija los temas, haga propuestas y formule sugerencias para los ejercicios de rendición de cuentas de la SFC. A ésta también se podrá ingresar mediante el enlace:

¿Qué temas le gustaría que la Superintendencia Financiera de Colombia tratara en las próximas jornadas de Rendición de Cuentas?

  • Participación mediante correo electrónico. Durante las fechas en las cuales estará abierta cada una de las audiencias virtuales 2016 se podrán enviar las preguntas, comentarios o sugerencias sobre el tema vigente al correoaudienciavirtual2016@superfinanciera.gov.co usando el hashtag #PregúnteleAlaSFC

  • Participación a través de las redes sociales: también se podrá participar a través de redes sociales mencionando el hashtag #PregúnteleAlaSFC:

Twitter: @SFCsupervisor
Facebook: /superintendencia.financiera


  • Evaluación de la Audiencia. Finalizada la audiencia, se publicará en redes sociales y en el sitio web de la Entidad una encuesta para evaluar el desarrollo de la Audiencia Virtual.

¿CUÁLES SON LAS REGLAS PARA EL DESARROLLO DE CADA AUDIENCIA PÚBLICA VIRTUAL?

  • Se dará inicio a la Audiencia Virtual con la apertura de los canales virtuales, lo cual se informará a través de redes sociales y del sitio web de la Entidad, con el fin de que los ciudadanos consulten la información de la entidad y participen usando el hashtag #PregúnteleAlaSFC.

  • Para garantizar que la intervención sea tenida en cuenta para la Audiencia Virtual, deberá incluir siempre el hashtag #PregúnteleAlaSFC.

  • Las participaciones serán atendidas a la mayor brevedad posible en la medida en que se vayan recibiendo y, en todo caso, dentro de los plazos establecidos en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo para resolver las distintas modalidades de peticiones.

  • Dentro de los quince días hábiles siguientes al cierre de cada evento de audiencia pública virtual se publicarán en el sitio web institucional de la SFC la totalidad de preguntas, comentarios, peticiones o sugerencias recibidas, así como las respuestas dadas a las mismas por la SFC.

  • Aquellas intervenciones que no cumplan con las condiciones establecidas para la participación en la Audiencia Pública Virtual serán tramitadas como una petición corriente y respondida dentro de los términos establecidos para tal fin.

  • No se atenderán consultas que contengan lenguaje inapropiado.

Le invitamos a consultar:

Participe mencionando #PregúnteleAlaSFC a través de:

2016/07/24

Juan Mario Laserna, estudioso de pensiones.

En homenaje a Juan Mario Laserna, una lista de algunos de sus escritos sobre pensiones:

Laserna, J.M. (2007), “Una propuesta para mejorar el manejo de riesgo, la diversificación y la eficiencia de los portafolios de los fondos de pensiones obligatorias”, en Cuadernos Latinoamericanos de Administración, V. III, No. 4. Bogotá: Universidad El Bosque. http://www.redalyc.org/articulo.oa?id=409634347002

Carlos Eduardo León y Juan Mario Laserna "Asignación estratégica de activos para fondos de pensiones obligatorias en Colombia: un enfoque alternativo" Borradores de economía, número 523, Agosto 2008. Bogotá: Banco de la República. http://www.banrep.gov.co/sites/default/files/publicaciones/pdfs/borra523.pdf

Alejandro Reveiz, Carlos León, Juan Mario Laserna y Ivonne Martínez "Recomendaciones para la modificación del régimen de pensiones obligatorias
de Colombia"  Borradores de economía número 507, Abril 2008. Bogotá: Banco de la República. (http://www.banrep.gov.co/sites/default/files/publicaciones/pdfs/borra507.pdf) (y posiblemente sea el mismo "Recomendaciones para la modificación del régimen de pensiones obligatorias de Colombia" en Revista Ensayos Sobre Política Económica (ESPE) número 56, Junio 2008. Bogotá: Banco de la República. http://www.banrep.gov.co/sites/default/files/publicaciones/archivos/espe_056-3.pdf 

Juan Mario Laserna Jaramillo y Carolina Gómez Restrepo (editores) Pensiones y portafolios : la construcción de una política pública. Bogotá : Banco de la República : Universidad Externado de Colombia, 2009. 820 p. ; 26 cm.

2016/06/24

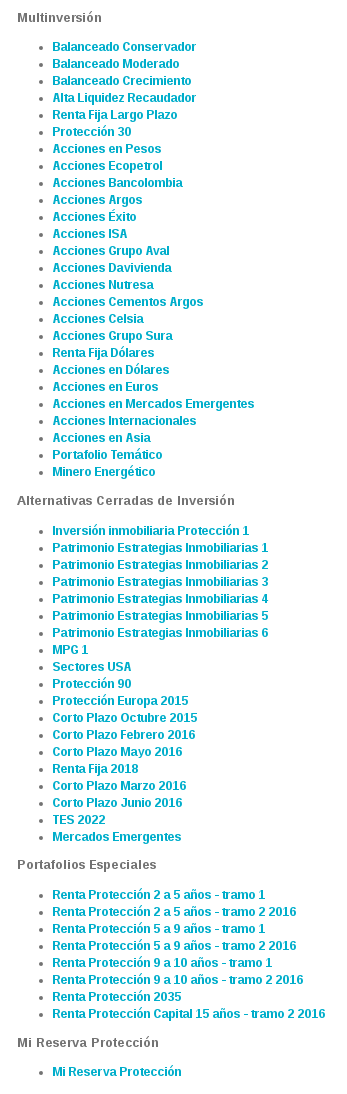
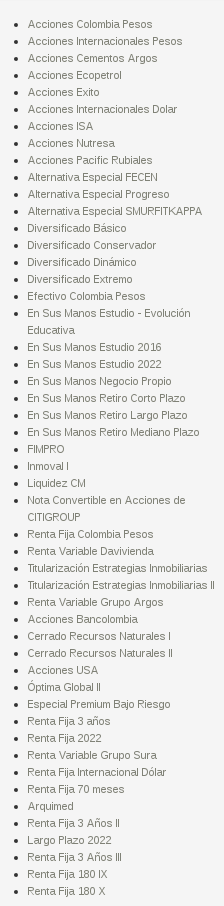
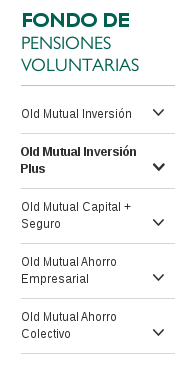
Demasiados fondos en Pensiones Voluntarias

Enorme razón tiene este encabezado:

http://blogs.wsj.com/moneybeat/2016/06/15/are-money-managers-creating-too-many-products/

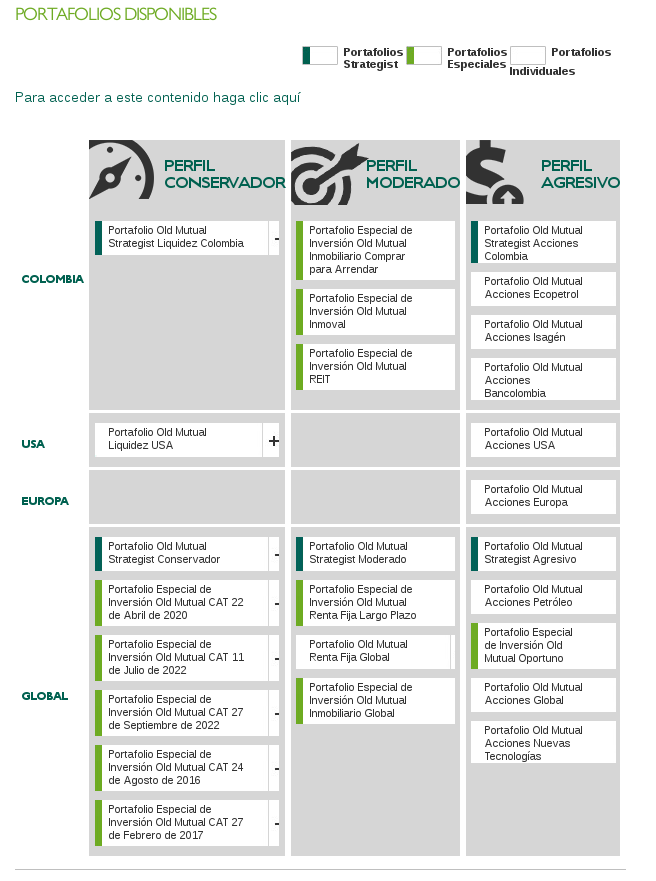
En Colombia las AFPs enloquecen al cotizante con tantas "opciones". Para la muestra:

de la AFP Protección:

junk

Los de Porvenir:

porvenir

Y, finalmente, confusión de confusiones, Old Mutual:

oldmut1

y en uno de sus apartes (pues tienen otra cantidad de "productos alternativos"):

oldmut2

Frente a estos horrores, Colfondos tiene un menú que parece sobrio.

colf.png

colf2.png

Estudios sobre conducta económica han mostrado que tanta opción no le sirve al consumidor final. Recomiendo leer The Paradox of Choice al respecto.

Unos videos:

https://www.youtube.com/watch?v=VO6XEQIsCoM


https://www.youtube.com/watch?v=Iy8R5TZNV1A

2016/06/22

Robin Powell y sus excelentes documentales

Robin Powell es un periodista británico que produce magníficos documentales sobre la industria financiera.

Quiero invitarlos a ver el primer capítulo de serie más reciente, "Index Funds, the Movie".


Otras series, excelentes, son


¡Ya va siendo hora de que hagamos unos documentales sobre la situación colombiana!