El estudio es insumo importante en la discusión.
Jorge Llano, Jaime Cardona, Natalia Guevara, Gonzalo Casas, Camilo Arias y Fernando Cardozo. Movilidad e interacción entre regímenes del sistema general de pensiones colombiano. Dirección General de Regulación Económica de la Seguridad Social, Informes de Seguimiento Fiscal 03. Diciembre 2013.
No lo he estudiado; por ahora sólo puedo decir que es necesario que estos estudios sean reproducibles -- que hagan explícitos sus datos y los cómputos que emplearon.
Mostrando las entradas con la etiqueta Calculadoras. Mostrar todas las entradas
Mostrando las entradas con la etiqueta Calculadoras. Mostrar todas las entradas

2017/01/28
FIRECalc: una calculadora de ahorros pensionales (US)
Fuente: FIRECalc: A different kind of retirement calculator
De lo mejor que hay, por incorporar la simulación aleatoria. Las proyecciones que suponen rentabilidades estables y muestran grafos con bellas curvas hacia arriba (los míos incluso) no son realistas.
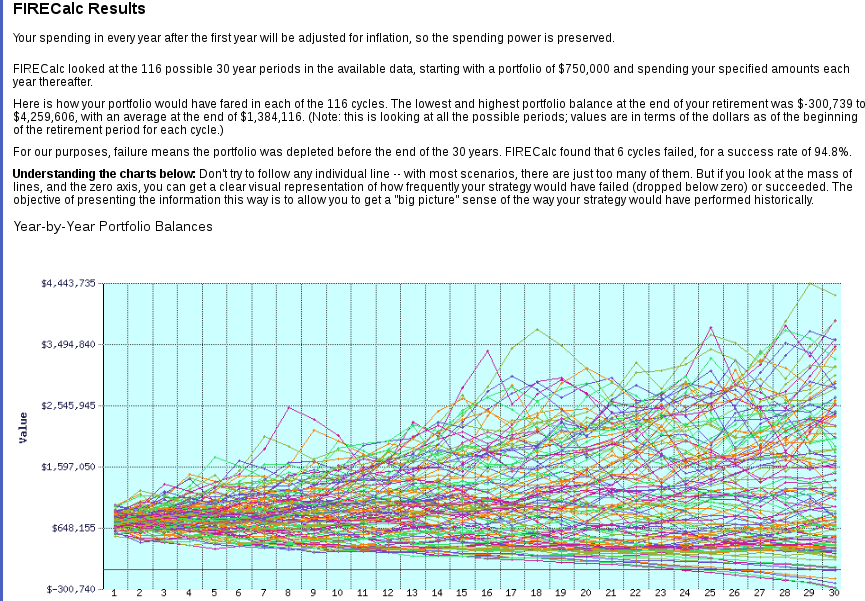
(Por lo mismo, no es correcto que algunas páginas de bancos llamen "simulador" a lo que no es sino una proyección sin variación aleatoria. Por ejemplo, https://www.confiar.coop/simulador-cdt ).
De lo mejor que hay, por incorporar la simulación aleatoria. Las proyecciones que suponen rentabilidades estables y muestran grafos con bellas curvas hacia arriba (los míos incluso) no son realistas.
(Por lo mismo, no es correcto que algunas páginas de bancos llamen "simulador" a lo que no es sino una proyección sin variación aleatoria. Por ejemplo, https://www.confiar.coop/simulador-cdt ).
2016/04/16
Del efecto de las comisiones cuando se empieza a ahorrar (I)
En varias entradas del blog hemos descrito el efecto destructivo que tienen las comisiones de administración en el ahorro, particularmente en ahorro de cesantías y de fondos voluntarios de pensiones.
Sin embargo, si podemos creer que el sistema se hará más eficiente (no por milagro o generosidad de las AFPs sino por nuestra propia presión cívica y de organización económica) tiene sentido que si nuestra situación de impuestos lo hiciera beneficioso, aceptáramos una alta comisión de administración -- por un tiempo.
¿Cómo puede ser esto?
Supongamos que el ahorro pensional puede ser representado en esta gráfica. Para simplificar, supongamos que el ahorro pensional se realiza mediante un depósito hecho el último día de cada año, y que el depósito son $1000 reales (es decir, ajustados a la inflación). Cada celda subsiguiente de la línea vertical representa el valor en ese año del depósito inicial . También suponemos que la rentabilidad real se mantiene estable (5%), igual que la comisión cobrada (4%).
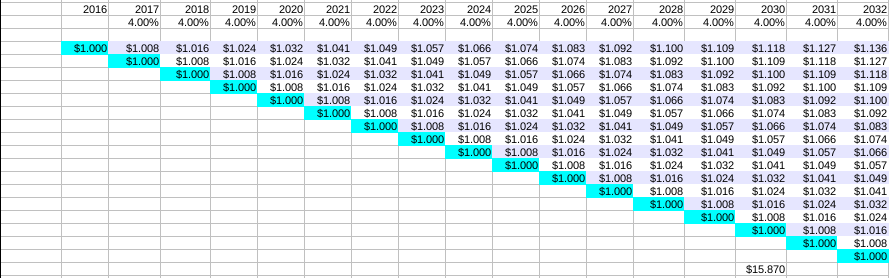
Nuestro depósito de $1000 hecho en el 2016,
La cifra de $15870 corresponde a la suma de los valores, en el año 2030, de todos los depósitos hechos anteriormente.
Ahora el lector puede ver una tabla similar, con la misma rentabilidad, pero en la que felizmente hemos logrado disminuir la comisión de administración, año tras año.
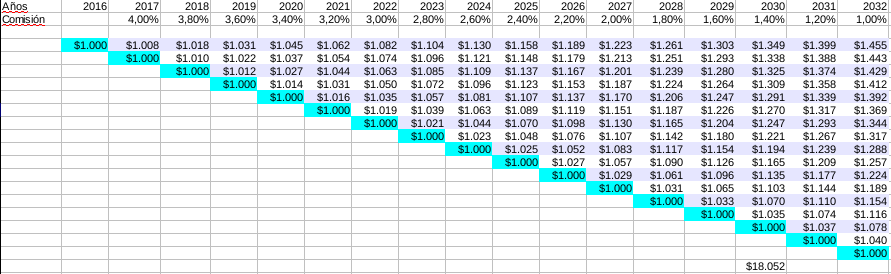
El valor en el 2019 de un depósito puesto en el 2016 es
$1000 \cdot [(1+0.05)\cdot(1-0.04)]\cdot[ (1+0.05)\cdot(1-0.038)]\cdot[(1+0.05)\cdot(1-0.036)] = 1031$
Ver ese incremento de 15870 a 18052 nos da esperanzas.
Para completar la comparación, veamos el caso contrario: en que las comisiones se incrementan año tras año. :(
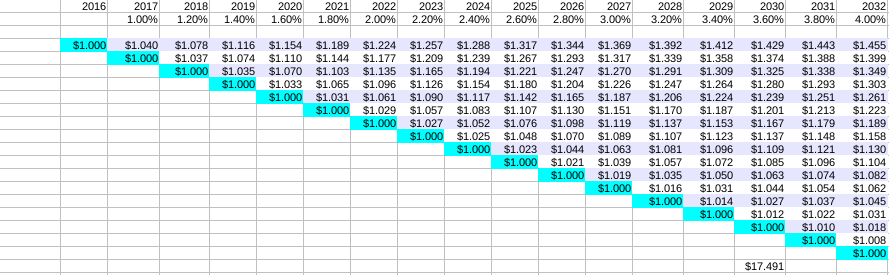
La lectora y lector de ojo avisor se habrá dado cuenta de que el valor final (año 2032) de la inversión hecha en el 2016 (la primera fila de la tabla) es la misma para ambas tablas, la de comisión creciente y la decreciente: $1455. Por supuesto, es consecuencia de la propiedad conmutativa de la multiplicación: $K \cdot a_1 \cdot a_2 \cdot a_3 = K \cdot a_3 \cdot a_2 \cdot a_1$
Entonces, considerando sólo el valor futuro de un único depósito, no importa si las comisiones altas fueron tempranas o tardías. Pero en cuanto al valor total de varios depósitos sucesivos, la ventaja de las comisiones altas al principio (y bajas al final) es que los depósitos tardíos no sufrieron las altas comisiones con tanta intensidad: por ejemplo una plata depositada en el 2025 sólo sufrió comisiones del 2,2 al 1% (ver segunda tabla).
---------
Algunos fondos voluntarios ofrecen una escala decreciente de comisiones, como se ve en nota anterior. Sin embargo no se ilusionen: los montos de ahorro requerido son altísimos para poder bajar de tasa.
Si apenas se está empezando a ahorrar, y el lector o lectora tiene confianza en que las comisiones en fondos voluntarios y de cesantías van a bajar, pues sirve empezar a ahorrar, aún si la comisión no es tan baja como se quisiera. Pero si las comisiones se mantuvieran altas pagaremos un alto precio.
En resumen:
Sin embargo, si podemos creer que el sistema se hará más eficiente (no por milagro o generosidad de las AFPs sino por nuestra propia presión cívica y de organización económica) tiene sentido que si nuestra situación de impuestos lo hiciera beneficioso, aceptáramos una alta comisión de administración -- por un tiempo.
¿Cómo puede ser esto?
Supongamos que el ahorro pensional puede ser representado en esta gráfica. Para simplificar, supongamos que el ahorro pensional se realiza mediante un depósito hecho el último día de cada año, y que el depósito son $1000 reales (es decir, ajustados a la inflación). Cada celda subsiguiente de la línea vertical representa el valor en ese año del depósito inicial . También suponemos que la rentabilidad real se mantiene estable (5%), igual que la comisión cobrada (4%).
Nuestro depósito de $1000 hecho en el 2016,
- a finales del 2017 se volvió $1000\cdot (1+0.05) \cdot (1-0.04) = 1008$;
- a fines del 2018 ya era
$$\begin{array}{rcc}1000\cdot [(1+0.05) \cdot (1-0.04)] \cdot [(1+0.05)\cdot (1-0.04)] & = & \\
1008 \cdot (1+0.05) \cdot (1-0.04) & = & 1016.06 \end{array}$$
y así sucesivamente, para los años siguentes.
La cifra de $15870 corresponde a la suma de los valores, en el año 2030, de todos los depósitos hechos anteriormente.
Ahora el lector puede ver una tabla similar, con la misma rentabilidad, pero en la que felizmente hemos logrado disminuir la comisión de administración, año tras año.
El valor en el 2019 de un depósito puesto en el 2016 es
$1000 \cdot [(1+0.05)\cdot(1-0.04)]\cdot[ (1+0.05)\cdot(1-0.038)]\cdot[(1+0.05)\cdot(1-0.036)] = 1031$
Ver ese incremento de 15870 a 18052 nos da esperanzas.
Para completar la comparación, veamos el caso contrario: en que las comisiones se incrementan año tras año. :(
La lectora y lector de ojo avisor se habrá dado cuenta de que el valor final (año 2032) de la inversión hecha en el 2016 (la primera fila de la tabla) es la misma para ambas tablas, la de comisión creciente y la decreciente: $1455. Por supuesto, es consecuencia de la propiedad conmutativa de la multiplicación: $K \cdot a_1 \cdot a_2 \cdot a_3 = K \cdot a_3 \cdot a_2 \cdot a_1$
Entonces, considerando sólo el valor futuro de un único depósito, no importa si las comisiones altas fueron tempranas o tardías. Pero en cuanto al valor total de varios depósitos sucesivos, la ventaja de las comisiones altas al principio (y bajas al final) es que los depósitos tardíos no sufrieron las altas comisiones con tanta intensidad: por ejemplo una plata depositada en el 2025 sólo sufrió comisiones del 2,2 al 1% (ver segunda tabla).
---------
Algunos fondos voluntarios ofrecen una escala decreciente de comisiones, como se ve en nota anterior. Sin embargo no se ilusionen: los montos de ahorro requerido son altísimos para poder bajar de tasa.
Si apenas se está empezando a ahorrar, y el lector o lectora tiene confianza en que las comisiones en fondos voluntarios y de cesantías van a bajar, pues sirve empezar a ahorrar, aún si la comisión no es tan baja como se quisiera. Pero si las comisiones se mantuvieran altas pagaremos un alto precio.
En resumen:
- Empiece a ahorrar, y cuanto antes mejor.
- Como ahorrador e inversionista ciudadano luche para que las comisiones bajen - sobre todo si ya tiene algo acumulado.
2016/01/09
¿Comprar o pagar arriendo? hacia una calculadora colombiana
Una cuestión de interés es la de si comprar o pagar arriendo. El artículo "Comprar o arrendar vivienda: he ahí el dilema", como es lo usual en el sitio Finanzas Personales, es bastante inútil.
Es mucho mejor una estructura en la que podamos poner los numeritos de interés, una calculadora. Todavía mejor si incorpora incertidumbres.
¿Conocen los lectores alguna calculadora útil para quien se haga esa pregunta en Colombia?
Un par de ejemplos de los Estados Unidos, posiblemente se puedan adaptar:
Añadido: aquí va un prototipo de hoja colombianizada. La hoja original de Salman Khan está muy bien hecha y se hackea fácil. Toca incluirle los impuestos colombianos (con deducciones).
¡Ajá camaradas, la tabla avanza! bajadla, catadla, atacadla! (faltan alcabalas)
Alerta: esto es apenas un prototipo, esta muy cruda para que medio sirva para tomar decisiones reales. Le faltan detalles importantes. Sólo la presento para sus sugerencias!!!
COMPRAoALQUILA.xls
Aquí, las partes importantes. El usuario pone valores en los parámetros de interés en las celdas amarillas.
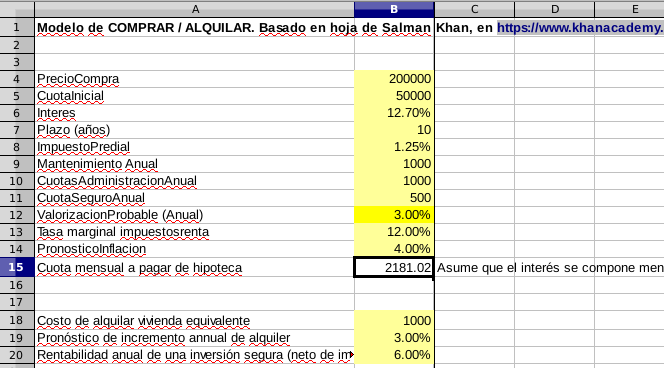
La celda B15 ("Cuota mensual a pagar"), es
o, mejor vista,
$ (PrecioCompra-CuotaInicial) \times
(1-\frac{1}{(1+Interes/12)}) \times
\frac{1}
{1-\frac{1}{(1+Interes/12)^{(Plazo*12+1)}}} $
En el escenario Compra,
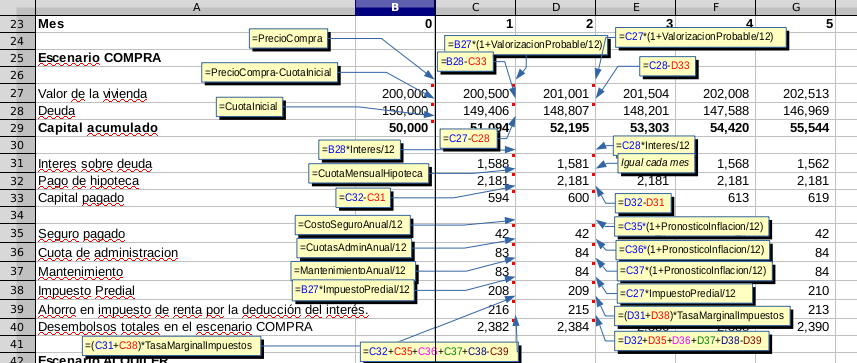
en cada mes, el pago constante de la hipoteca se aplica a la deuda y al servicio de la deuda; pero también hay otros gastos (algunos que se incrementan con la inflación, y otros -- impuestos -- que se incrementan en términos absolutos con la valorización de la vivienda).
Es de anotar que por ahora se considera un sólo impuesto y se cancela mensualmente, y que el servicio de la deuda y el pago del impuesto predial tienen cierto tratamiento favorable (su pago reduce la renta gravable). La fila 40 representa, para cada mes, lo que sale del bolsillo del que compra -- suma del pago de la hipoteca, impuestos y otros gastos, menos el subsidio tributario.
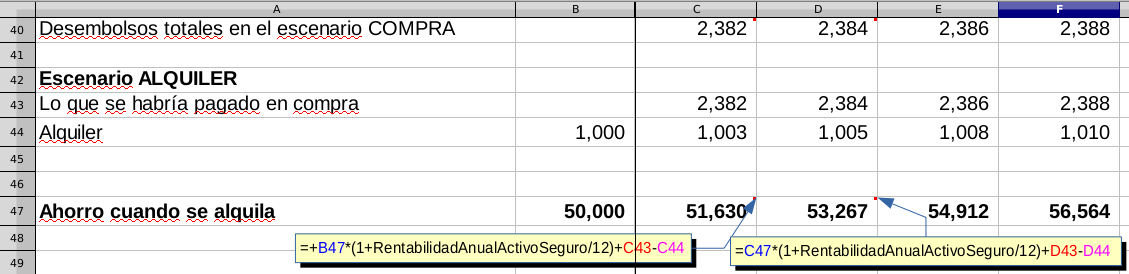
En el escenario Alquiler, el inquilino ya no paga lo que habría pagado si hubiera comprado la vivienda (fila 43 es la misma fila 40), pero paga alquiler, por supuesto (alquiler que se incrementa mes tras mes). El inquilino pone la suma que habría sido la cuota inicial a ganar intereses en un inversión segura. Mes tras mes, además, a eso le suma lo que ya no desembolsa y le resta lo que paga en alquiler; el resultado sigue ganando intereses y sumandose en los meses siguientes (fila 47).
Finalmente, para la comparación final, se supone que después de un tiempo, 10 años en esta hoja (columna DR), quien antes compró entonces venderá la vivienda (con costos del 6%). Esto se compara con lo que obtuvo el inquilino que puso su capital disponible en una inversión segura, al final de ese mismo tiempo. La diferencia entre los dos valores se deflacta para volverlo Valor Presente y hacer una comparación razonable.
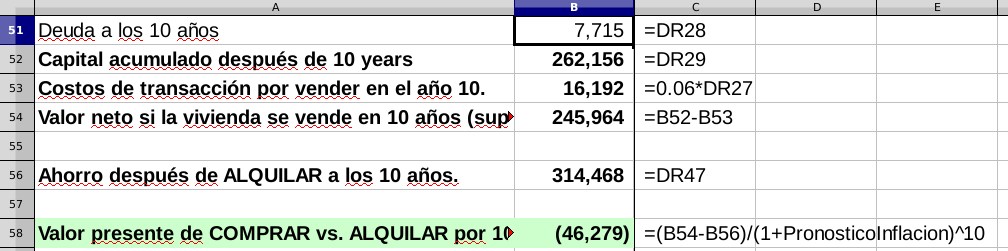
En este caso, dados estos valores de los parámetros, esa tabla indica que hubiera sido mejor alquilar que comprar (indicado por el número entre paréntesis, negativo, en B58).
Dado que en Colombia los préstamos hipotecarios con cuotas fijas en pesos son a corto plazo, puede ser razonable usar un tiempo más cercano, una columna anterior a la DR.
Visitantes, por favor sugieran los cambios necesarios en el cálculo de impuestos y deducciones, costos de ventas, y además sugieran valores razonables para las casillas existentes.
Añado: hay entidades colombianas que prestan en forma de UVRs. La hoja de Sal K. supone que el pago es hecho en cuotas fijas, en pesos. Pido la ayuda para reescribir otra versión de la hoja, usando UVRs en vez de cuota fija.
Bien pueda, baje la hojita de Excel y experimente; si la mejora, comparta la idea por favor.
Es mucho mejor una estructura en la que podamos poner los numeritos de interés, una calculadora. Todavía mejor si incorpora incertidumbres.
¿Conocen los lectores alguna calculadora útil para quien se haga esa pregunta en Colombia?
Un par de ejemplos de los Estados Unidos, posiblemente se puedan adaptar:
- La calculadora de Salman Khan (el de Khan Academy): https://www.khanacademy.org/downloads/buyrent.xls (esta puede ser colombianizada -- muy invitados a meterle el diente). Invito a las lectoras y lectores a ver los videos asociados en Khan Academy.
- Puede ser de interés la calculadora del New York Times (con la grave desventaja del no conocerle las fórmulas por dentro).
Añadido: aquí va un prototipo de hoja colombianizada. La hoja original de Salman Khan está muy bien hecha y se hackea fácil. Toca incluirle los impuestos colombianos (con deducciones).
¡Ajá camaradas, la tabla avanza! bajadla, catadla, atacadla! (faltan alcabalas)
Alerta: esto es apenas un prototipo, esta muy cruda para que medio sirva para tomar decisiones reales. Le faltan detalles importantes. Sólo la presento para sus sugerencias!!!
COMPRAoALQUILA.xls
Aquí, las partes importantes. El usuario pone valores en los parámetros de interés en las celdas amarillas.
La celda B15 ("Cuota mensual a pagar"), es
=+(PrecioCompra-CuotaInicial)*
          (1 -  1/(1+Interes/12) ) /
          (1 -  1/(1+Interes/12)^(Plazo*12+1))
o, mejor vista,
$ (PrecioCompra-CuotaInicial) \times
(1-\frac{1}{(1+Interes/12)}) \times
\frac{1}
{1-\frac{1}{(1+Interes/12)^{(Plazo*12+1)}}} $
En el escenario Compra,
en cada mes, el pago constante de la hipoteca se aplica a la deuda y al servicio de la deuda; pero también hay otros gastos (algunos que se incrementan con la inflación, y otros -- impuestos -- que se incrementan en términos absolutos con la valorización de la vivienda).
Es de anotar que por ahora se considera un sólo impuesto y se cancela mensualmente, y que el servicio de la deuda y el pago del impuesto predial tienen cierto tratamiento favorable (su pago reduce la renta gravable). La fila 40 representa, para cada mes, lo que sale del bolsillo del que compra -- suma del pago de la hipoteca, impuestos y otros gastos, menos el subsidio tributario.
En el escenario Alquiler, el inquilino ya no paga lo que habría pagado si hubiera comprado la vivienda (fila 43 es la misma fila 40), pero paga alquiler, por supuesto (alquiler que se incrementa mes tras mes). El inquilino pone la suma que habría sido la cuota inicial a ganar intereses en un inversión segura. Mes tras mes, además, a eso le suma lo que ya no desembolsa y le resta lo que paga en alquiler; el resultado sigue ganando intereses y sumandose en los meses siguientes (fila 47).
Finalmente, para la comparación final, se supone que después de un tiempo, 10 años en esta hoja (columna DR), quien antes compró entonces venderá la vivienda (con costos del 6%). Esto se compara con lo que obtuvo el inquilino que puso su capital disponible en una inversión segura, al final de ese mismo tiempo. La diferencia entre los dos valores se deflacta para volverlo Valor Presente y hacer una comparación razonable.
En este caso, dados estos valores de los parámetros, esa tabla indica que hubiera sido mejor alquilar que comprar (indicado por el número entre paréntesis, negativo, en B58).
Dado que en Colombia los préstamos hipotecarios con cuotas fijas en pesos son a corto plazo, puede ser razonable usar un tiempo más cercano, una columna anterior a la DR.
Visitantes, por favor sugieran los cambios necesarios en el cálculo de impuestos y deducciones, costos de ventas, y además sugieran valores razonables para las casillas existentes.
Añado: hay entidades colombianas que prestan en forma de UVRs. La hoja de Sal K. supone que el pago es hecho en cuotas fijas, en pesos. Pido la ayuda para reescribir otra versión de la hoja, usando UVRs en vez de cuota fija.
Bien pueda, baje la hojita de Excel y experimente; si la mejora, comparta la idea por favor.
- http://www.finanzaspersonales.com.co/ahorro-e-inversion/articulo/es-mejor-comprar-arrendar-vivienda/55955
- https://www.khanacademy.org/downloads/buyrent.xls
- https://www.khanacademy.org/economics-finance-domain/core-finance/housing/renting-v-buying/v/renting-versus-buying-a-home
- http://www.nytimes.com/interactive/2014/upshot/buy-rent-calculator.html
Suscribirse a:
Entradas (Atom)