Mostrando las entradas con la etiqueta Fondos de Inversión Colectiva. Mostrar todas las entradas

2017/10/04

En conjunto, industria latinoamericana de fondos de inversión no crea valor.

¿Qué proporción de los fondos de inversión de un país tienen peor desempeño que un índice pasivo apropiado? La gran mayoría. Esto tiene una magnífica consecuencia práctica: si sencillamente invirtiéramos mediante fondos indexados pasivos de bajo costo superaríamos a la gran mayoría de fondos de inversión. ¿Es o no una estrategia razonable?

Comparing Active and Passive in Latin America – SPIVA® Latin America | S&P Dow Jones Indices


Sin embargo, ¿por qué en Colombia el sector financiero nos dificulta y encarece injustificadamente el acceso a tales productos? ¿será que no quieren que tengamos acceso a los mismos y que no nos quede más alternativa que la inversión forzosa en los fondos ofrecidos por las administradoras de Fondos de Pensiones y de Fondos de Inversión Colectiva que cobran comisiones abusivas? ¿quieren seguir encubriendo el que su administración podría ser mucho más simple y que no hay razón para que estén incurriendo en tan altas comisiones y costos ocultos? ¿por qué en Colombia la Superintendencia Financiera y las oficinas de regulación financiera de Ministerio de Hacienda siguen tolerando que el sector comisionista, fiduciario y de administración de fondos pensionales sea parásito de ahorradores e inversionistas, chupando comisiones sin añadir valor?

2017/10/03

Martín Huete (Finizens): "La educación financiera es decirle a la gente ojo con las comisiones"


Martín Huete (Finizens):
Creo que en estas cosas hay mucha hipocresía porque la educación financiera, al fin y al cabo, es decirle a la gente ojo con las comisiones de los fondos de inversión, que no son las comisiones que parecen, que son comisiones ocultas... Entonces todos los esfuerzos institucionales que se hacen por la educación financiera, realmente dejan mucha parte fuera. Es decir, hay que explicar claramente cuáles son las comisiones reales de los fondos de inversión, por qué los bancos se dedican a vender los productos que a ellos les interesa (que no tienen por qué ser los que interesan al inversor).

Esfuerzos institucionales como en Colombia https://pesospensados.gov.co, que no habla en ninguna parte de las altísimas comisiones de los FIC o de los costos pensionales.

Fuente:  Martín Huete (Finizens): "La educación financiera es decirle a la gente ojo con las comisiones" - Valencia Plaza

2017/08/05

"Everything You Always Wanted to Know About Money (But Were Afraid toAsk)" / Freakonomics

Prefiero la educación financiera minimalista: basta con saber unas cuantas cosas básicas. Del buen libro que aquí mencionan ya escribí, además formulando una ficha colombiana equivalente.

"The bad news: roughly 70 percent of Americans are financially illiterate. The good news: all the important stuff can fit on one index card. Here’s how to become your own financial superhero"  Everything You Always Wanted to Know About Money (But Were Afraid to Ask) - Freakonomics Freakonomics

2017/03/09

Martín Huete - "Las mentiras del Sistema. Usos y prácticas que perjudican al inversor", video.

Una conferencia de Martín Huete, el mejor crítico y expositor de estos temas en lengua española. Empieza un poco lenta y básica, pero luego toma ritmo. Versa sobre el panorama español, pero ese panorama es similar en lo esencial: oligopolios y altos costos. Altamente recomendada, bien merece ser vista en su totalidad.

[embed]https://www.youtube.com/watch?v=_VSgTb7z9-k[/embed]

2017/02/25

Recomendadas: páginas de la carta de Warren Buffett a los accionistas de BRK.

Pido a los lectores que lean de la página 21 a la 25 de la reciente carta de Warren Buffet a los accionistas de su conglomerado Berkshire-Hathaway, publicada hoy 25 de Febrero de 2017.

http://www.berkshirehathaway.com/letters/2016ltr.pdf

“The Bet” (or how your money finds its way to Wall Street)


2017/01/29

Gina Miller, valiente activista en pro del ahorrador e inversionista.

Hoy El Tiempo trae un artículo sobre Gina Miller y su campaña judicial contra el Brexit.

Gina Miller, la mujer que tiene en jaque al gobierno británico - Europa - ELTIEMPO.COM

El artículo dice "Gina Miller también genera desconfianza en el sector financiero por pedir prácticas más éticas". Ojalá hubieran ampliado esta parte, que es importantísima.
She and her husband, who used to run hedge funds at Jupiter Fund Management Plc and New Star Investment Trust Plc, have spent years attacking hidden fees charged by managers. SCM markets itself as being fully transparent.

Concealed Charges


In April, Gina Miller said it was a “travesty” that regulators hadn’t taken action on concealed charges. The couple considers the recent Financial Conduct Authority report on a lack of competition in the asset-management sector to be a vindication of their campaign.

(https://www.bloomberg.com/news/articles/2016-12-01/brexit-isn-t-first-fight-for-gina-miller-and-mr-hedge-fund)

Para Colombia, donde el abuso de las instituciones financieras es aún peor, el activismo de Gina Miller es ejemplar.


2017/01/25

Los gastos de un portafolio, como promedio ponderado.

¡Un poquito de álgebra siempre sirve!

Supongamos que alguien tiene platica en tres carteras de Fondos Voluntarios, cada una de ellas con una distinta comisión sobre saldo. Una buena pregunta será entonces  ¿cuál es la comisión sobre saldo total que está pagando?

Cantidad% Comisión sobre saldocomisión en $
$80.000.0002,50%$2.000.000
$40.000.0001,75%$700.000
$40.000.0003,00%$1.200.000
$160.000.000?$3.900.000

Entonces la suma absoluta de las comisiones fue $3,9 millones , sobre un total de $160 millones. 3,9/160 = 2,4375%

En rigor no se necesita saber las cantidades absolutas metidas en los fondos o las comisiones en $: basta con saber la proporción de cada fondo en la suma total de activos.

Con el mismo ejemplo,

Cantidadfondo /total% Comisión/saldoComisión ponderada
$80.000.00050,00%2,50%1,2500%
$40.000.00025,00%1,75%0,4375%
$40.000.00025,00%3,00%0,7500%
$160.000.0002,4375%

la comisión ponderada es la multiplicación de los valores de la segunda columna por los valores de la tercera: 1,25% =  50% * 2,50%, y así con cada línea. Al final se suman todas las comisiones ponderadas parciales, y se obtiene el mismo resultado que antes: 2,4375%

Expandiendo el álgebra,

(50%)(2,5%) + (25%)(1,75) + (25%)(3%) = 2,4375%, o también

(0,50)×(0,025)+(0,25)×(0,0175)+(0,25)×(0,03) = 0.024375

o, quizás todavía más transparente,

(50/100)×(2,5/100)+(25/100)×(1,75/100)+(25/100)×(3/100) = (2,4375/100)

Esto es útil de muchas maneras -- nos servirá para analizar unos costos en Cesantías.

2016/09/01

Del dilema Colpensiones o AFP

"dilema: Situación en la que es necesario elegir entre dos opciones igualmente buenas o malas." (Diccionario de la Lengua Española).

Una decisión importante que ha de tomar la gente es en qué régimen cotizar para su pensión, si en el de "prima media" (Colpensiones) o en el de "ahorro individual con solidaridad".

Si uno puede suponer que los dos regímenes van a mantener sus reglas y sus promesas, pues uno podría decidir considerando qué reglas, aplicadas a la situación presente y posibles trayectorias futuras de uno, le darían mejores resultados.

Sin embargo, es muy probable que los regímenes cambien sus reglas y sus promesas.

Por el lado del régimen de prima media --  Colpensiones, la evolución demográfica colombiana va a hacer muy difícil que este régimen, en su forma actual, se mantenga.  Hay una muy alta probabilidad de que lo que hoy le prometen, no pueda ser cumplido en su totalidad, al menos con sus cotizaciones futuras. O le reducirán la mesada o lo pondrán a trabajar más tiempo o ambas. La magnitud de tal reducción o extensión está por verse.

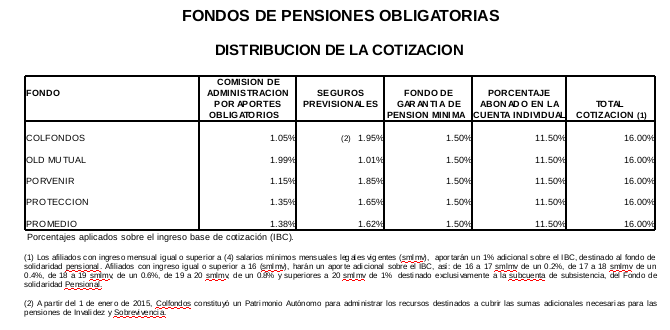
Por el lado del régimen de ahorro individual mediante AFPs, hay preguntas muy serias sobre los costos y las eficiencias de su negocio, que no han tenido cabal respuesta. Es un negocio compuesto de varios sub-negocios, y es posible que algunos de esos sub-negocios sean insostenibles en su forma actual. Por ejemplo Fasecolda, el gremio de aseguradores, se enfrenta con las AFPs al plantear que el porcentaje del ingreso base de cotización destinado al seguro previsional es demasiado pequeño; pero como ese porcentaje sumado al porcentaje cobrado por las AFPs por administración ha de sumar 3% (por ley), la ganancia de las aseguradoras es la pérdida de las AFPs, así que esos dos trenes van a chocar. (Tabla mostrada corresponde a Diciembre de 2015).


cotiz


Pronto vendrán reformas sustanciales al sistema pensional y vendrá un régimen de transición.

Si alguien pregunta ¿cuál sistema es preferible? me temo que debo responderle que ninguno. ¿Qué hacer entonces? ni siquiera puede uno sugerir ahorrar por sus propios medios, porque

  1. el ahorrar en vivienda en Colombia tiene serias distorsiones por la política estatal de subsidios; a demasiada gente le pasará que se pensionará con mesadas miserables, pagando la administración y reparación de sus antes lindos apartamentos. Puede tener sentido comprar su vivienda, pero no se concentre ahí.

  2. En renta fija, el mercado de CDTs sigue siendo competitivo, y sirve para sumas pequeñas y medianas; pero no es práctico cuando las sumas se acumulan. Debemos exigirle al gobierno que abra un mercado apropiado de bonos. ¿FICs de renta fija? un mal chiste.

  3. En renta variable las opciones son aún peores. Es increíble cómo existen productos tan simples y eficientes como ETFs de mercado mundial, a muy bajos costos de administración, y sin embargo la mediocridad organizacional y torpe codicia rentista de las comisionistas hacen imposible que el ciudadano de a pie pueda comprarlas. No parece haber más salida práctica que la de mandar la plata a brokers extranjeros, con todos los riesgos del caso. Sobra decir que esa no es solución para la gran mayoría.

  4. Renta variable, renta fija... ¿dónde quedan las libranzas? ¡ja ja ja! no hablemos más.
  5. Bitcoin?

    MaquinitasBronx
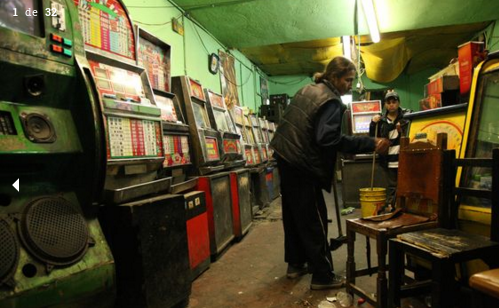
    Sala VIP de maquinitas tragamonedas en el antiguo Bronx.

  6. Todo esto, en una industria donde el estandar ético de la asesoría financiera es, en general, deplorable.

  7. Otras alternativas, como el poder prestar plata mediante Crowdfunding, están todavía en la infancia.

Lo bueno de tener esta lista concreta de problemas, es que ya no quedamos paralizados, pue slo que hay que hacer es claro: atacar cada uno de estos problemas es la mejor inversión que usted puede hacer: 

  • Sea sistema solidario o de ahorro individual, exijámosle máxima transparencia y eficiencia a los sistemas pensionales, y tengamos claro que el lucro de las Administradoras, de la burocracia estatal o de otros intermediarios financieros, no es sino objetivo marginal (*). Esto puede servir.


  1. Por un mercado sano de vivienda en propiedad y arriendo, exijamos el desmonte gradual de los exagerados subsidios a la construcción.

  2. Exijamos que el gobierno ofrezca bonos a precios tales que la gente de a pie pueda comprarlos.

  3. Hagámosle saber a las comisionistas y la BVC que queremos acceso eficiente a ETFs de mercado amplio, y apoyemos si algunas lo hacen. Si no, demandemos ante las superintendencias y demás instancias.

  4. Eduquemos y eduquémonos: circulemos información sobre libranzas.

  5. A nuestro asesor financiero, hagámosle firmar el juramento fiduciario.

  6. Eduquémonos sobre iniciativas sobre Crowdfunding.


(*) Como un comentarista chileno lo dice muy buen, Defendamos el ahorro individual, no las AFP.

2016/08/26

Reporte de Ana F. Maiguashca sobre Fondos de Inversión

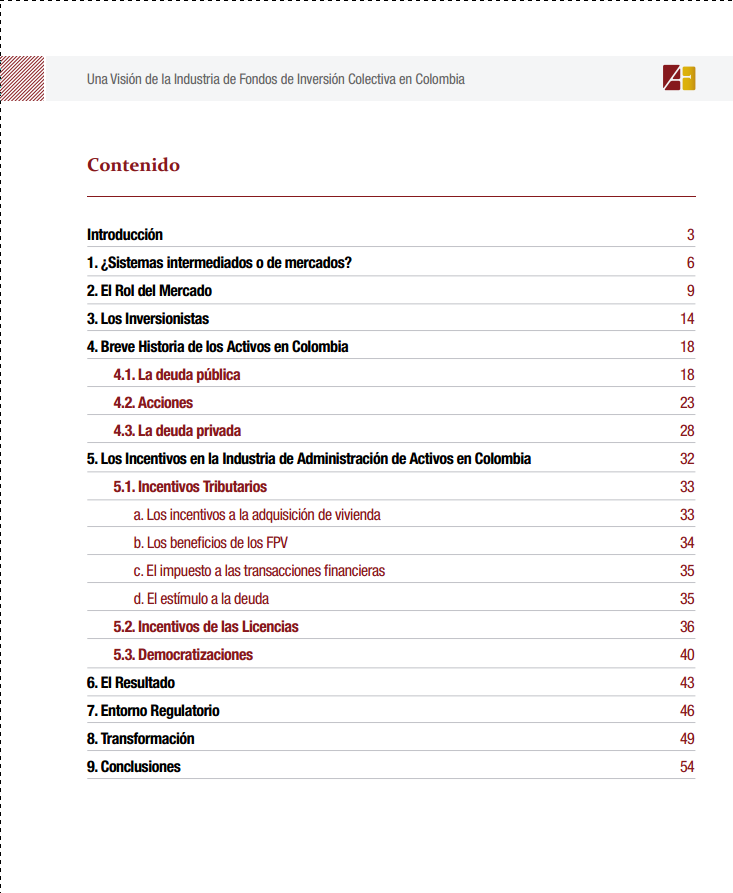
Quiero dar noticia a los lectores sobre un importante escrito de Ana Fernanda Maiguashca, actualmente co-directora del Banco de la República y persona de amplia experiencia en regulación financiera.

[vuelto a actualizar][
actualizado] Fue presentado en el pasado congreso de Asofiduciarias, y ahora está disponible al público (¡muchas gracias!) en
http://www.asofiduciarias.org.co/p/INFORME%20FICS_FINALIZADO.compressed.pdf .
http://www.asofiduciarias.org.co/index.php/publicaciones/otras-publicaciones; lo viven cambiando de sitio. :(

TablaContenidoMaiguashca

También es interesante el video de la presentación.

https://www.youtube.com/watch?v=QGyi-eZnd3Q

2016/08/01

Fondos Indexados: la película.

Muy buen video que expone la discusión.


Por supuesto hay que entender el video en el contexto colombiano. Las AFP ya están usando fondos indexados para gran parte de sus inversiones. Sin embargo, el cotizante no está siendo recompensado por dicha eficiencia: la administradora se lucra abusivamente del arbitraje.

2016/07/26

Audiencia Pública Virtual 2016 #PregúnteleAlaSFC: ¡participe!

Gracias a que el sitio de la Superfinanciera dice "se autoriza la reproducción total o parcial de la información contenida en esta página Web, siempre y cuando se mencione la fuente", reproducimos esta importantísima invitación: (https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10086284)

¡De veras es importante! preguntas se recibirán hasta el 18 de Agosto.

Participe [...] en nuestra 2a Audiencia Pública Virtual 2016 #PregúnteleAlaSFC


Julio 06 de 2016

Las audiencias públicas de rendición de cuentas constituyen uno de los pilares fundamentales del buen gobierno en la gestión pública, dentro de una cultura de apertura de información, transparencia y diálogo entre el Estado y los ciudadanos, con el fin de elevar los niveles de credibilidad y confianza de la ciudadanía hacia sus autoridades.

La Superintendencia Financiera de Colombia (en adelante SFC), comprometida con la transparencia y la democratización de la gestión pública, realizará a lo largo de 2016 varios eventos de rendición de cuentas denominados "Audiencia Pública Virtual #PregúnteleAlaSFC", para los cuales ha dispuesto sus canales electrónicos (twitter, Facebook y correo electrónico), con el fin de permitir una eficaz interacción de la Administración con los consumidores financieros, las entidades supervisadas, las agremiaciones, las veedurías ciudadanas, los establecimientos educativos, los medios de comunicación, los órganos de control y otros interesados.

Para participar en estos espacios se deberá mencionar siempre #PregúnteleAlaSFC, independientemente del canal utilizado, teniendo en cuenta las reglas establecidas para tal fin.

¿QUÉ SON LAS AUDIENCIAS PÚBLICAS VIRTUALES PARTICIPATIVAS DE LA SFC?

Son espacios virtuales abiertos al público durante periodos específicos de tiempo distribuidos a lo largo del año, para rendir cuentas con respecto a un tema determinado, en los cuales pueden participar los ciudadanos, las organizaciones y, en general, quienes estén interesados en dialogar con los servidores públicos de la SFC para evaluar la gestión de la Entidad en el cumplimiento de sus responsabilidades legales, la ejecución de sus proyectos o programas y la gestión de sus recursos en un periodo determinado.

¿CUÁL ES EL PROPÓSITO DE ESTAS AUDIENCIAS PÚBLICAS VIRTUALES?

Estas audiencias públicas virtuales forman parte de la estrategia de rendición de cuentas de la SFC para 2016 y tienen los siguientes propósitos:

• Promover la consulta de los informes de gestión elaborados periódicamente por la Superintendencia Financiera de Colombia (SFC) y divulgados a través del sitio web institucional.

• Plantear temas abiertos, con el fin de recoger el mayor número de inquietudes que tengan los ciudadanos frente a las acciones y decisiones de la Entidad sobre dicho tema particular.

• Convocar y promover la participación de organizaciones y actores representativos del mercado financiero, asegurador, bursátil y previsional; grupos de veeduría ciudadana, profesores y estudiantes interesados en los temas de la Entidad y la ciudadanía en general.

• Conocer de manera directa las necesidades y expectativas de los diferentes usuarios con respecto a los servicios que presta la SFC.

• Proporcionar espacios de interlocución directa entre los servidores públicos de la SFC y la ciudadanía, mediante una relación bidireccional de diálogo que permita, en lo posible, la participación de quienes deseen hacerlo.

• Facilitar el ejercicio del control social a la gestión de la SFC.

• Contribuir al desarrollo de los principios constitucionales de transparencia, responsabilidad, eficacia, eficiencia, imparcialidad y participación ciudadana en el manejo de los recursos públicos.

• En general, fomentar el diálogo y la retroalimentación entre la SFC y los ciudadanos.

SEGUNDA AUDIENCIA PÚBLICA VIRTUAL DE LA SFC 2016

TEMA: Quejas contra Entidades vigiladas por la SFC

La ciudadanía en general puede acudir a la Entidad en caso de tener una queja contra una entidad vigilada por la SFC o una inquietud respecto de sus servicios o productos. Estas reclamaciones o quejas se pueden presentar en forma personal, escrita o a través de medios tecnológicos, tales como nuestro sitio Web www.superfinanciera.gov.co o el correo electrónico super@superfinanciera.gov.co.

Los ciudadanos que acuden a la sede de la SFC son atendidos directamente en la recepción del Punto de Contacto de la entidad, por orden de llegada, y de acuerdo con el tema objeto de su reclamación o queja, se les asigna el turno que les corresponde, por el sistema automático de “digiturnos”.

Para orientación telefónica sobre la manera de presentar su queja, los ciudadanos que se encuentran en Bogotá se pueden comunicar a la línea 3078042, y quienes se encuentran en una ciudad diferente, a la línea gratuita nacional 01 8000 120 100.

Las reclamaciones o quejas son analizadas y tramitadas de conformidad con las normas aplicables, bajo los principios de transparencia, celeridad y oportunidad.

INFORMACIÓN DE CONSULTA: A través de los siguientes enlaces del sitio web de la SFC www.superfinanciera.gov.co se podrá consultar información relacionada con las quejas contra entidades vigiladas por la Entidad, así:

FECHA DE APERTURA: Se dará inicio a esta audiencia con la apertura de los canales virtuales el día 18 de julio 2016.

FECHA DE CIERRE: las consultas relacionadas con el tema a tratar en este evento de rendición de cuentas se recibirán hasta el 18 de agosto de 2016.

PLAZO PARA FORMULACIÓN DE COMENTARIOS, PREGUNTAS, PETICIONES O SUGERENCIAS CON RESPECTO AL TEMA DE LA AUDIENCIA: Entre el 18 de julio y el 18 de agosto de 2016.

PUBLICACIÓN DE RESPUESTAS: serán publicadas a través del sitio web institucional www.superfinanciera.go.co dentro de los términos establecidos por la ley en la siguiente ruta:

Inicio --> Nuestra Entidad --> Rendición de Cuentas

¿CÓMO PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS VIRTUALES DE LA SFC?

Los ciudadanos y representantes de organizaciones interesados en participar en las Audiencias Públicas Virtuales de Rendición de Cuentas 2016 de la SFC podrán hacerlo enviando sus preguntas o propuestas al correo electrónicoaudienciavirtual2016@superfinanciera.gov.co indicando además su nombre completo y organización que representan, si es del caso.

También lo podrá hacer vía redes sociales utilizando el hashtag #PregúnteleAlaSFC

Para la formulación de las preguntas, consultas, peticiones y/o propuestas es importante tener en cuenta lo siguiente:

  • Deben estar relacionadas únicamente con el tema específico definido para el respectivo evento de rendición de cuentas.

  • Deben ser de competencia de la SFC.

  • Deben referirse a asuntos de interés general, no a temas personales o casos de interés individual.

  • Deben ser breves, concretas y presentarse en forma respetuosa.

¿QUÉ ALTERNATIVAS EXISTEN PARA PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS?

  • Elección de los temas. De forma permanente está disponible la encuesta de profundización de temas en nuestro sitio webwww.superfinanciera.gov.co en la sección Nuestra Entidad título Rendición de cuentas para que la ciudadanía elija los temas, haga propuestas y formule sugerencias para los ejercicios de rendición de cuentas de la SFC. A ésta también se podrá ingresar mediante el enlace:

¿Qué temas le gustaría que la Superintendencia Financiera de Colombia tratara en las próximas jornadas de Rendición de Cuentas?

  • Participación mediante correo electrónico. Durante las fechas en las cuales estará abierta cada una de las audiencias virtuales 2016 se podrán enviar las preguntas, comentarios o sugerencias sobre el tema vigente al correoaudienciavirtual2016@superfinanciera.gov.co usando el hashtag #PregúnteleAlaSFC

  • Participación a través de las redes sociales: también se podrá participar a través de redes sociales mencionando el hashtag #PregúnteleAlaSFC:

Twitter: @SFCsupervisor
Facebook: /superintendencia.financiera


  • Evaluación de la Audiencia. Finalizada la audiencia, se publicará en redes sociales y en el sitio web de la Entidad una encuesta para evaluar el desarrollo de la Audiencia Virtual.

¿CUÁLES SON LAS REGLAS PARA EL DESARROLLO DE CADA AUDIENCIA PÚBLICA VIRTUAL?

  • Se dará inicio a la Audiencia Virtual con la apertura de los canales virtuales, lo cual se informará a través de redes sociales y del sitio web de la Entidad, con el fin de que los ciudadanos consulten la información de la entidad y participen usando el hashtag #PregúnteleAlaSFC.

  • Para garantizar que la intervención sea tenida en cuenta para la Audiencia Virtual, deberá incluir siempre el hashtag #PregúnteleAlaSFC.

  • Las participaciones serán atendidas a la mayor brevedad posible en la medida en que se vayan recibiendo y, en todo caso, dentro de los plazos establecidos en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo para resolver las distintas modalidades de peticiones.

  • Dentro de los quince días hábiles siguientes al cierre de cada evento de audiencia pública virtual se publicarán en el sitio web institucional de la SFC la totalidad de preguntas, comentarios, peticiones o sugerencias recibidas, así como las respuestas dadas a las mismas por la SFC.

  • Aquellas intervenciones que no cumplan con las condiciones establecidas para la participación en la Audiencia Pública Virtual serán tramitadas como una petición corriente y respondida dentro de los términos establecidos para tal fin.

  • No se atenderán consultas que contengan lenguaje inapropiado.

Le invitamos a consultar:

Participe mencionando #PregúnteleAlaSFC a través de:

2016/06/24

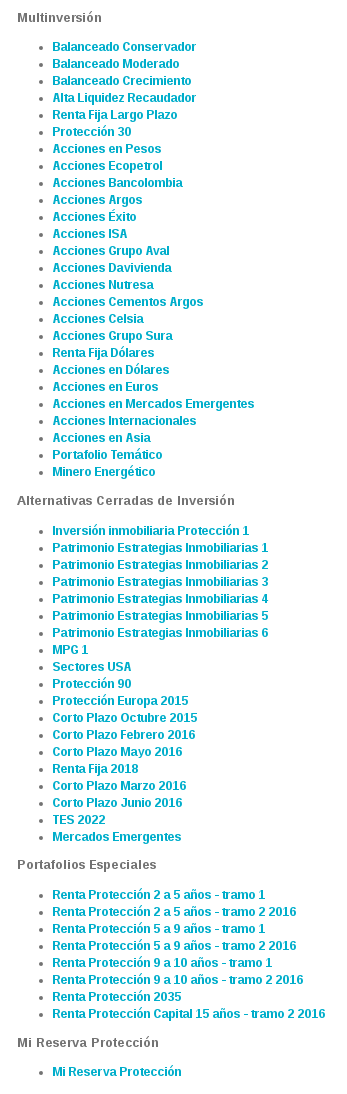
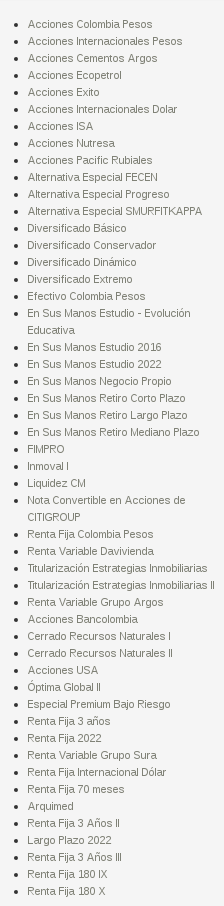
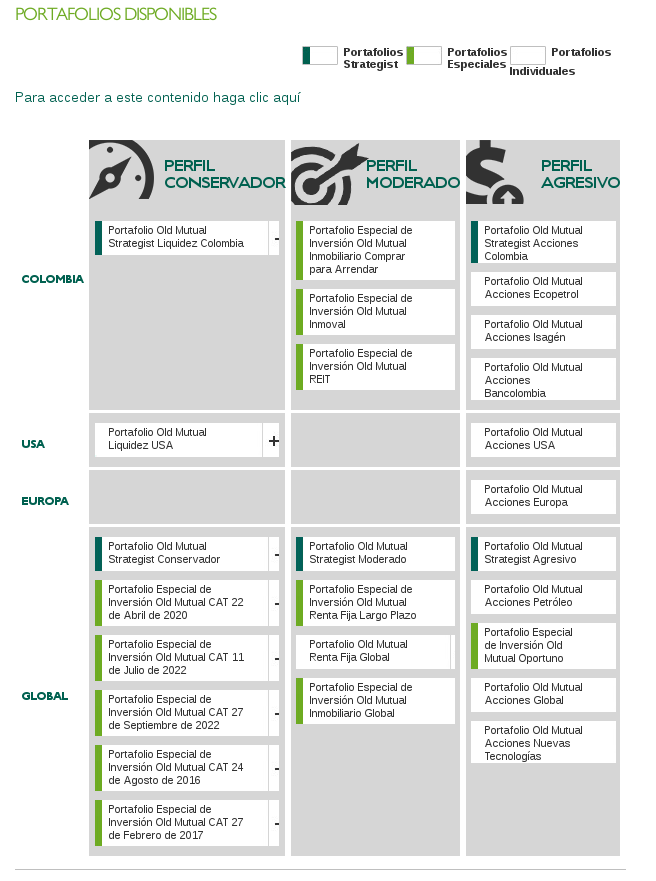
Demasiados fondos en Pensiones Voluntarias

Enorme razón tiene este encabezado:

http://blogs.wsj.com/moneybeat/2016/06/15/are-money-managers-creating-too-many-products/

En Colombia las AFPs enloquecen al cotizante con tantas "opciones". Para la muestra:

de la AFP Protección:

junk

Los de Porvenir:

porvenir

Y, finalmente, confusión de confusiones, Old Mutual:

oldmut1

y en uno de sus apartes (pues tienen otra cantidad de "productos alternativos"):

oldmut2

Frente a estos horrores, Colfondos tiene un menú que parece sobrio.

colf.png

colf2.png

Estudios sobre conducta económica han mostrado que tanta opción no le sirve al consumidor final. Recomiendo leer The Paradox of Choice al respecto.

Unos videos:

https://www.youtube.com/watch?v=VO6XEQIsCoM


https://www.youtube.com/watch?v=Iy8R5TZNV1A

2016/06/22

Robin Powell y sus excelentes documentales

Robin Powell es un periodista británico que produce magníficos documentales sobre la industria financiera.

Quiero invitarlos a ver el primer capítulo de serie más reciente, "Index Funds, the Movie".


Otras series, excelentes, son


¡Ya va siendo hora de que hagamos unos documentales sobre la situación colombiana!

2016/03/15

Rentabilidad de Fondos Obligatorios versus Portafolio de Referencia

Las lectoras y lectores recordarán que en enero este blog describió un portafolio de referencia (1): un portafolio compuesto por una mitad en CDTs y otra mitad en un fondo indexado de acciones mundiales.

Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.

[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano --  pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:

junk]

Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

junk

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).

En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.

Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).

Según  https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,

  • valor (NAV) el 2 de enero del 2015 fue US$58,58;

  • valor el 31 de diciembre del 2015 fue US$55,96.

No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,

  • en Ene 01/2015, US$1=COP$2.342,96 : US$58,58= COP$137.250,60 .

  • en Dic 31/2015, US$1=COP$3.149,47 : US$55,96= COP$176.244,34.

  • si COP$137.250,60 se convirtieron en COP$176.244,34 , COP$100 se volvieron  COP$128,41  -- o, igual, $50 se volvieron $64,20.

Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45

Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]

Así, cuando leo esta parte del comunicado de Asofondos donde dice

junkjunk

me parece que se está insultando la inteligencia del ciudadano colombiano.


(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/

(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf

(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/

(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:

https://www.youtube.com/watch?v=I_ctJqjlrHA

2016/02/26

Dudoso pronóstico de Asofondos sobre rentabilidad real de portafolios

En la escasa producción documental de Asofondos encontramos un material interesante, una presentación titulada Costos de las decisiones pensionales hecha por Rafael Llano para un taller de periodistas celebrado en Noviembre del 2015.

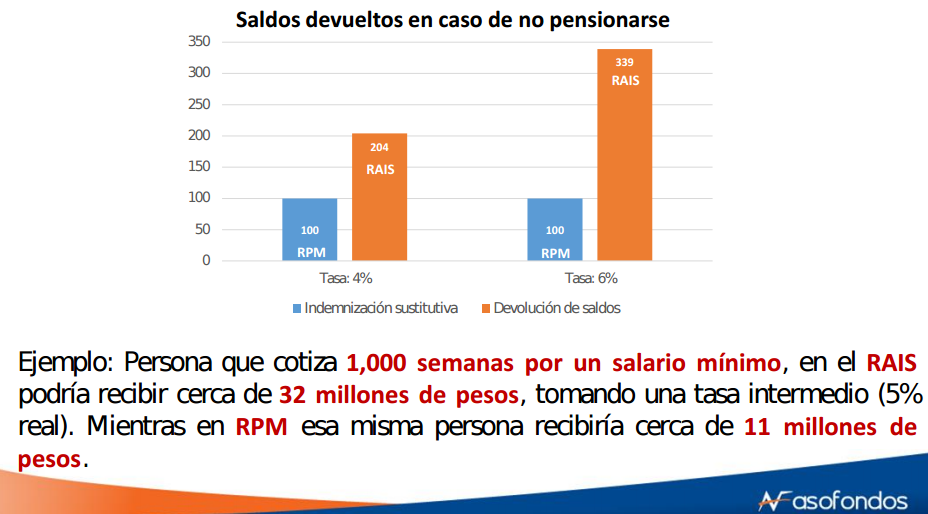
En la presentación se comparan los resultados que una misma persona tendría bajo cada uno de los dos regimenes.  En este caso , en que la persona no se va a pensionar bajo ninguno de los dos sistemas, el resultado es muy sencillamente la cantidad de dinero que recibe en un momento de retiro (en vez de la mesada pensional); la suma se llama indemnización sustitutiva o devolución de saldos según el sistema.
junk

Bueno, quizás a Rafael Llano se le olvidó actualizar los números y tablas para hacerlos compatibles, pero aún así se entiende el argumento: en el sistema de ahorro individual (AFPs) es esperable una rentabilidad superior que en el de prima media (Colpensiones etc) por que la plata se ha invertido y dicha inversión
producepuede producir unos rendimientos reales (*).

junkjunk

En la primera gráfica también se ve que cuanto más altos sean esos rendimientos reales, mayor será la superioridad del ahorro individual: si el rendimiento real fue del 6%, la diferencia sera mayor que si el rendimiento fuera del 4%. Incluso, el autor nos menciona una "tasa intermedia" del 5% real.

Pero cabe la pregunta: ¿rentabilidad del 5% REAL?   ¿de qué portafolio balanceado puede salir ese 5% real?  

Aún más: la persona del ejemplo, con 51 años de edad, próxima a dejar su vida laboral, muy seguramente va a tener un portafolio moderado o conservador. Digamos, para facilitar los cálculos, que su portafolio es mitad en Renta Fija y mitad en Renta Variable. La rentabilidad real en bonos del tesoro colombiano de buena calidad, duración intermedia, va a ser de entre 0% y 1%,
y digamos que una buena dosis de bonos corporativos y otros bonos internacionales lo sube al 2,5%. [Estuve viendo portafolios de AFPs; su proporción de bonos corporativos e internacionales es muy pequeña; la gran mayoría de su renta fija es en bonos del estado colombiano; por eso bajo la rentabilidad esperable]. Si el portafolio total le renta 5% real, y la mitad de dicho portafolio le renta
2,5% 1%, ¿cuánto ha de haber rentado la otra mitad? Si $\frac{1\% + x\%}{2} = 5\%$,  necesitaríamos que $x\% = 9\% $.

¿Rentabilidad del
7,59% real en acciones?  Muestro el estimado de Portfolio Solutions para los próximos 30 años, la columna representa rentabilidades reales:
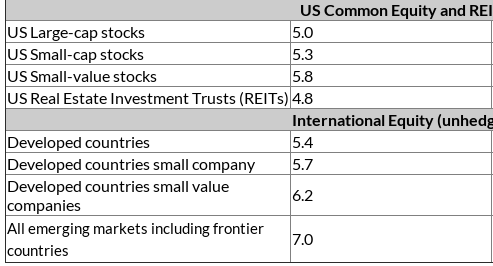
junk.png

En importante paper de Bogle, la rentabilidad nominal de las acciones en los Estados Unidos sería del 7% -- este numero ignora inflación y asume que la inversión no tiene costos.  Estos costos de la inversión pueden ir de 0.75% a 3%, y para Colombia bien podemos suponerlos en el rango alto. Así que ya vamos por los terrenos del 3,5 y 4% real en la porción de acciones estadounidenses.

El éxito del modelo de las AFPs está basado en suponer que la inversión va a resultar en ciertas rentabilidades. ¿De veras Asofondos está esperando rentabilidades del 5% real en portafolios moderados? ¿Acaso no habrá algún periodista financiero que, en estos talleres, les cuestione esos supuestos?


(*)Recordemos que la rentabilidad real es definida como la rentabilidad nominal ajustada por la inflación. Por ejemplo, si después de un año me acaban de regresar un CDT que creció un 7,5% anual, pero en ese tiempo las cosas valen, por inflación, 6,5% más , el CDT sólo tuvo una rentabilidad real del 1%.


Problemitas del modelo chileno

Gracias a un contertulio encontré unos buenos videos sobre el sistema de pensiones de Chile -- que ha sido mostrado como el ejemplo a seguir en Colombia.


Y este otro, más elemental.


2016/02/14

El desempeño de los expertos

La fuente de información para la entrada anterior es un documento muy sustancioso, el SPIVA® Latin America Scorecard. Hace parte de un esfuerzo para evaluar el desempeño de los administradores activos de fondos de inversión frente a un estándar pasivo correspondiente, un índice, para cada país y cada mercado.

Los hay para muchísimos otros países. Animo a estudiar la lista completa, y a leer una entrevista con uno de sus directivos.

Este de Latinoamérica, en rigor, sólo comprende tres países: México, Brasil y Chile, aquellos con los mercados bursátiles más grandes.

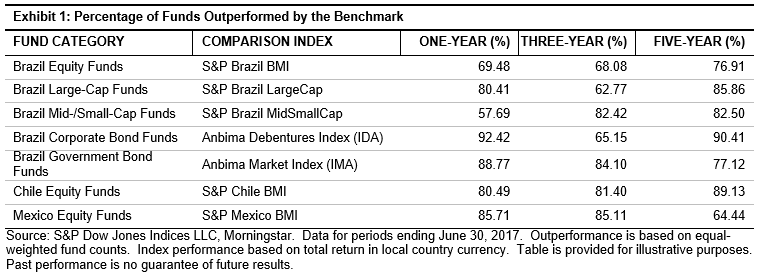
La tabla del documento nos muestra la realidad sobre el desempeño de los "expertos" que manejan estos fondos: como población, la mayoría no supera el rendimiento de un índice pasivo -- y la deficiencia crece con el tiempo.

Las tres últimas columnas de esta tabla, tomada del documento de SPIVA, representan la proporción de fondos (ponderada por su tamaño) que el índice superó en desempeño.


Tipo de FondoÍndice de comparación1-año (%)3-años (%)5-años (%)
Fondos de acciones de BrasilS&P Brazil BMI56.8469.8362.86
Fondos de compañías grandes de BrasilS&P Brazil LargeCap80.4996.5988.73
Fondos de compañías medianas y pequeñas de BrasilS&P Brazil MidSmallCap80.4673.3378.57
Fondos de bonos corporativos de BrasilAnbima Debentures Index (IDA)28.3563.0191.67
Fondos de bonos gobernamentales de BrasilAnbima Market Index (IMA)56.6755.9180.63
Fondos de acciones de ChileS&P Chile BMI55.8184.7897.56
Fondos de acciones de MéxicoS&P Mexico BMI86.6752.3883.33

Los que administran fondos son individuos y grupos bien educados y entrenados, con buena información, dedicados de tiempo completo a auscultar los mercados. Y sin embargo, el ahorrador e inversionista de la calle que simplemente deja su plata en un fondo indexado a bajos costos, va a superar en rendimientos a la mayoría de esos "expertos".

¿Cómo es esto posible? la respuesta está aquí : un brevísimo texto, sin  notación matemática, escrito por William F. Sharpe.

O como diría otra persona,
I have indeed found a great asset allocation calculator. It uses MPT and all the other modern models like Fama-French. It uses a huge database of expert analyst's estimates of correlations and expected returns and standard deviations and all the other information available on the entire planet. It actually runs on an analog computer (not digital). It uses the latest state-of-the-art neural network and artificial intelligence algorithms. It always produces extremely reasonable asset allocation percentages for any and all possible assets and asset classes. Anyone can easily use the calculator. It's free.

It's called the market.
John Norstad, citado aquí

2016/02/12

El paquete chileno de la industria financiera

Robin Powell, activista sobresaliente en la defensa de los consumidores financieros, nos acaba de comunicar esta perla:
investors who are lucky enough to have chosen an outperforming fund can have most, if not all, of any additional value wiped out by fees. Data from the SPIVAscorecard produced by S&P Dow Jones Indices shows a vast discrepancy in the fees charged by actively managed funds in different countries. [...] In emerging markets, one country stands out by a mile. Chilean investors paid a staggering 4.5% a year on average for domestic equity funds. How Santiago’s fund house executives manage to sleep at night I really don’t know. [...] The fund industry and the media love to focus on performance; but it’s fees that consumers should be most concerned about. You need to identify a truly extraordinary fund manager, and before he outperforms, to justify the considerable premium you’ll pay to use him instead of a low-cost index fund. Good luck with that — especially if you’re Chilean.

Casi me caigo de la silla cuando leí esto.

(De manera entusiasta, recomiendo el blog de Robin Powell de donde viene este artículo, http://www.evidenceinvestor.co.uk/countries-fund-managers-charge-highest-fees/ , y su excelente conjunto de videos .)

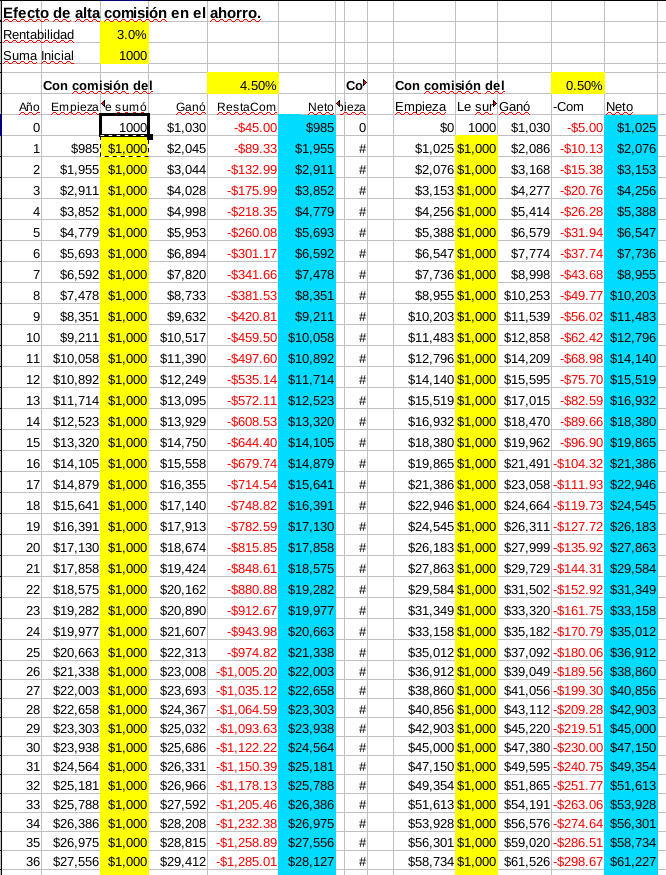
En Colombia, la industria financiera y pensional nos ha vendido a Chile como el ejemplo a seguir. Ahora entendemos por qué -- porque cobran 4.5% en promedio, lo que, como sabemos si han leído varias entradas de este blog, destruye su ahorro en el largo plazo.

Que me perdonen mis buenos amigos de Chile por la expresión que voy a usar -- pero la industria financiera nos vendió un paquete chileno.

Veamos una tabla, con la misma hoja de Excel las entradas anteriores ya citadas. Numeros son en moneda real, y por eso pongo una rentabilidad del 3% real. Durante 35 años una persona pone $1000 cada año. En el primer caso su comisión es del 4,5% anual, como este promedio chileno. En el segundo caso, del 0,5%.

Compárese, al final de los 35 años, la diferencia en los resultados finales.

junk

Que nos diga la industria pensional y de fondos de inversión colectiva si, siguiendo el modelo chileno, nos están preparando el paquete. Ya los fondos de pensión voluntaria en acciones van alcanzando ese promedio -- 3 ó 4% anual sobre saldos.