Mostrando las entradas con la etiqueta CDTs. Mostrar todas las entradas

2016/07/04

Una invitación al Estado: bonos para la gente.

Invitamos a la Tesorería de Colombia a que venda fracciones de sus bonos actuales para que el ahorrador del común pueda comprarlos.  

Es prudente combinar activos conservadores y arriesgados en lo que uno tiene. La combinación específica depende de cosas como la edad que uno tenga, la necesidad, la tolerancia al riesgo, etc. Pero aún a los jóvenes más temerarios les sirve tener un sitio donde asegurar algo de lo propio, con mínimo mantenimiento.

En Colombia una lista no exhaustiva de activos que pueden cumplir ese rol, de mejor o peor manera, es:

  • CDTs

  • Bonos del Estado central: TES, etc.

  • Carteras diversificadas de bonos dentro de un Fondo de Inversión Colectiva (FIC).

  • Fajos de billetes (nacionales o extranjeros) debajo del colchón o en casilla en el banco o en caleta etc. (*) y (**)


Es triste que al ahorrador de a pie no le quede fácil comprar bonos TES, pues los intermediarios no los venden sino empaquetados de manera muy costosa.

¿Qué puede hacer la persona, posiblemente un adulto mayor, que quiere un vehiculo seguro pero con cierta rentabilidad para unos 250 millones de pesos?

Los CDTs ofrecen una rentabilidad decente, pero el seguro de depósito es muy bajo (sólo 20 millones en entidades protegidas por Fogafin y 12 millones en entidades protegidas por Fogacoop). Si se compara mundialmente, Colombia tiende a estar en el grupo de países con bajo seguro de depósito. Y hay buenas razones para que sea bajo. Sin embargo, en muchos de esos países que tienen o tuvieron un seguro limitado, el ahorrador de la calle siempre  pudo comprar bonos gubernamentales .

Si en Colombia quieren controlar el riesgo en instituciones financieras, sean bancarias o cooperativas, mediante un restringido seguro de depósitos, muy bien, háganlo, pero por favor permítanle al ahorrador que busca seguridad la alternativa de invertir en bonos del estado.  

No es correcto obligar al ahorrador, quizás una persona mayor, a estar a cargo del papeleo de 10 CDTs en bancos distintos, cuando puede ir comprando TES por décimas.

No es correcto confundir al ahorrador diciéndole que hay entidades bancarias muy seguras, donde puede poner sus 250 millones en una sola institución sin riesgo.

¿Qué le queda al ahorrador? ¿los Fondos de Inversión Colectiva FICs? ¿Aquellos que acertadamente han sido señalados por la Superfinanciera como horriblemente ineficientes?


A la gente de a pie se le han vendido bonos gubernamentales desde hace muchos años.

Muchos países ofrecen bonos. En los Estados Unidos alguien puede comprar bonos empezando desde US$25. En el Reino Unido desde hace muchos años se ha podido.

Un video de hace un par de años sobre algo equivalente en el Perú, las Letras del Tesoro.

https://www.youtube.com/watch?v=f2nNwKBg9HA


¿Hay alguna razón para que no pueda ser posible en Colombia? ¿Cómo hacerlo realidad?

¿Serviría una petición formal ante MinHacienda?


(*) Algunas personas incluirían

  • Metales preciosos (monedas, lingotes, joyas, certificados), guardados igual que los fajos de billetes.

  • Lotes, casas, apartamentos, fincas -- "finca raíz".


en esa lista; creo que tienen un papel, pero no es el mismo. Exijen constante preocupación, cuidado y atención por parte de su dueño.

(**) Es una lástima que en Colombia no hay buena oferta de anualidades.

2016/03/15

Rentabilidad de Fondos Obligatorios versus Portafolio de Referencia

Las lectoras y lectores recordarán que en enero este blog describió un portafolio de referencia (1): un portafolio compuesto por una mitad en CDTs y otra mitad en un fondo indexado de acciones mundiales.

Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.

[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano --  pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:

junk]

Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

junk

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).

En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.

Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).

Según  https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,

  • valor (NAV) el 2 de enero del 2015 fue US$58,58;

  • valor el 31 de diciembre del 2015 fue US$55,96.

No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,

  • en Ene 01/2015, US$1=COP$2.342,96 : US$58,58= COP$137.250,60 .

  • en Dic 31/2015, US$1=COP$3.149,47 : US$55,96= COP$176.244,34.

  • si COP$137.250,60 se convirtieron en COP$176.244,34 , COP$100 se volvieron  COP$128,41  -- o, igual, $50 se volvieron $64,20.

Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45

Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]

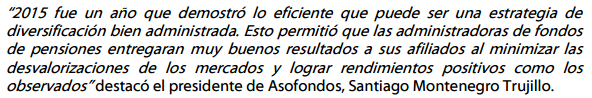
Así, cuando leo esta parte del comunicado de Asofondos donde dice

junkjunk

me parece que se está insultando la inteligencia del ciudadano colombiano.


(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/

(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf

(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/

(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:

https://www.youtube.com/watch?v=I_ctJqjlrHA