¿Qué dice la demografía sobre cuánto más vamos a vivir?
En
entrada anterior lo vimos: la misma Asofondos mostraba cómo la esperanza de vida para aquellos que hoy (realmente en 2010-2015) tenían 60 años iba a ser 21.4 años, y que en 2050-2055, los entonces sesentones vivirán en promedio 25 años. Un aumento de 3.6 años en 40 años -- menos dramático que lo que nos quieren hacer ver.
Esas gráficas parecen estar basadas en unas proyecciones de la división de población de las Naciones Unidas, 1999.
De datos sobre la esperanza de vida, una fuente quizás más actualizada, y muy mencionada y celebrada por ANIF y Asofondos, es la
Misión Colombia Envejece de la
Fundación Saldarriaga Concha. De su informe completo, el
primer capítulo (autores Carmen Elisa Flórez, Leonardo Villar, Nadia Puerta y Luisa Fernanda Berrocal) dice que la esperanza de vida para aquellos que tienen 60 años en 2015 es de 22.8 años para las mujeres y 20.3 para hombres. El promedio de estos dos números resulta ser 21.55 -- no muy distinto del estimado anterior.
 |
| Pág 59, capítulo 1 de Misión Colombia Envejece. |
Para este estimado, las autoras usaron dos fuentes:
DANE (2014), Proyecciones de población. Recuperado de: http://www.dane.
gov.co/index.php/poblacion-y-demografia/proyecciones-de-poblacion
Pachón, A. (2012). Proyecciones demográficas para el sistema de ciudades
en Colombia. Bogotá: Departamento Nacional de Planeación. (¿serán
estas?)
Entonces, y sabiendo que no se ha hecho un censo reciente, el mejor estimado para la esperanza de vida para alguien que tiene 60 años en 2015 es de 22.8 años para las mujeres y 20.3 para los hombres.
Y de cómo nuestra supuesta longevidad va a arruinarnos, a menos que aceptemos más sacrificio: lo dice ANIF y hay que creerles.
ANIF, para presentar su argumento sobre la urgente necesidad de desmontar los regímenes de prima media, debe ponerle un estimado numérico al subsidio que recibirán tales pensionados:
Nuestros cálculos sugieren que la prima de una renta vitalicia que promete 1SML estaría rondando los $199 millones (pesos de 2017), descontando disfrutes de 25 años y un costo-margen de las aseguradoras del 1%. (página 47, Elementos para una Reforma Estructural Pensional [REP] Septiembre de 2017).
Sirve mucho tratar de estimar eso, pero nos asaltan varias preguntas:
- ¿por qué hacerlo equivalente al costo comercial de una prima en el mercado asegurador, donde las aseguradoras son entidades con ánimo de lucro?
- Y si vamos a seguir por ese camino de asignarle valor de mercado a las pensiones, ¿por qué no hacer la prueba de ofrecer comprarles de vuelta a los pensionados ese derecho, por medio de una jugosa suma en efectivo? dada la tendencia muy marcada en el colombiano a preferir pagos inmediatos que pagos en el futuro ("Hyperbolic discounting"), quizás sea posible comprarle flujos de mesadas por la mitad de esos 199 millones.
- ¿y por qué 25 años? las tablas de mortalidad general muestran que ni siquiera las mujeres de 60 años (pasada la edad de jubilación) van a vivir eso, sino apenas 22.8 años, y los hombres de 60 apenas vivirán 20.3 más.
De cómo las aseguradoras nos ponen (¿o quitan?) años.
Quizás la justificación para suponer una mayor longevidad está en que las compañías de seguros no usan tablas con información sobre mortalidad que representen a la población colombiana en general, sino tablas distintas, que representan los datos sobre población que se pensiona.
Particularmente en Colombia, donde muy pocos se pensionan, ellos son más adinerados, tienen mejor atención en salud, viven en sitios sin tanta contaminación y han estudiado más que la población general.
El que se pronostique que un pensionado o pensionada va a vivir más años causa que el ahorro acumulado tenga que aguantar un mayor número de retiros (mensuales, anuales) sin agotarse, y que por tanto la mesada periódica deba ser más pequeña (ver artículo anterior, sobre
cómo las mujeres se verán particularmente afectadas por esto).
Recomiendo entusiásticamente un documento sobre la
historia de las tablas: cómo se actualizan cierto tiempo, y de dónde se sacan los datos. Con la
resolución 1555 de julio 30 del 2010 la Superfinanciera sustituyó unas tablas (basadas en datos del ISS de 1984 a 1988) y adoptó nuevas tablas, las llamadas RV08.
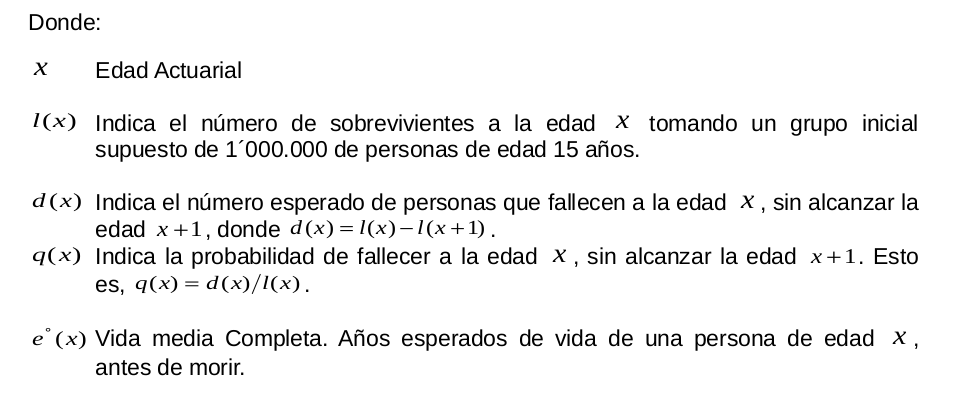
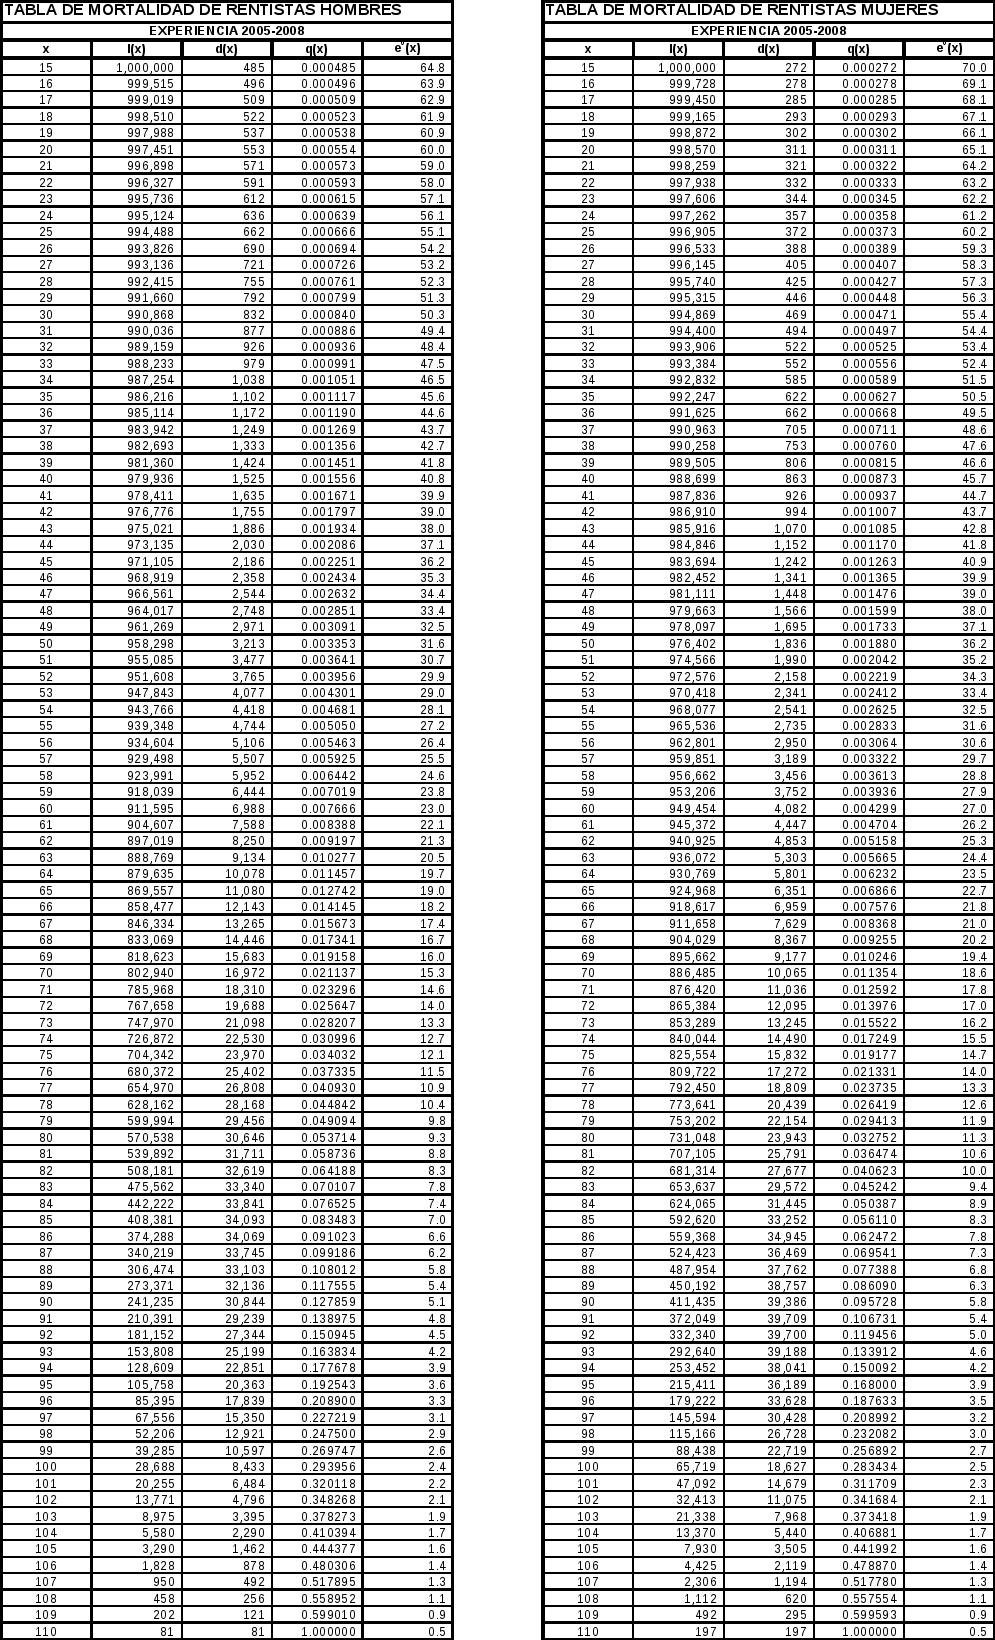
Nótese cómo la tabla tiene dos mitades, una para cada sexo. Los datos que nos interesan específicamente son
- A: la edad actuarial,
- E: la vida media para hombres que tienen esa edad,
- I: la vida media para mujeres que tienen esa edad.
Marco con un asterisco (*) los valores de interés particular. Según los demógrafos y actuarios que compilaron estas tablas, a mujer pensionada de 60 años le quedan 27 años de vida.
(para los interesados, abajo de la tabla describo las demás columnas).
   Hombres                     Mujeres
------------------------------------------------------------
 A       B     C        D    E       F      G        H    I
15 1000000   485 0,000485 64,8 1000000    272 0,000272 70,0
16  999515   496 0,000496 63,9  999728    278 0,000278 69,1
17  999019   509 0,000509 62,9  999450    285 0,000285 68,1
18  998510   522 0,000523 61,9  999165    293 0,000293 67,1
19  997988   537 0,000538 60,9  998872    302 0,000302 66,1
20  997451   553 0,000554 60,0  998570    311 0,000311 65,1
21  996898   571 0,000573 59,0  998259    321 0,000322 64,2
22  996327   591 0,000593 58,0  997938    332 0,000333 63,2
23  995736   612 0,000615 57,1  997606    344 0,000345 62,2
24  995124   636 0,000639 56,1  997262    357 0,000358 61,2
25  994488   662 0,000666 55,1  996905    372 0,000373 60,2
26  993826   690 0,000694 54,2  996533    388 0,000389 59,3
27  993136   721 0,000726 53,2  996145    405 0,000407 58,3
28  992415   755 0,000761 52,3  995740    425 0,000427 57,3
29  991660   792 0,000799 51,3  995315    446 0,000448 56,3
30  990868   832 0,000840 50,3  994869    469 0,000471 55,4
31  990036   877 0,000886 49,4  994400    494 0,000497 54,4
32  989159   926 0,000936 48,4  993906    522 0,000525 53,4
33  988233   979 0,000991 47,5  993384    552 0,000556 52,4
34  987254  1038 0,001051 46,5  992832    585 0,000589 51,5
35  986216  1102 0,001117 45,6  992247    622 0,000627 50,5
36  985114  1172 0,001190 44,6  991625    662 0,000668 49,5
37  983942  1249 0,001269 43,7  990963    705 0,000711 48,6
38  982693  1333 0,001356 42,7  990258    753 0,000760 47,6
39  981360  1424 0,001451 41,8  989505    806 0,000815 46,6
40  979936  1525 0,001556 40,8  988699    863 0,000873 45,7
41  978411  1635 0,001671 39,9  987836    926 0,000937 44,7
42  976776  1755 0,001797 39,0  986910    994 0,001007 43,7
43  975021  1886 0,001934 38,0  985916   1070 0,001085 42,8
44  973135  2030 0,002086 37,1  984846   1152 0,001170 41,8
45  971105  2186 0,002251 36,2  983694   1242 0,001263 40,9
46  968919  2358 0,002434 35,3  982452   1341 0,001365 39,9
47  966561  2544 0,002632 34,4  981111   1448 0,001476 39,0
48  964017  2748 0,002851 33,4  979663   1566 0,001599 38,0
49  961269  2971 0,003091 32,5  978097   1695 0,001733 37,1
50  958298  3213 0,003353 31,6  976402   1836 0,001880 36,2
51  955085  3477 0,003641 30,7  974566   1990 0,002042 35,2
52  951608  3765 0,003956 29,9  972576   2158 0,002219 34,3
53  947843  4077 0,004301 29,0  970418   2341 0,002412 33,4
54  943766  4418 0,004681 28,1  968077   2541 0,002625 32,5
55  939348  4744 0,005050 27,2  965536   2735 0,002833 31,6
56  934604  5106 0,005463 26,4  962801   2950 0,003064 30,6
57  929498  5507 0,005925 25,5  959851   3189 0,003322 29,7
58  923991  5952 0,006442 24,6  956662   3456 0,003613 28,8
59  918039  6444 0,007019 23,8  953206   3752 0,003936 27,9
60  911595  6988 0,007666 23,0  949454   4082 0,004299 27,0 *
61  904607  7588 0,008388 22,1  945372   4447 0,004704 26,2
62  897019  8250 0,009197 21,3  940925   4853 0,005158 25,3
63  888769  9134 0,010277 20,5  936072   5303 0,005665 24,4
64  879635 10078 0,011457 19,7  930769   5801 0,006232 23,5
65  869557 11080 0,012742 19,0  924968   6351 0,006866 22,7
66  858477 12143 0,014145 18,2  918617   6959 0,007576 21,8
67  846334 13265 0,015673 17,4  911658   7629 0,008368 21,0
68  833069 14446 0,017341 16,7  904029   8367 0,009255 20,2
69  818623 15683 0,019158 16,0  895662   9177 0,010246 19,4
70  802940 16972 0,021137 15,3  886485  10065 0,011354 18,6 *
71  785968 18310 0,023296 14,6  876420  11036 0,012592 17,8
72  767658 19688 0,025647 14,0  865384  12095 0,013976 17,0
73  747970 21098 0,028207 13,3  853289  13245 0,015522 16,2
74  726872 22530 0,030996 12,7  840044  14490 0,017249 15,5
75  704342 23970 0,034032 12,1  825554  15832 0,019177 14,7
76  680372 25402 0,037335 11,5  809722  17272 0,021331 14,0
77  654970 26808 0,040930 10,3  792450  18809 0,023735 13,3
78  628162 28168 0,044842 10,4  773641  20439 0,026419 12,6
79  599994 29456 0,049094  9,8  753202  22154 0,029413 11,9
80  570538 30646 0,053714  9,3  731048  23943 0,032752 11,3 *
81  539892 31711 0,058736  8,8  707105  25791 0,036474 10,6
82  508181 32619 0,064188  8,3  681314  27677 0,040623 10,0
83  475562 33340 0,070107  7,8  653637  29572 0,045242  9,4
84  442222 33841 0,076525  7,4  624065  31445 0,050387  8,9
85  408381 34093 0,083483  7,0  592620  33252 0,056110  8,3
86  374288 34069 0,091023  6,6  559368  34945 0,062472  7,8
87  340219 33745 0,099186  6,2  524423  36469 0,069541  7,3
88  306474 33103 0,108012  5,8  487954  37762 0,077388  6,8
89  273371 32136 0,117555  5,4  450192  38757 0,086090  6,3
90  241235 30844 0,127859  5,1  411435  39386 0,095728  5,8
91  210391 29239 0,138975  4,8  372049  39709 0,106731  5,4
92  181152 27344 0,150945  4,5  332340  39700 0,119456  5,0
93  153808 25199 0,163834  4,2  292640  39188 0,133912  4,6
94  128609 22851 0,177678  3,9  253452  38041 0,150092  4,2
95  105758 20363 0,192543  3,6  215411  36189 0,168000  3,9
96   85395 17839 0,208900  3,3  179222  33628 0,187633  3,5
97   67556 15350 0,227219  3,1  145594  30428 0,208992  3,2
98   52206 12921 0,247500  2,9  115166  26728 0,232082  3,0
99   39285 10597 0,269747  2,6   88438  22719 0,256892  2,7
100  28688  8433 0,293956  2,4   65719  18627 0,283434  2,5
101  20255  6484 0,320118  2,2   47092  14679 0,311709  2,3
102  13771  4796 0,348268  2,1   32413  11075 0,341684  2,1
103   8975  3395 0,378273  1,9   21338   7968 0,373418  1,9
104   5580  2290 0,410394  1,7   13370   5440 0,406881  1,7
105   3290  1462 0,444377  1,6    7930   3505 0,441992  1,6
106   1828   878 0,480306  1,4    4425   2119 0,478870  1,4
107    950   492 0,517895  1,3    2306   1194 0,517780  1,3
108    458   256 0,558952  1,1    1112    620 0,557554  1,1
109    202   121 0,599010  0,9     492    295 0,599593  0,9
110     81    81 1,000000  0,5     197    197 1,000000  0,5
  A      B     C        D    E       F      G        H    I
-----------------------------------------------------------
- A: edad actuarial
- Para hombres:
- B: cuántos hombres quedan vivos de una población que era de 1 millón de quinceañeros,
- C: número esperado de muertes
- D: Probabilidad de que uno de los sobrevivientes muera este año,
- E: Número de años de vida en promedio que le quedan a las personas de esta cohorte.
- De la F a la I son los mismos valores, pero para una población de mujeres.
Es muy curiosa esa tabla RV08, sobre todo comparada con la tabla de rentistas anterior (la compilada con datos del ISS de 1984 a 1988):
- Las mujeres de 60 años subieron su esperanza de vida de 20.78 a 27.0 en la RV08 (6,2 años)
- Los hombres de 60 años subieron su esperanza de vida de 19.51 a 23.00 años (3,5 años).
Este enorme incremento en la esperanza de vida a los 60 años, de 6,2 años para mujeres y de 3,5 años para hombres, ocurrió en un poco más de 20 años.
Sus mismos autores reconocen esto tan curioso:
Una vez graduada la tabla, se consideró que las probabilidades
obtenidas resultaban conservadoras cuando se comparaban con las
de poblaciones de pensionados en otros países de la región, y por lo tanto en
este caso no se incluyeron márgenes adicionales. (Aspectos teóricos: Tablas de Mortalidad, Evolución en el Sector Asegurador Colombiano, p. 465).
Quisiera saber más de demografía, pero es un incremento inmenso, y con hondas repercusiones sociales, no sólo para el negocio asegurador; pido que se investigue cómo se hicieron tales tablas. De pronto hay que volver a ver esos datos crudos del antiguo ISS, no sea que se hayan incluido datos de gente que se pensionó con edades artificialmente infladas y murieron "nonagenarias" en el papel.
(Agradecimientos a mis contertulios por sus comentarios, y al JuglarDelZipa por haber extraído los números de la tabla).