2016/08/31

En Chile cuestionan la administración privada de fondos pensionales

El sistema de AFP en Colombia ha tenido como modelo el sistema chileno -- con modificaciones. Y Chile sigue siendo referente para Colombia y el mundo; no es casualidad que el evento anual en Cartagena sea el Congreso de FIAP Asofondos(*). El lector puede revisar la lista de los panelistas en los varios congresos -- encontrará muchos chilenos.

Si en la tierra que vio nacer el sistema, de donde han venido los diseñadores y consultores y desde donde vienen los temas de la agenda, salen millón y medio de personas a protestar bajo el lema "No + AFP", hay que prestar mucha atención en Colombia.

Véase http://www.bbc.com/mundo/noticias-36890288 para una descripción breve de los problemas, y buen cubrimiento de la marcha masiva del 21 de Agosto. Hasta The Economist reconoce la gravedad del problema.

Es de interés el contenido de los informes de la comisión Bravo, http://www.comision-pensiones.cl/, y la lista de propuestas que hizo la presidenta Bachelet en su presentación


(aunque, por supuesto, hay partes con problemas muy distintos a los de Colombia, como la financiación de la pensión solidaria).

Es extraordinariamente importante que Bachelet haya manifestado que su gobierno actuará en dos frentes que también a los colombianos y colombianas les afectan: el uso de tablas de mortalidad separadas para hombres y mujeres, y el de los costos ocultos.

El uso de tablas de mortalidad distintas para mujeres y hombres es un problema especializado que merece entrada aparte en el blog.

Los costos ocultos o costos fantasma.


En Chile se había levantado la alarma en meses pasados sobre "costos ocultos" o "costos fantasma", que se volvieron motivo de preocupación de alto gobierno. La oficina gubernamental que supervisa a las AFP tiene estadísticas sobre algunos costos de las inversiones extranjeras:
Comisiones pagadas por los Fondos de Pensiones y de Cesantía y sus Administradoras por la inversión en cuotas de fondos mutuos, cuotas de fondos inversión, títulos representativos de índices financieros y por empleo de entidades mandatarias.

Según la reglamentación chilena, esos costos han de ser pagados por los fondos (o sea, debitado del ahorro de los cotizantes) hasta cierta cantidad establecida: si el "expense rate" de un mutual fund fuera, por ejemplo, del 2% sobre saldo al año y lo autorizado fuera del 1.5%, la AFP debería hacerse cargo del 0.5% de diferencia.

¿Cuánto han pagado? según las estadísticas, ComisionesEnFondosExtranjerosChile
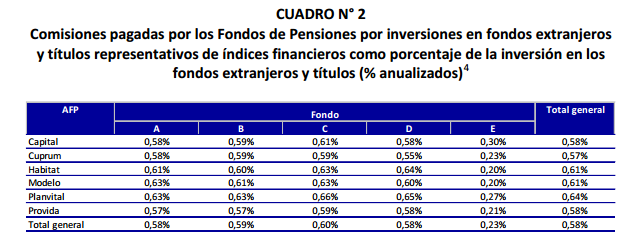
Creo que podemos interpretarlo como que las AFP chilenas han metido a los fondos pensionales a invertir en unos productos (en este caso, extranjeros) con unos expense rates totales de 0.58% AUM, por año. Si tenemos en cuenta que mucha inversión está en simples productos indexados (por ejemplo, irlandeses, muy eficientes frente a los impuestos estadounidenses), y que un Vanguard FTSE All-World UCITS ETF (VWRL) tendría apenas 0.21% de Total Expense Rate, nos preguntamos en qué estan metiendo la plata para que sus gastos totales sea de 0.58%. ¿Acaso las AFP chilenas, enormes inversionistas institucionales, no son capaces de negociar mejores términos en su compra de fondos?

(Es sensato suponer que las AFP colombianas pagan algo igual por la compra de sus mutual funds o ETFs internacionales -- a menos que sus portafolios sean muy diferentes a los chilenos. Así que van 0.58%, sobre esa tajada, cada año.)

Los costos de los fondos chilenos -- aquellos domiciliados en Chile  -- son todavía más altos.
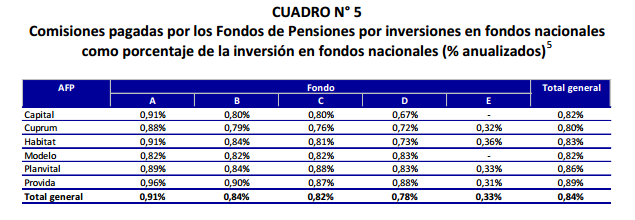
ComisionesEnFondosNacionalesChile

Un 0.84% anual. Esto se asocia al terrible desempeño de los fondos de inversión chilenos en acciones, donde poquísimos logran superar a un índice pasivo.
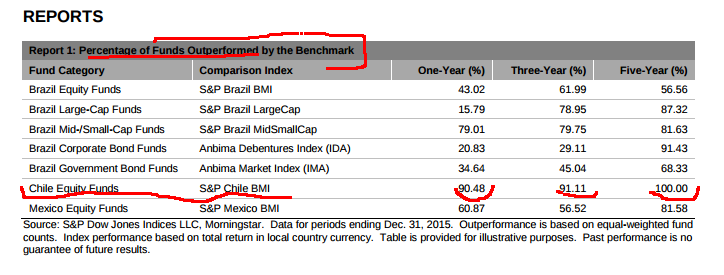
chilespiva.pngSi los fondos chilenos de inversión (activa, en acciones) no son capaces de superar los rendimientos de un portafolio pasivo chileno apropiado, creo que es apenas lógico que se ordene que los Fondos Pensionales chilenos saquen su plata de los fondos de inversión chilena (y la metan en un fondo pasivo nacional, a costos mucho más bajos).

El asunto es todavía más preocupante si nos damos cuenta que el costo pagado por Fondos de Pensión chilena en comisiones debidas a fondos extranjeros ha ido bajando en el tiempo:
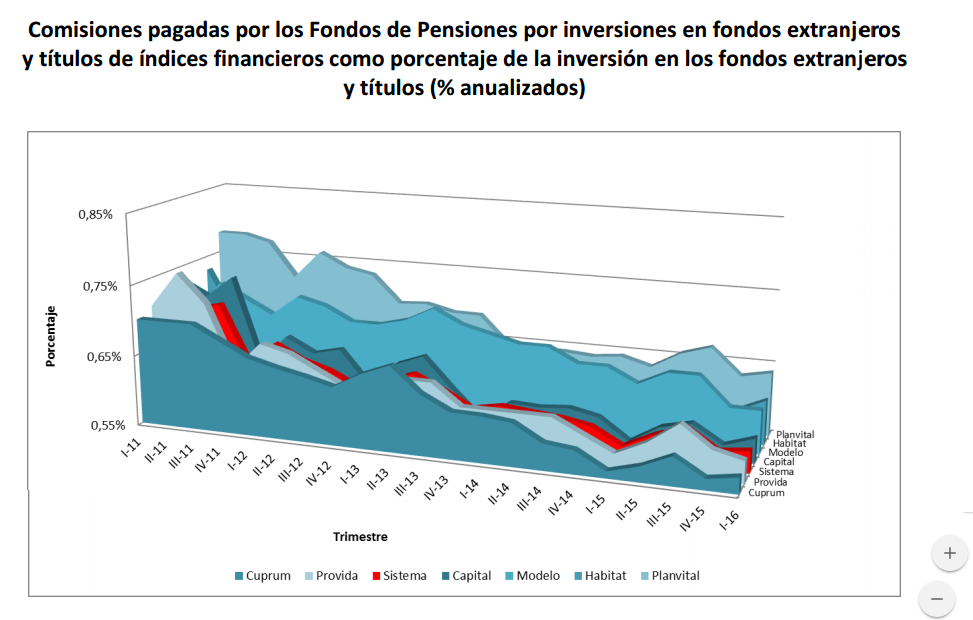
EvolucionCostosExtranjerosChile.png

Y sin embargo, los costos de los fondos nacionales no han bajado, sino sólo muy recientemente:
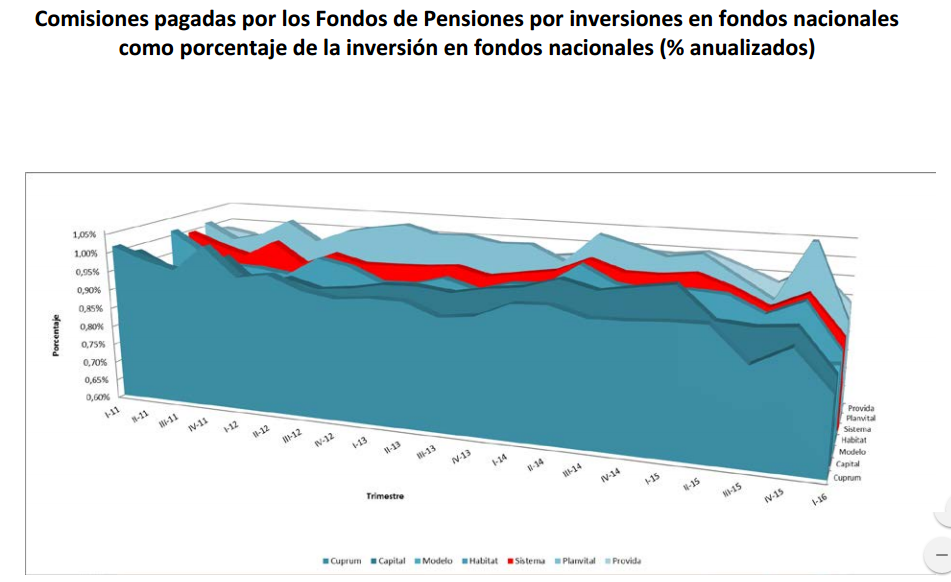
EvolucionCostosNacionalesChile

Caros, peores que pasivo, y no bajan.


Si por este rubro de
Comisiones pagadas por los Fondos de Pensiones y de Cesantía y sus Administradoras por la inversión en cuotas de fondos mutuos, cuotas de fondos inversión, títulos representativos de índices financieros y por empleo de entidades mandatarias.

vemos en el sistema chileno de pensiones unos gastos bastante considerables, cabe preguntarnos cuánto suman los gastos admisibles en el sistema colombiano --  que comprenden una lista de rubros mucho más larga:
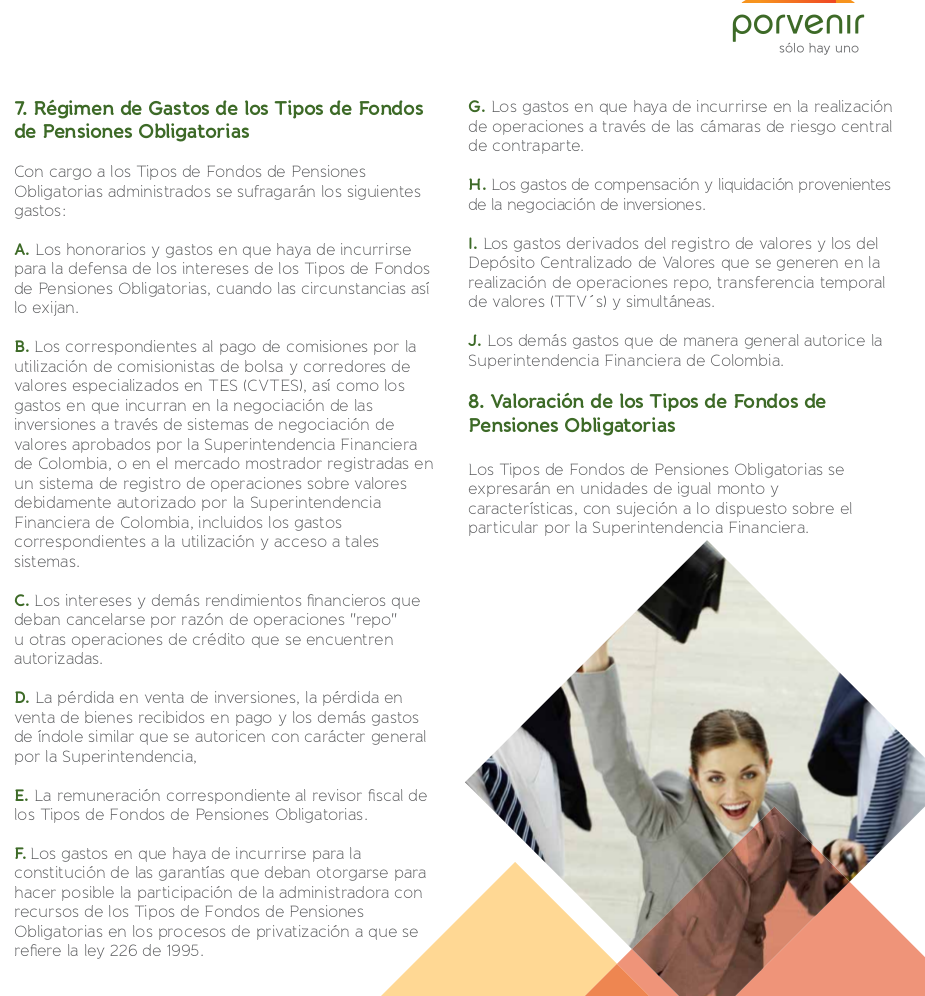
costosPorvenir


2. DISPOSICIONES RELACIONADAS CON LOS FONDOS ADMINISTRADOS

2.1. Régimen de gastos admisibles para los tipos de fondos de pensiones obligatorios

Con cargo a los tipos de fondos de pensiones se pueden sufragar exclusivamente los gastos que se señalan a continuación, debiendo quedar expresa constancia en el correspondiente reglamento de administración:

2.1.1. Los honorarios y gastos en que haya de incurrirse para la defensa de los intereses de los tipos de fondos, cuando las circunstancias así lo exijan.

2.1.2. Los correspondientes al pago de comisiones por la utilización de comisionistas de bolsa y corredores de valores especializados en TES (CVTES), así como los gastos en que incurran en la negociación de las inversiones a través de sistemas de negociación de valores aprobados por la SFC o en el mercado mostrador registradas en un sistema de registro de operaciones sobre valores debidamente autorizado por la SFC, incluidos los gastos correspondientes a la utilización y acceso a tales sistemas.

2.1.3. Los intereses y demás rendimientos financieros que deban cancelarse por razón de operaciones de reporto o repo activas / pasivas y operaciones simultáneas activas / pasivas, siempre que estén autorizadas.

2.1.4. La pérdida en venta de inversiones, la pérdida en venta de bienes recibidos en pago y los demás gastos de índole similar que autorice con carácter general esta Superintendencia.

2.1.5. La remuneración correspondiente al revisor fiscal de los tipos de fondos.

2.1.6. Los gastos en que haya de incurrirse para la constitución de las garantías que deban otorgarse para hacer posible la participación de la administradora con recursos de los tipos de fondos en los procesos de privatización a que se refiere la Ley 226 de 1995.

2.1.7. Los gastos en que haya de incurrirse en la realización de operaciones a través de las cámaras de riesgo central de contraparte.

2.1.8. Los gastos de compensación y liquidación provenientes de la negociación de inversiones.

2.1.9. Los gastos derivados del registro de valores y los del depósito centralizado de valores que se generen en la realización de operaciones repo, transferencia temporal de valores (TTVs) y simultáneas.

(Y la que añade la de arriba: "Los demás gastos que de manera general autorice la
Superintendencia Financiera de Colombia."

(fuente de la regulación original:

  • Circular Básica Jurídica,

    • Parte II (Mercado Intermediado),

      • Título III (Instrucciones generales relativas a las operaciones de las entidades administradoras de pensiones y cesantías),

        • Capítulo II (Disposiciones especiales aplicables en materia de Régimen de Ahorro Individual con Solidaridad),

          • Artículo 2.1 (Régimen de gastos admisibles para los tipos de Fondos de Pensiones).

https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1009784&downloadname=P2%20Tit%20III-%20Cap%20II-%20RAIS.docx

Seguimos esperando que la SuperFinanciera de Colombia nos dé respuesta acerca del monto de estos costos ocultos.


El sistema de administración privada de pensiones está en crisis en Chile.

En Colombia, ojalá estemos todavía a tiempo de reconocer los errores y corregir el rumbo.

(*) FIAP es la Federación Internacional de Administradoras de Fondos de Pensiones, con sede en Santiago de Chile, y presidida desde el año 2002 por Guillermo Arthur -- presidente de la Asociación de Administradoras de Fondos de Pensiones de Chile (AAFP) de 1999 a 2014. El anterior presidente de la FIAP, Pedro Corona Bozzo,  fue presidente de la AAFP desde 1994 a 1999. Parece claro que entre la administración de la AAFP a la de la FIAP no hay sino un paso. (Bueno, en realidad hay que tomar el ascensor: la AAFP queda en el piso 14 y la FIAP queda en el piso 8 del mismo edificio: Torre B, Avda. Nueva Providencia 2155, Providencia, Santiago de Chile).

2016/08/26

Reporte de Ana F. Maiguashca sobre Fondos de Inversión

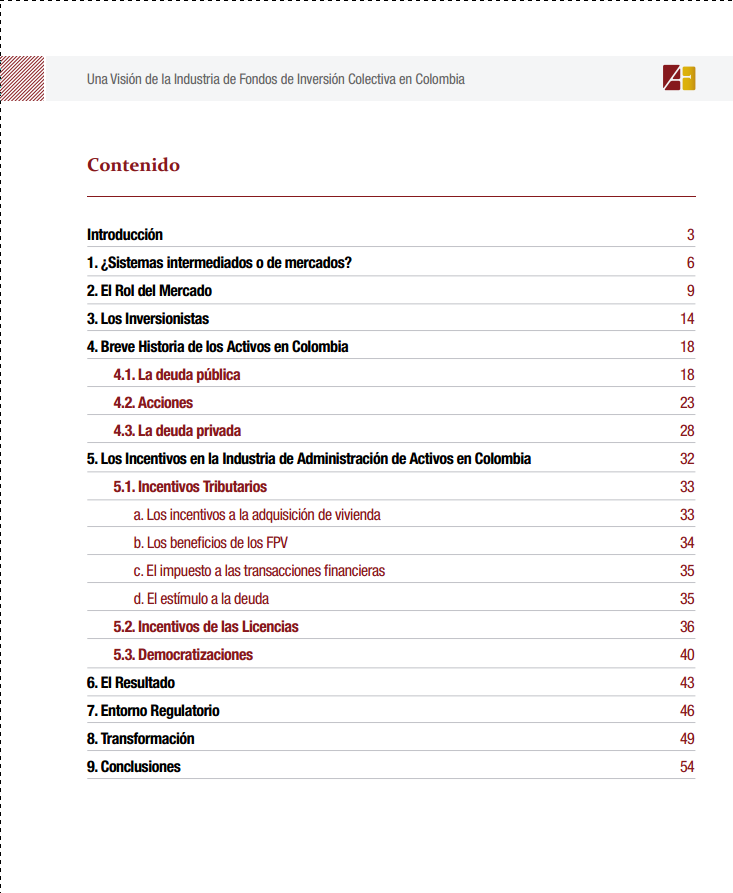
Quiero dar noticia a los lectores sobre un importante escrito de Ana Fernanda Maiguashca, actualmente co-directora del Banco de la República y persona de amplia experiencia en regulación financiera.

[vuelto a actualizar][
actualizado] Fue presentado en el pasado congreso de Asofiduciarias, y ahora está disponible al público (¡muchas gracias!) en
http://www.asofiduciarias.org.co/p/INFORME%20FICS_FINALIZADO.compressed.pdf .
http://www.asofiduciarias.org.co/index.php/publicaciones/otras-publicaciones; lo viven cambiando de sitio. :(

TablaContenidoMaiguashca

También es interesante el video de la presentación.

https://www.youtube.com/watch?v=QGyi-eZnd3Q

2016/08/18

Costos ocultos en Fondos Obligatorios... ¡y Voluntarios también!

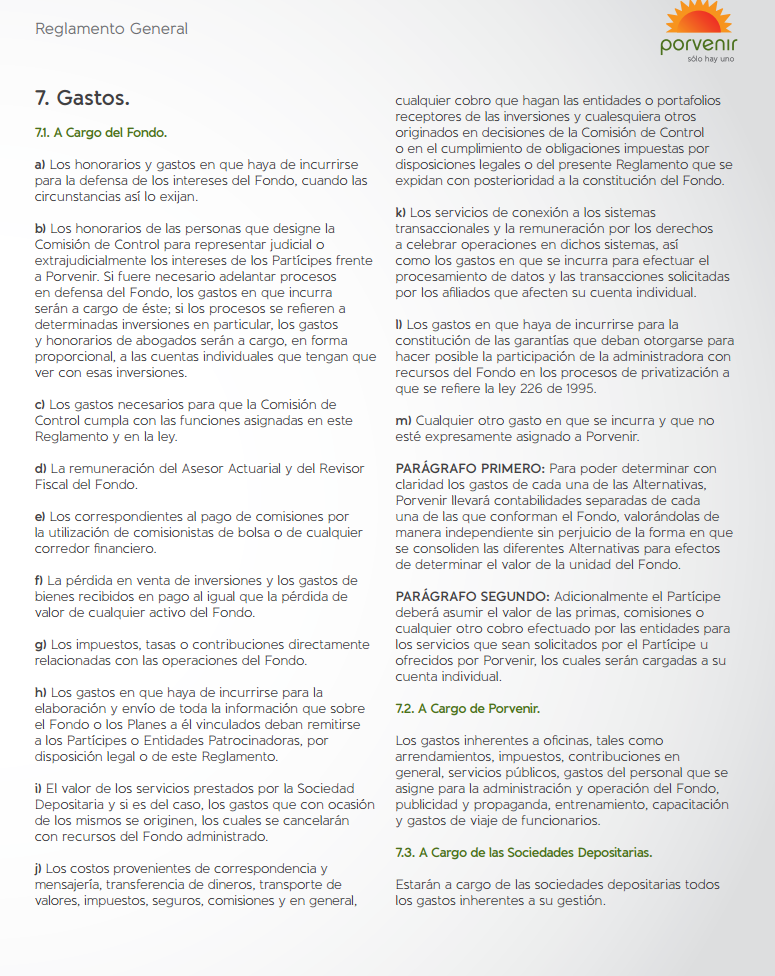
En entradas anteriores hemos mencionado la existencia de costos para el ahorrador de Pensiones Obligatorias que no están cubiertas por la comisión de entrada.

costosPorvenir.png

Ni en los extractos de pensiones ni en las circulares usuales de la Superfinanciera se le informa al cotizante cuánto han costado estos rubros. Por eso digo que son unos costos ocultos, hidden pension fees. Por supuesto, para estimar su efecto, debemos saber su monto, específicamente, su tamaño comparado con el total bajo administración, cada año. Algo tiene que ser, no puede ser 0%. Si es 0.25%, creo que no es preocupante.

Véase cómo el Departamento del Trabajo en los Estados Unidos se nota muy preocupado por costos del 1%:
Middle class economics means that Americans should be able to retire with dignity after a lifetime of hard work. But loopholes in the retirement advice rules have allowed some brokers and other advisers to recommend products that put their own profits ahead of their clients' best interest, hurting millions of America's workers and their families. A system where firms can benefit from backdoor payments and hidden fees often buried in fine print if they talk responsible Americans into buying bad retirement investments—with high costs and low returns—instead of recommending quality investments isn't fair. A White House Council of Economic Advisers analysis found that these conflicts of interest result in annual losses of about 1 percentage point for affected investors—or about $17 billion per year in total. To demonstrate how small differences can add up: A 1 percentage point lower return could reduce your savings by more than a quarter over 35 years. In other words, instead of a $10,000 retirement investment growing to more than $38,000 over that period after adjusting for inflation, it would be just over $27,500.

In February, the President directed the Department of Labor to move forward with a proposed rulemaking to require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits. […]

Summary of Today's Action to Protect Retirement Savers by the Department of Labor


Today, the Department of Labor issued a proposed rulemaking to protect investors from backdoor payments and hidden fees in retirement investment advice.

  • Backdoor Payments & Hidden Fees Often Buried in Fine Print Are Hurting the Middle Class: Conflicts of interest cost middle-class families who receive conflicted advice huge amounts of their hard-earned savings. Conflicts lead, on average, to about 1 percentage point lower annual returns on retirement savings and $17 billion of losses every year.

  • The Department of Labor is protecting families from conflicted retirement advice. The Department issued a proposed rule and related exemptions that would require retirement advisers to abide by a "fiduciary" standard—putting their clients' best interest before their own profits.

  • The Proposed Rule Would Save Tens of Billions of Dollars for Middle Class and Working Families: A detailed Regulatory Impact Analysis (RIA) released along with the proposal and informed by a substantial review of the scholarly literature estimates that families with IRAs would save more than $40 billion over ten years when the rule and exemptions, if adopted as currently proposed, are fully in place, even if one focuses on just one subset of transactions that have been the most studied.


https://www.dol.gov/ebsa/newsroom/fsconflictsofinterest.html  

Por ello, le pido a las AFP, a la Superintendencia Financiera y a la Unidad de Regulación Financiera que tengan un dato claro sobre estos gastos. Cómo es posible que en la discusión actual sobre Reforma Pensional no se crea que la eficiencia del sistema deba examinarse.(*)


Pero todo este tiempo pensaba que esos gastos admisibles eran sólo propios de los Fondos Obligatorios. Que en los Voluntarios, la comisión sobre saldo compensaba por todo (menos, por supuesto, el Expense Rate de los ETFs). Para los carteras internacionales, si la comisión fuera del 3.5% anual y el portafolio usara fondos con un expense rate anual de, digamos, 0.5%, fondos voluntarios, por ejemplo, el lastre total sería de aproximadamente 4%.

¡Oh sorpresa: los fondos voluntarios también padecen de costos ocultos!

Del Reglamento del Fondo de Pensiones Voluntarias de Porvenir:

CostosOcultosVoluntarias.png

No sé todavía su proporción y efecto. Pero caray.


*     Alcides Vargas, Presidente de Colfondos: “Los temas que debe tener en cuenta la reforma pensional son la inequidad, los subsidios mal focalizados en el régimen público, la baja cobertura y la informalidad”. (http://www.larepublica.co/%C2%BFqu%C3%A9-esperan-los-fondos-de-pensiones-de-la-pr%C3%B3xima-reforma-pensional_405266)

Ministros no ahorran en pensiones voluntarias

¿Será que los ministros del despacho, gente inteligente y de buenos salarios, y que saben dónde ponen las garzas, ponen su plata en Pensiones Voluntarias, dada su rentabilidad y ventaja tributaria? Veamos en esta página.

Ministro de Economía (Cárdenas):

drCardenas

Ministro de Salud (Gaviria):

drGaviria.png

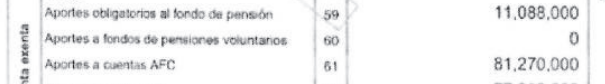
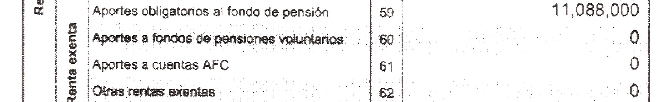
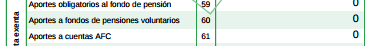
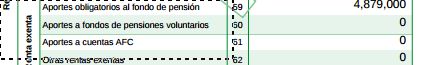
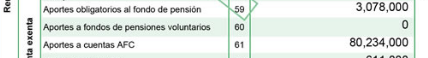
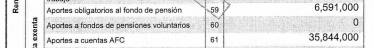
Ministra de Trabajo (López): mención especial merece el contador tan berraco que tiene, ¡me le quito el sombrero ante su optimización tributaria!

drLopez

Ministra de Educación (Parodi):

drParodi.png

Ministra de Relaciones Exteriores (Holguín):

drHolguin.png

Ministro de Comunicaciones (Luna):

drLuna

Ministro de Transporte (Rojas):

drRojas.png

Ministro de Justicia (Londoño): el único que aparece aportando a Pensiones Voluntarias.

drLondoño

(El resto de ministros no muestra formularios 210, sino unas declaraciones de bienes y rentas sin información sobre sus aportes pensionales actuales).

Estas son personas de altos salarios y que pagan altas tasas de impuestos. Supuestamente, les serviría ahorrar en Pensiones Voluntarias.

[Añadido: contertulio @APelaez1 anota acertadamente que algunos declaran, en su patrimonio, que sí tienen saldos acumulados en Pensiones Voluntarias. No puedo explicarlo a cabalidad, ni tampoco porqué no hacen donaciones, dadas las ventajas tributarias tan generosas de varias. ]

2016/08/01

Fondos Indexados: la película.

Muy buen video que expone la discusión.


Por supuesto hay que entender el video en el contexto colombiano. Las AFP ya están usando fondos indexados para gran parte de sus inversiones. Sin embargo, el cotizante no está siendo recompensado por dicha eficiencia: la administradora se lucra abusivamente del arbitraje.

2016/07/26

Audiencia Pública Virtual 2016 #PregúnteleAlaSFC: ¡participe!

Gracias a que el sitio de la Superfinanciera dice "se autoriza la reproducción total o parcial de la información contenida en esta página Web, siempre y cuando se mencione la fuente", reproducimos esta importantísima invitación: (https://www.superfinanciera.gov.co/jsp/loader.jsf?lServicio=Publicaciones&lTipo=publicaciones&lFuncion=loadContenidoPublicacion&id=10086284)

¡De veras es importante! preguntas se recibirán hasta el 18 de Agosto.

Participe [...] en nuestra 2a Audiencia Pública Virtual 2016 #PregúnteleAlaSFC


Julio 06 de 2016

Las audiencias públicas de rendición de cuentas constituyen uno de los pilares fundamentales del buen gobierno en la gestión pública, dentro de una cultura de apertura de información, transparencia y diálogo entre el Estado y los ciudadanos, con el fin de elevar los niveles de credibilidad y confianza de la ciudadanía hacia sus autoridades.

La Superintendencia Financiera de Colombia (en adelante SFC), comprometida con la transparencia y la democratización de la gestión pública, realizará a lo largo de 2016 varios eventos de rendición de cuentas denominados "Audiencia Pública Virtual #PregúnteleAlaSFC", para los cuales ha dispuesto sus canales electrónicos (twitter, Facebook y correo electrónico), con el fin de permitir una eficaz interacción de la Administración con los consumidores financieros, las entidades supervisadas, las agremiaciones, las veedurías ciudadanas, los establecimientos educativos, los medios de comunicación, los órganos de control y otros interesados.

Para participar en estos espacios se deberá mencionar siempre #PregúnteleAlaSFC, independientemente del canal utilizado, teniendo en cuenta las reglas establecidas para tal fin.

¿QUÉ SON LAS AUDIENCIAS PÚBLICAS VIRTUALES PARTICIPATIVAS DE LA SFC?

Son espacios virtuales abiertos al público durante periodos específicos de tiempo distribuidos a lo largo del año, para rendir cuentas con respecto a un tema determinado, en los cuales pueden participar los ciudadanos, las organizaciones y, en general, quienes estén interesados en dialogar con los servidores públicos de la SFC para evaluar la gestión de la Entidad en el cumplimiento de sus responsabilidades legales, la ejecución de sus proyectos o programas y la gestión de sus recursos en un periodo determinado.

¿CUÁL ES EL PROPÓSITO DE ESTAS AUDIENCIAS PÚBLICAS VIRTUALES?

Estas audiencias públicas virtuales forman parte de la estrategia de rendición de cuentas de la SFC para 2016 y tienen los siguientes propósitos:

• Promover la consulta de los informes de gestión elaborados periódicamente por la Superintendencia Financiera de Colombia (SFC) y divulgados a través del sitio web institucional.

• Plantear temas abiertos, con el fin de recoger el mayor número de inquietudes que tengan los ciudadanos frente a las acciones y decisiones de la Entidad sobre dicho tema particular.

• Convocar y promover la participación de organizaciones y actores representativos del mercado financiero, asegurador, bursátil y previsional; grupos de veeduría ciudadana, profesores y estudiantes interesados en los temas de la Entidad y la ciudadanía en general.

• Conocer de manera directa las necesidades y expectativas de los diferentes usuarios con respecto a los servicios que presta la SFC.

• Proporcionar espacios de interlocución directa entre los servidores públicos de la SFC y la ciudadanía, mediante una relación bidireccional de diálogo que permita, en lo posible, la participación de quienes deseen hacerlo.

• Facilitar el ejercicio del control social a la gestión de la SFC.

• Contribuir al desarrollo de los principios constitucionales de transparencia, responsabilidad, eficacia, eficiencia, imparcialidad y participación ciudadana en el manejo de los recursos públicos.

• En general, fomentar el diálogo y la retroalimentación entre la SFC y los ciudadanos.

SEGUNDA AUDIENCIA PÚBLICA VIRTUAL DE LA SFC 2016

TEMA: Quejas contra Entidades vigiladas por la SFC

La ciudadanía en general puede acudir a la Entidad en caso de tener una queja contra una entidad vigilada por la SFC o una inquietud respecto de sus servicios o productos. Estas reclamaciones o quejas se pueden presentar en forma personal, escrita o a través de medios tecnológicos, tales como nuestro sitio Web www.superfinanciera.gov.co o el correo electrónico super@superfinanciera.gov.co.

Los ciudadanos que acuden a la sede de la SFC son atendidos directamente en la recepción del Punto de Contacto de la entidad, por orden de llegada, y de acuerdo con el tema objeto de su reclamación o queja, se les asigna el turno que les corresponde, por el sistema automático de “digiturnos”.

Para orientación telefónica sobre la manera de presentar su queja, los ciudadanos que se encuentran en Bogotá se pueden comunicar a la línea 3078042, y quienes se encuentran en una ciudad diferente, a la línea gratuita nacional 01 8000 120 100.

Las reclamaciones o quejas son analizadas y tramitadas de conformidad con las normas aplicables, bajo los principios de transparencia, celeridad y oportunidad.

INFORMACIÓN DE CONSULTA: A través de los siguientes enlaces del sitio web de la SFC www.superfinanciera.gov.co se podrá consultar información relacionada con las quejas contra entidades vigiladas por la Entidad, así:

FECHA DE APERTURA: Se dará inicio a esta audiencia con la apertura de los canales virtuales el día 18 de julio 2016.

FECHA DE CIERRE: las consultas relacionadas con el tema a tratar en este evento de rendición de cuentas se recibirán hasta el 18 de agosto de 2016.

PLAZO PARA FORMULACIÓN DE COMENTARIOS, PREGUNTAS, PETICIONES O SUGERENCIAS CON RESPECTO AL TEMA DE LA AUDIENCIA: Entre el 18 de julio y el 18 de agosto de 2016.

PUBLICACIÓN DE RESPUESTAS: serán publicadas a través del sitio web institucional www.superfinanciera.go.co dentro de los términos establecidos por la ley en la siguiente ruta:

Inicio --> Nuestra Entidad --> Rendición de Cuentas

¿CÓMO PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS VIRTUALES DE LA SFC?

Los ciudadanos y representantes de organizaciones interesados en participar en las Audiencias Públicas Virtuales de Rendición de Cuentas 2016 de la SFC podrán hacerlo enviando sus preguntas o propuestas al correo electrónicoaudienciavirtual2016@superfinanciera.gov.co indicando además su nombre completo y organización que representan, si es del caso.

También lo podrá hacer vía redes sociales utilizando el hashtag #PregúnteleAlaSFC

Para la formulación de las preguntas, consultas, peticiones y/o propuestas es importante tener en cuenta lo siguiente:

  • Deben estar relacionadas únicamente con el tema específico definido para el respectivo evento de rendición de cuentas.

  • Deben ser de competencia de la SFC.

  • Deben referirse a asuntos de interés general, no a temas personales o casos de interés individual.

  • Deben ser breves, concretas y presentarse en forma respetuosa.

¿QUÉ ALTERNATIVAS EXISTEN PARA PARTICIPAR EN LAS AUDIENCIAS PÚBLICAS?

  • Elección de los temas. De forma permanente está disponible la encuesta de profundización de temas en nuestro sitio webwww.superfinanciera.gov.co en la sección Nuestra Entidad título Rendición de cuentas para que la ciudadanía elija los temas, haga propuestas y formule sugerencias para los ejercicios de rendición de cuentas de la SFC. A ésta también se podrá ingresar mediante el enlace:

¿Qué temas le gustaría que la Superintendencia Financiera de Colombia tratara en las próximas jornadas de Rendición de Cuentas?

  • Participación mediante correo electrónico. Durante las fechas en las cuales estará abierta cada una de las audiencias virtuales 2016 se podrán enviar las preguntas, comentarios o sugerencias sobre el tema vigente al correoaudienciavirtual2016@superfinanciera.gov.co usando el hashtag #PregúnteleAlaSFC

  • Participación a través de las redes sociales: también se podrá participar a través de redes sociales mencionando el hashtag #PregúnteleAlaSFC:

Twitter: @SFCsupervisor
Facebook: /superintendencia.financiera


  • Evaluación de la Audiencia. Finalizada la audiencia, se publicará en redes sociales y en el sitio web de la Entidad una encuesta para evaluar el desarrollo de la Audiencia Virtual.

¿CUÁLES SON LAS REGLAS PARA EL DESARROLLO DE CADA AUDIENCIA PÚBLICA VIRTUAL?

  • Se dará inicio a la Audiencia Virtual con la apertura de los canales virtuales, lo cual se informará a través de redes sociales y del sitio web de la Entidad, con el fin de que los ciudadanos consulten la información de la entidad y participen usando el hashtag #PregúnteleAlaSFC.

  • Para garantizar que la intervención sea tenida en cuenta para la Audiencia Virtual, deberá incluir siempre el hashtag #PregúnteleAlaSFC.

  • Las participaciones serán atendidas a la mayor brevedad posible en la medida en que se vayan recibiendo y, en todo caso, dentro de los plazos establecidos en el Código de Procedimiento Administrativo y de lo Contencioso Administrativo para resolver las distintas modalidades de peticiones.

  • Dentro de los quince días hábiles siguientes al cierre de cada evento de audiencia pública virtual se publicarán en el sitio web institucional de la SFC la totalidad de preguntas, comentarios, peticiones o sugerencias recibidas, así como las respuestas dadas a las mismas por la SFC.

  • Aquellas intervenciones que no cumplan con las condiciones establecidas para la participación en la Audiencia Pública Virtual serán tramitadas como una petición corriente y respondida dentro de los términos establecidos para tal fin.

  • No se atenderán consultas que contengan lenguaje inapropiado.

Le invitamos a consultar:

Participe mencionando #PregúnteleAlaSFC a través de: