Una conferencia de Martín Huete, el mejor crítico y expositor de estos temas en lengua española. Empieza un poco lenta y básica, pero luego toma ritmo. Versa sobre el panorama español, pero ese panorama es similar en lo esencial: oligopolios y altos costos. Altamente recomendada, bien merece ser vista en su totalidad.
[embed]https://www.youtube.com/watch?v=_VSgTb7z9-k[/embed]
2017/03/09

"Consecuencias de las inversiones de los Fondos Privados de Pensiones": debaten J. R. Acosta y David Salamanca.
Ante el olor de la cloaca que se está destapando en las finanzas de obras de infraestructura nacional ("4G"), es evidente que la demanda de Jose Roberto Acosta ante el Consejo de Estado contra el Decreto 1385 de 2015 era profética y muy necesaria.
(Fragmento de una entrevista de Semana, publicado en Julio del 2015.)
(Fragmento de una entrevista de Semana, publicado en Julio del 2015.)
2017/03/08
Cálculo pensional de AFP empobrece a las mujeres
(*) Las aseguradoras definen las mesadas que han de pagar teniendo en cuenta las estadísticas vitales de la población de pensionados y pensionadas típicas, usando unas tablas actuariales distintas para hombres y mujeres. Como, llegada una cierta edad, una población de mujeres vivirá más años en promedio que una población de hombres, la misma plata tendrá que administrarse en tajaditas más delgadas para que dure más años.
Usar tablas distintas para hombres y mujeres resulta en que una mujer tendrá una mesada inferior a la de un hombre, aunque tengan la misma edad y hayan ahorrado lo mismo.
Esto es "financieramente justo" pero socialmente injusto y, peor, dañino. Combínese esto con que ya es difícil que un hombre y una mujer de la misma edad puedan ahorrar la misma cantidad (por diferencia en sueldos y carrera laboral).
No usando la misma edad, sino la edad de jubilación (lo que tiene otros problemas) es esperable que un hombre de 62 viva 20 años y una mujer de 57 viva 30.
Aquí, las tablas usadas, las de la resolución 1555 del 2010 ed la Superintendencia Financiera de Colombia, llamadas RV08
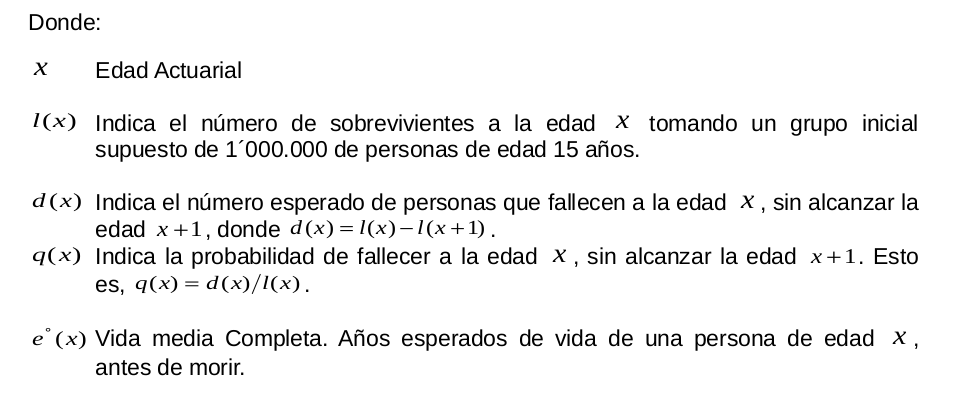
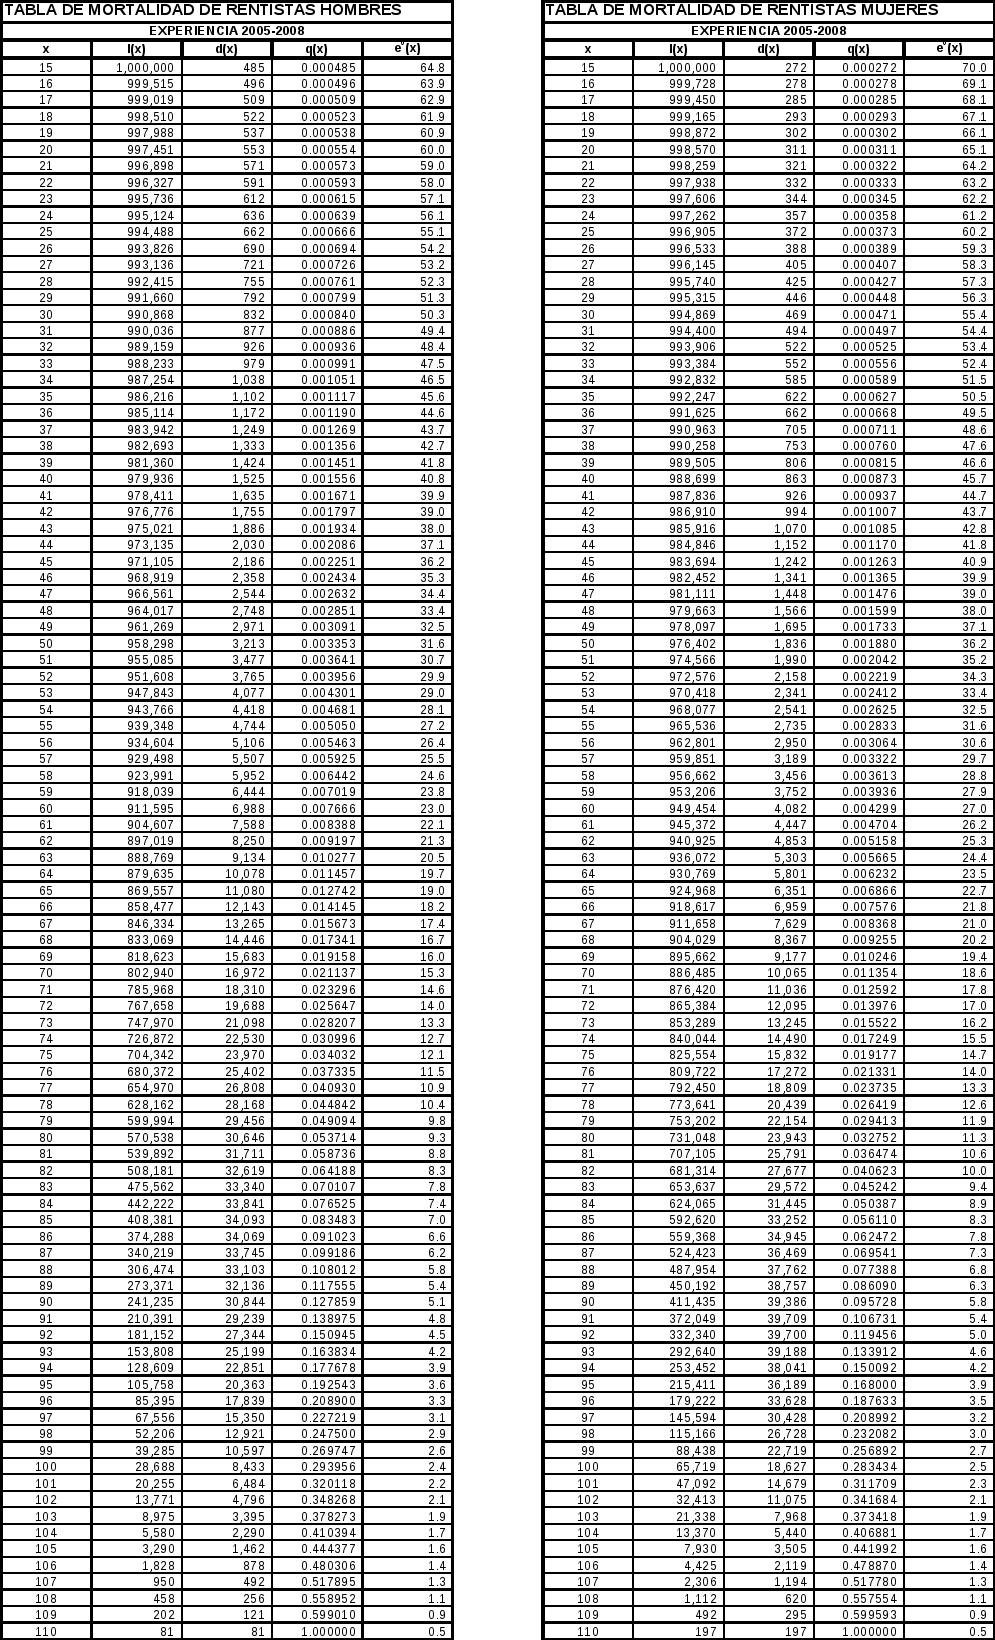
Hasta ahora no mucha gente se ha pensionado por el sistema privado, pero esos números crecen día a día. Además, es muy posible que en la muy próxima reforma pensional mucha gente se vea canalizada al sistema de RAIS, con esas tablas.
Ahora, si bien no podemos acabar con la pobreza en general, sí podemos acabar con la pobreza derivada de ese articulitos cambiándolos. No hay que conformarse con la estúpida respuesta de muchos abogados de lo indefendible, que ante una norma injusta nos dicen con cinismo "esa es la ley".
Pues esa injusticia será la ley aquí, por ahora, pero puede ser distinto: se puede cambiar ese decreto y ordenar el uso de tablas unisex -- las mismas para mujeres y hombres. Así, un hombre y un mujer, de la misma edad y habiendo ahorrado lo mismo, recibirán igual mesada pensional,
¿Será algo utópico pedir tablas unisex? No: en la Unión Europea está prohibido usar tablas distintas para hombres y mujeres, y en Estados Unidos hubo casos ante tribunales que hicieron que la aseguradora se viera obligada a usar tablas unisex, como el famoso de TIAA-CREF.
http://www.queensu.ca/lawjournal/sites/webpublish.queensu.ca.qljwww/files/files/issues/2-Shilton.pdf
Así, hay toda una literatura técnica dedicada al diseño de tablas unisex -- cómo se ha de mezclar la info de las tablas empíricas de sexo separado.
En la Reforma Pensional que se avecina esta injusticia de las tablas tiene que acabarse.
El régimen pensional es una concesión a un oligopolio de empresas para que le presten un servicio a la sociedad a cambio de que las AFP asuman responsabilidades sociales, y una de estas responsabilidades es la de promover la igualdad entre hombres y mujeres. Si las AFP pretenden seguir con su lógica de lucro frío y sin responsabilidad, pues que se les acabe su privilegio legal.
PD: a la luz de esto, las propagandas de felicitación de las AFP y su gremio a las mujeres en su día suenan más falsas que la proverbial moneda de 3 pesos.
[gallery ids="7115,7116,7117,7118" type="rectangular" orderby="rand"]
(*) Esto es copia aumentada de un escrito anterior -- carta personal.
2017/03/07
La farsa de la asamblea de afiliados a Fondos de Pensión
Para prevenir el que las sociedades administradoras (AFP) hagan lo que quieran con los ahorros de los afiliados a fondos de pensiones, la ley colombiana establece varios mecanismos. Entre ellos, ordena que los afiliados a los fondos tengan derecho a reunirse en asamblea anual, y elijan unos representantes a la junta directiva de la AFP.
Entiendo que esas reuniones no sean muy populares, pero deben hacerse, y los consumidores financieros deberían asistir, hacerse representar y hacerse elegir.
Mediante derecho de petición, pedimos información a las AFP y, según entiendo, a la Superintendencia Financiera, sobre las últimas asambleas de afiliados celebradas. Sólo era cosa de fotocopiar unas páginas de libros de actas, y sin embargo, varias semanss después, la única lista de asamblea que hemos recibido es la de Colfondos. ¡Gracias Colfondos!
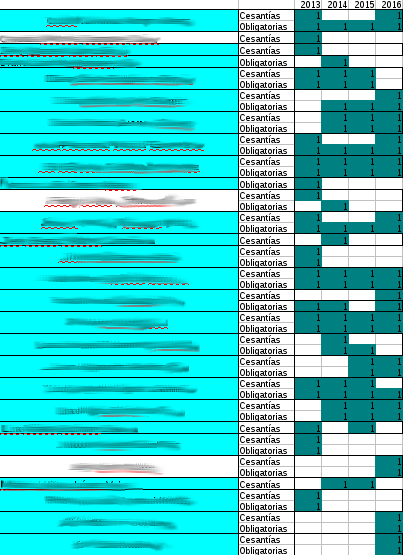
Al estudiar la lista de asistentes a las asambleas
de Pensiones Obligatorias y Cesantías, desde 2013 hasta el 2016,
encontramos que ciertos nombres se repetían una y otra vez, asistiendo a las asambleas de afiliados a Pensiones y a Cesantías. Los mismos asistían año tras año. Represento esta información en la tabla de abajo, con un color oscuro si esa persona asistió a la asamblea de ese año.
¿Podemos celebrar el civismo de un grupo de afiliados? me temo que no: al buscar sus nombres y cédulas, nos encontramos que la inmensa mayoría de ellos (25 de 28) eran ABOGADOS DE COLFONDOS. Los marco de color turquesa en la tabla.
Amigos de la Oficina Jurídica de Colfondos: ¿no les parece muy burdo, muy grosero, el montar una farsa de asamblea donde los únicos representados son ustedes mismos?
Una vieja amiga, protectora de la república pero abogada de lo indefendible, me dice que no es tan malo esto, que ellos invitan pero que nadie va, y que los abogados también tienen su pensioncita en Colfondos.
Bueno, le respondo, entonces que al menos traigan a otros trabajadores de Colfondos, a la señora de los tintos y el ingeniero de sistemas y a un asesor de ventas. Para darle representatividad, meterle gente real, quitarle la farsa, digo yo.
¿Será coincidencia que los muy legales asistentes a estas asambleas, desde 2013 al 2016, reeligieron por unanimidad como "representantes de los trabajadores" ante la Junta Directiva de la AFP a unas personas que en ese lapso de tiempo nunca asistieron a las asambleas para reportar qué hicieron o qué se les ofrecía a sus representados? (varios de esos "representantes de trabajadores" también tienen puestos en las juntas de Citi).
¿Qué otras sorpresas se esconden en la información que no hemos recibido?
2017/02/28
"La estafa de los fondos privados de pensión", columna en El Espectador.
Fuente: La estafa de los fondos privados de pensión, carta de María del Rosario Vázquez Piñeros.
Aunque pueda tener unos errores técnicos en la descripción del problema (particularmente en que no distingue los Fondos de la sociedades administradoras de los Fondos) estoy de acuerdo con su intención general.
Aunque pueda tener unos errores técnicos en la descripción del problema (particularmente en que no distingue los Fondos de la sociedades administradoras de los Fondos) estoy de acuerdo con su intención general.
2017/02/25
Recomendadas: páginas de la carta de Warren Buffett a los accionistas de BRK.
Pido a los lectores que lean de la página 21 a la 25 de la reciente carta de Warren Buffet a los accionistas de su conglomerado Berkshire-Hathaway, publicada hoy 25 de Febrero de 2017.
http://www.berkshirehathaway.com/letters/2016ltr.pdf
“The Bet” (or how your money finds its way to Wall Street)
http://www.berkshirehathaway.com/letters/2016ltr.pdf
“The Bet” (or how your money finds its way to Wall Street)
2017/02/18
Los administradores pensionales, ¿generan "alfa"?
Algunos contertulios dirán que nuestra continua preocupación con las comisiones y costos pensionales no tiene sentido: si la administración de un fondo demuestra su talento y experiencia y produce rentabilidades muy jugosas, lo que haya que pagarle es muy secundario. Qué importa pagar comisiones del 4% sobre saldo, cada año, si gracias a esa administración tendremos, de manera consistente, rentabilidades muy superiores en 5% o 10% (¡el "alfa"!) al del resto de portafolios parecidos del mercado.
El razonamiento suena acorde con lo que pasa en muchos negocios: las fincas prosperan si se administran, y sirve darle una vuelta a las casas, pintarlas y arreglarles la plomería.
Pero, de la misma manera que no es posible que todos los niños de una escuela sean mejores que el promedio de su escuela, no es posible que todos los administradores de fondos de un mercado tengan resultados superiores al promedio de su mismo mercado.
Recomiendo estudiar detenidamente esta parte de la charla de Warren Buffett en el encuentro de accionistas de su conglomerado, en 2016.
Los portafolios de los Fondos Pensionales, al menos aquellas tajadas correspondientes a los activos que se transan en mercados financieros transparentes, no difieren mucho del mercado general, y van a obtener los retornos de ese mercado general. Así que tener el portafolio del mercado, a costos mínimos, es lo más sensato desde el punto de vista de los Fondos, o sea de los cotizantes de los Fondos.
(A las Administradoras de los Fondos, en cambio, les interesa la maximización de sus propias utilidades y en ese sentido una excelente estrategia es la de ser un "indexador enclosetado", es decir, tener el portafolio del mercado pero manipularlo para generar altas comisiones y pagos a asociados).
Pero la realidad ya no se puede tapar. Para un ejemplo, una importante evidencia del sistema que se nos ha vendido como modelo:
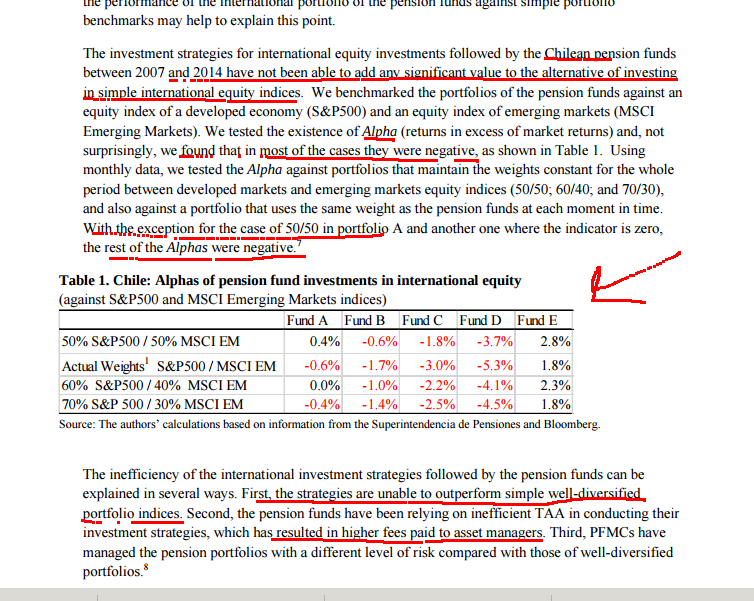
(Rudolph y Sabat 2016, "Building Long-Term Portfolio Benchmarks for Pension Funds in Emerging Economies", World Bank Policy Research Working Paper No. 7784, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2895510 )
Por si no se entiende: la administración de los expertos chilenos no le ha añadido valor a los portafolios, sino que les ha restado valor. Y ese valor, ese alfa negativo, no es una curiosidad matemática, sino que será causa de la pobreza futura de millones de chilenos y latinoamericanos en general, en un entorno mundial de rentabilidades decrecientes.
En Colombia, ¿la administración de las AFP añade valor? ¿Cómo puede saberlo el ahorrador de a pie, si cuando reportan las rentabilidades no las comparan con un benchmark apropiado (apenas con una rentabilidad mínima, y con un promedio entre cuatro), y además los actores financieros locales se niegan a vender unos simples ETF que aterrizarían el benchmark?
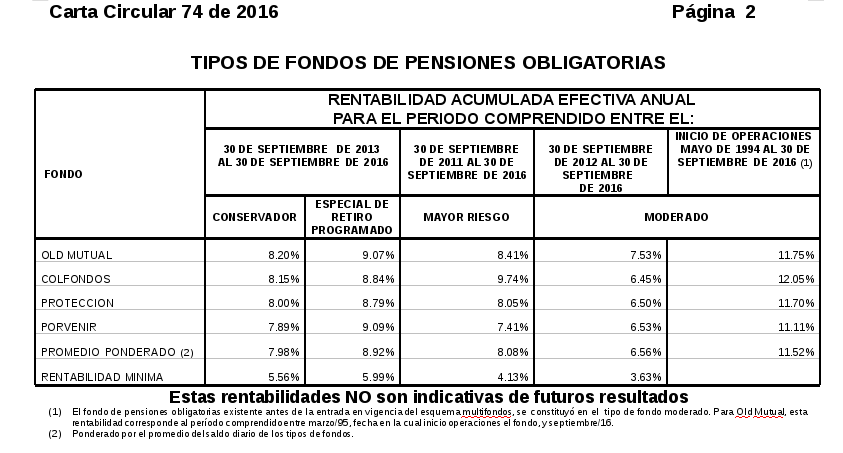
¿No es hora ya de que el desempeño de las AFP se someta a un clara evaluación?
El razonamiento suena acorde con lo que pasa en muchos negocios: las fincas prosperan si se administran, y sirve darle una vuelta a las casas, pintarlas y arreglarles la plomería.
Pero, de la misma manera que no es posible que todos los niños de una escuela sean mejores que el promedio de su escuela, no es posible que todos los administradores de fondos de un mercado tengan resultados superiores al promedio de su mismo mercado.
Recomiendo estudiar detenidamente esta parte de la charla de Warren Buffett en el encuentro de accionistas de su conglomerado, en 2016.
Los portafolios de los Fondos Pensionales, al menos aquellas tajadas correspondientes a los activos que se transan en mercados financieros transparentes, no difieren mucho del mercado general, y van a obtener los retornos de ese mercado general. Así que tener el portafolio del mercado, a costos mínimos, es lo más sensato desde el punto de vista de los Fondos, o sea de los cotizantes de los Fondos.
(A las Administradoras de los Fondos, en cambio, les interesa la maximización de sus propias utilidades y en ese sentido una excelente estrategia es la de ser un "indexador enclosetado", es decir, tener el portafolio del mercado pero manipularlo para generar altas comisiones y pagos a asociados).
Pero la realidad ya no se puede tapar. Para un ejemplo, una importante evidencia del sistema que se nos ha vendido como modelo:
(Rudolph y Sabat 2016, "Building Long-Term Portfolio Benchmarks for Pension Funds in Emerging Economies", World Bank Policy Research Working Paper No. 7784, https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2895510 )
Por si no se entiende: la administración de los expertos chilenos no le ha añadido valor a los portafolios, sino que les ha restado valor. Y ese valor, ese alfa negativo, no es una curiosidad matemática, sino que será causa de la pobreza futura de millones de chilenos y latinoamericanos en general, en un entorno mundial de rentabilidades decrecientes.
En Colombia, ¿la administración de las AFP añade valor? ¿Cómo puede saberlo el ahorrador de a pie, si cuando reportan las rentabilidades no las comparan con un benchmark apropiado (apenas con una rentabilidad mínima, y con un promedio entre cuatro), y además los actores financieros locales se niegan a vender unos simples ETF que aterrizarían el benchmark?
¿No es hora ya de que el desempeño de las AFP se someta a un clara evaluación?
Suscribirse a:
Entradas (Atom)