2017/02/18

"De pensiones y contratistas | Cultura Total"

Indignante, pero para nada sorpresivo, es el asunto de la nota publicada por Víctor Ogliastri, De pensiones y contratistas.

Si bien en los medios abundan las descripciones del drama de las pensiones del sistema público, esta es una de las primeras veces en las que leo una historia de primera mano acerca del grave problema que se viene con las pensiones administradas por el sistema privado.


Pero día a día, por la lenta pero imparable marcha de la demografía, tendremos más testimonios.

Esperamos que la tecnocracia no se haga la sorda y que la clase política no crea que es problema de solucionarle el problema a un puñado de individuos.

2017/02/09

De periodismo e inversiones pensionales en 4G

Una nota, a propósito del día del periodista. El gremio de Administradoras de Fondos de Pensiones, Asofondos, parece tener una amistosa relación con periodistas.

En algunos años organizaron unos talleres y presentaciones especiales para periodistas, al principio del año, apuntándoles hacia dónde tenían que mirar.

Una presentación que hizo Santiago Montenegro a un grupo de periodistas a principios de 2015 es de mucho interés, ahora que se está revelando el escándalo Odebrecht, porque muestra la imagen que se quería transmitir sobre las inversiones de Fondos Pensionales en infraestructura de 4G.  Hoy 9 de Febrero del 2016 todavía pueden encontrarla en el sitio de Asofondos: asofondos.org.co/sites/default/files/Taller Periodistas Santiago Montenegro 06 11 15.pdf

La primera mitad del documento describe  generalidades del crecimiento de afiliados y plata -- el guión usual sobre su gran crecimiento y tamaño (y  marginalmente  una mención de las rentabilidades para el cotizante).

Aquí pongo las diapositivas de la segunda mitad, las que me interesan:


single14


single15

Nótese cómo sólo se mencionan los beneficios --  no los costos o riesgos.


single16single17

El estudioso de estos temas debe seguirle la pista a esa evolución regulatoria.


single18

Aquí es donde un periodista avezado ha debido tomar nota, pues esto daba para una buena investigación: ¿cómo es posible que enormes inversionistas institucionales no tengan capacidad para evaluar proyectos? y si eso fuera cierto, si los bonos hubieran sido ofrecidos en el mercado internacional, ¿los agentes del mercado los habrían valorado, no? Finalmente, ¿no hubo ningún periodista que preguntó cómo y cuánto iba a serles pagado a estos "Fondos de Deuda"?


single19


single20

Más y más preguntas.


single21

Aquí se habla de costos que tendrían los bonos y sus derivados y se asume que serían superiores a los costos de los tales Fondos de Deuda. ¿es obvio acaso?


single22

Oh los Fondos de Capital Privado...


single23


single24


single25


single26


single27La demanda que ha puesto Jose Roberto Acosta contra el decreto 1385 nos va a volver familiares con este grafo.


single28


Ahora, con el asunto de Odebrecht, le pido a algún periodista, en su día: pregunte en qué va esto. Dónde está la plata, cómo van las obras. Quizás estamos a tiempo.
asofondosgradeceperiodistas

2017/01/29

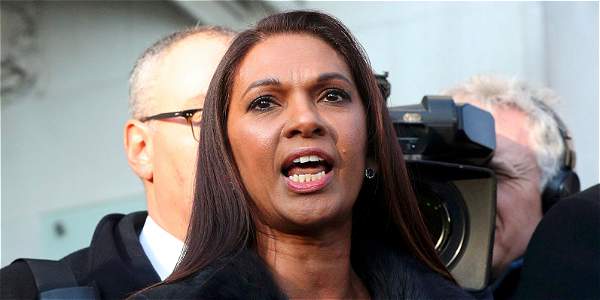
Gina Miller, valiente activista en pro del ahorrador e inversionista.

Hoy El Tiempo trae un artículo sobre Gina Miller y su campaña judicial contra el Brexit.

Gina Miller, la mujer que tiene en jaque al gobierno británico - Europa - ELTIEMPO.COM

El artículo dice "Gina Miller también genera desconfianza en el sector financiero por pedir prácticas más éticas". Ojalá hubieran ampliado esta parte, que es importantísima.
She and her husband, who used to run hedge funds at Jupiter Fund Management Plc and New Star Investment Trust Plc, have spent years attacking hidden fees charged by managers. SCM markets itself as being fully transparent.

Concealed Charges


In April, Gina Miller said it was a “travesty” that regulators hadn’t taken action on concealed charges. The couple considers the recent Financial Conduct Authority report on a lack of competition in the asset-management sector to be a vindication of their campaign.

(https://www.bloomberg.com/news/articles/2016-12-01/brexit-isn-t-first-fight-for-gina-miller-and-mr-hedge-fund)

Para Colombia, donde el abuso de las instituciones financieras es aún peor, el activismo de Gina Miller es ejemplar.


2017/01/28

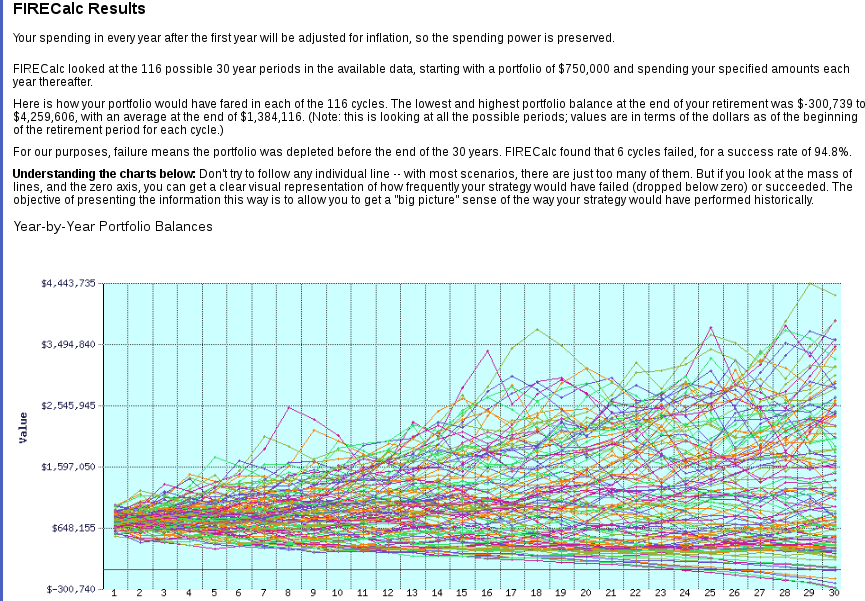
FIRECalc: una calculadora de ahorros pensionales (US)

Fuente: FIRECalc: A different kind of retirement calculator

De lo mejor que hay, por incorporar la simulación aleatoria. Las proyecciones que suponen rentabilidades estables y muestran grafos con bellas curvas hacia arriba (los míos incluso) no son realistas.

line-graphfirecalc

(Por  lo mismo, no es correcto que algunas páginas de bancos llamen "simulador" a lo que no es sino una proyección sin variación aleatoria. Por ejemplo, https://www.confiar.coop/simulador-cdt ).


2017/01/25

Las carísimas tajadas de Cesantías.

Cuando uno no se come el cuento, toma cierta distancia y estudia con seriedad lo que hacen administradoras de fondos pensionales y de cesantías, tenemos epifanías.

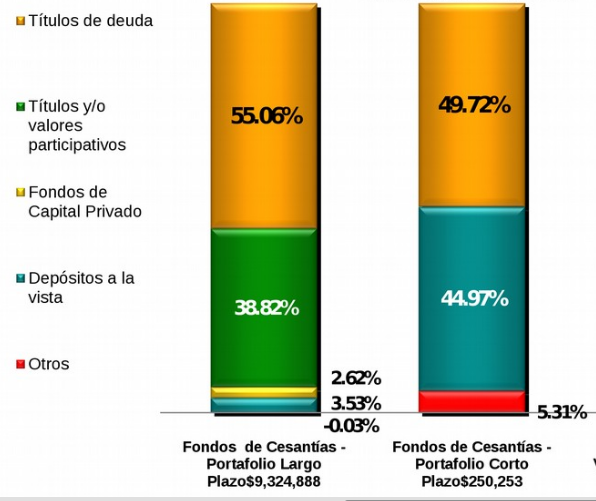
Los fondos de cesantías tienen dos portafolios posibles -- el de "Corto Plazo" (CP) y el de "Largo Plazo" (LP).

  • En el porta de CP casi 100% de la plata está en Renta Fija: activos que tienen baja volatilidad y riesgo frente a recesiones y cambio de tasas de interés, además de alta liquidez (y que por tanto tendrían baja rentabilidad potencial: títulos de deuda [bonos, CDT] y Depósitos a la Vista [cuentas bancarias etc]);

  • en el segundo, si bien casi 60% está en activos de Renta Fija, casi el 40% está en activos de alta volatilidad y riesgo y alta rentabilidad potencial (Renta Variable compuesta en este caso por acciones por un lado y Fondos de Capital Privado por otro).


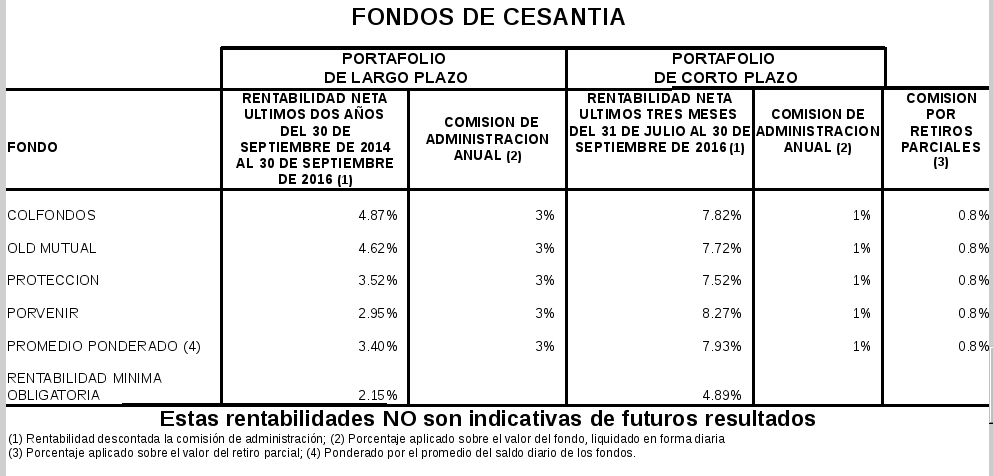
Ya hemos visto que las AFP cobran el máximo posible según la norma:
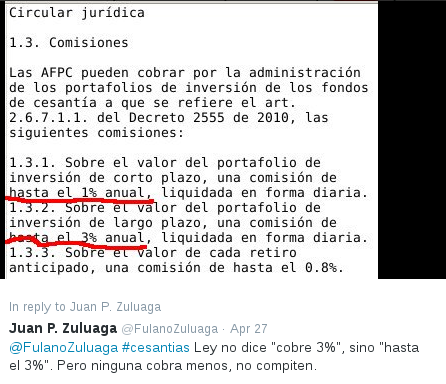
cesantias1


comisionesrentabilidadsept2016

La sencilla discusión anterior sobre costos de un portafolio como promedio ponderado de los componentes nos lleva a una pregunta:

Si sabemos que por todo el fondo de LP, se nos cobra 3% de comisión anual, y que por un fondo de Renta Fija se nos cobra usualmente 1%, ¿podemos estimar cuánto se nos está cobrando por la administración de la tajada de Renta Variable de ese fondo?


donde V es la comisión cobrada en esa tajada de Renta Variable.

Resolviendo, 


Las Administradoras de Pensiones y Cesantías están cobrando 6% sobre saldo, cada año, por la tajada de Renta Variable en los fondos de "Largo Plazo" en Cesantía.


Bueno, alguien puede cuestionar que la Renta Fija en el portafolio de "Corto Plazo" no es exactamente la misma que la tajada de Renta Fija en el portafolio de "Largo Plazo". Y, en rigor, tendría razón:
cesantiastipodeinversion

(datos de Octubre del 2016; fuente )

CP tiene más depósitos a la vista, y de los títulos de deuda, la mayoría son CDT. En el fondo LP la tajada de bonos TES del estado colombiano es grande.

Sin embargo, ¿será mucho más costoso administrar esa Renta Fija en LP? 1% por administrar Renta Fija ya suena costoso, pero en aras de la discusión, supongamos que por  administrar activos de ese tipo, el mercado de administradoras de FIC pueda cobrar no 1% sino 1,5% sobre saldo al año.


lo que sigue siendo muy alto.

Como la composición del portafolio es información pública y fácilmente se sabe cuánto está en acciones colombianas, cuánto en acciones internacionales, y cuánto en Fondos de Capital Privado, y como los Fondos Voluntarios de las mismas AFP nos dan una idea de la comisión cobrada por tales portafolios (por ejemplo el 3 y 4% de comisión cobrada por una tajada indexada de acciones internacionales, que es la mayoría), podríamos seguir desagregando las cuentas, y quizás acercarnos a ese grial de las comisiones de las inversiones alternativas.


Por un portafolio muy seguro las AFP cobran 1% sobre saldo al año. Claro que nos dicen "¡¡pero si usted quiere ganar más, tiene que pagar más!!" ¿pero qué tanto hay que pagar entonces? ¿será justo pagar un lastre del 5,25% sobre saldo al año, cuando se podría tener unos portafolios muy simples con amplia diversificación internacional, a costo mucho menor?


Viendo esos números, entendemos cuál es la angustia que se ve en la cara de Santiago Montenegro, cabeza del gremio de AFP, cuando nos exhorta la virtud y bondad del ahorro en Cesantías (en el portafolio de LargoPlazo, que es donde se queda la gran mayoría de las cesantías que sí se ahorran).
montenegro0402-1000_0_2
Hemos dicho repetidamente que las cesantías son un gran aliado del trabajador. No solo se constituyen en ahorro, sino también en un mecanismo de protección en momentos de dificultad laboral, sobre todo coyunturas tan complejas como la actual, por eso el llamado hoy más que nunca es a ahorrar esas cesantías que les llegarán en las próximas semanas.

http://www.larepublica.co/retiro-de-cesant%C3%ADas-aument%C3%B3-159-en-2016_459756


Los gastos de un portafolio, como promedio ponderado.

¡Un poquito de álgebra siempre sirve!

Supongamos que alguien tiene platica en tres carteras de Fondos Voluntarios, cada una de ellas con una distinta comisión sobre saldo. Una buena pregunta será entonces  ¿cuál es la comisión sobre saldo total que está pagando?

Cantidad% Comisión sobre saldocomisión en $
$80.000.0002,50%$2.000.000
$40.000.0001,75%$700.000
$40.000.0003,00%$1.200.000
$160.000.000?$3.900.000

Entonces la suma absoluta de las comisiones fue $3,9 millones , sobre un total de $160 millones. 3,9/160 = 2,4375%

En rigor no se necesita saber las cantidades absolutas metidas en los fondos o las comisiones en $: basta con saber la proporción de cada fondo en la suma total de activos.

Con el mismo ejemplo,

Cantidadfondo /total% Comisión/saldoComisión ponderada
$80.000.00050,00%2,50%1,2500%
$40.000.00025,00%1,75%0,4375%
$40.000.00025,00%3,00%0,7500%
$160.000.0002,4375%

la comisión ponderada es la multiplicación de los valores de la segunda columna por los valores de la tercera: 1,25% =  50% * 2,50%, y así con cada línea. Al final se suman todas las comisiones ponderadas parciales, y se obtiene el mismo resultado que antes: 2,4375%

Expandiendo el álgebra,

(50%)(2,5%) + (25%)(1,75) + (25%)(3%) = 2,4375%, o también

(0,50)×(0,025)+(0,25)×(0,0175)+(0,25)×(0,03) = 0.024375

o, quizás todavía más transparente,

(50/100)×(2,5/100)+(25/100)×(1,75/100)+(25/100)×(3/100) = (2,4375/100)

Esto es útil de muchas maneras -- nos servirá para analizar unos costos en Cesantías.