2017/01/26

2017/01/25
Las carísimas tajadas de Cesantías.
Cuando uno no se come el cuento, toma cierta distancia y estudia con seriedad lo que hacen administradoras de fondos pensionales y de cesantías, tenemos epifanías.
Los fondos de cesantías tienen dos portafolios posibles -- el de "Corto Plazo" (CP) y el de "Largo Plazo" (LP).
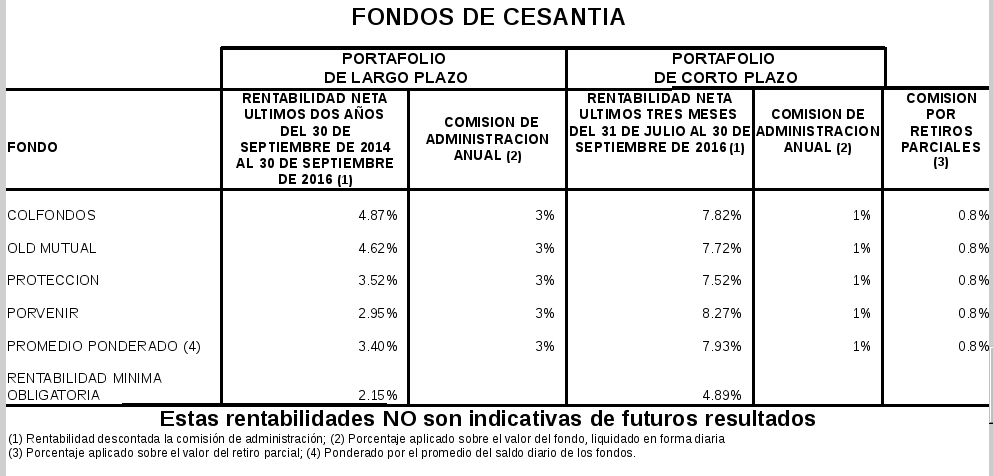
Por un portafolio muy seguro las AFP cobran 1% sobre saldo al año. Claro que nos dicen "¡¡pero si usted quiere ganar más, tiene que pagar más!!" ¿pero qué tanto hay que pagar entonces? ¿será justo pagar un lastre del 5,25% sobre saldo al año, cuando se podría tener unos portafolios muy simples con amplia diversificación internacional, a costo mucho menor?
Viendo esos números, entendemos cuál es la angustia que se ve en la cara de Santiago Montenegro, cabeza del gremio de AFP, cuando nos exhorta la virtud y bondad del ahorro en Cesantías (en el portafolio de LargoPlazo, que es donde se queda la gran mayoría de las cesantías que sí se ahorran).
http://www.larepublica.co/retiro-de-cesant%C3%ADas-aument%C3%B3-159-en-2016_459756
Los fondos de cesantías tienen dos portafolios posibles -- el de "Corto Plazo" (CP) y el de "Largo Plazo" (LP).
- En el porta de CP casi 100% de la plata está en Renta Fija: activos que tienen baja volatilidad y riesgo frente a recesiones y cambio de tasas de interés, además de alta liquidez (y que por tanto tendrían baja rentabilidad potencial: títulos de deuda [bonos, CDT] y Depósitos a la Vista [cuentas bancarias etc]);
- en el segundo, si bien casi 60% está en activos de Renta Fija, casi el 40% está en activos de alta volatilidad y riesgo y alta rentabilidad potencial (Renta Variable compuesta en este caso por acciones por un lado y Fondos de Capital Privado por otro).
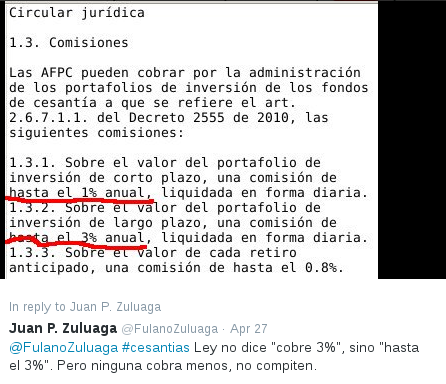
Ya hemos visto que las AFP cobran el máximo posible según la norma:
La sencilla discusión anterior sobre costos de un portafolio como promedio ponderado de los componentes nos lleva a una pregunta:
Si sabemos que por todo el fondo de LP, se nos cobra 3% de comisión anual, y que por un fondo de Renta Fija se nos cobra usualmente 1%, ¿podemos estimar cuánto se nos está cobrando por la administración de la tajada de Renta Variable de ese fondo?
donde V es la comisión cobrada en esa tajada de Renta Variable.
Resolviendo,
Las Administradoras de Pensiones y Cesantías están cobrando 6% sobre saldo, cada año, por la tajada de Renta Variable en los fondos de "Largo Plazo" en Cesantía.
Bueno, alguien puede cuestionar que la Renta Fija en el portafolio de "Corto Plazo" no es exactamente la misma que la tajada de Renta Fija en el portafolio de "Largo Plazo". Y, en rigor, tendría razón:
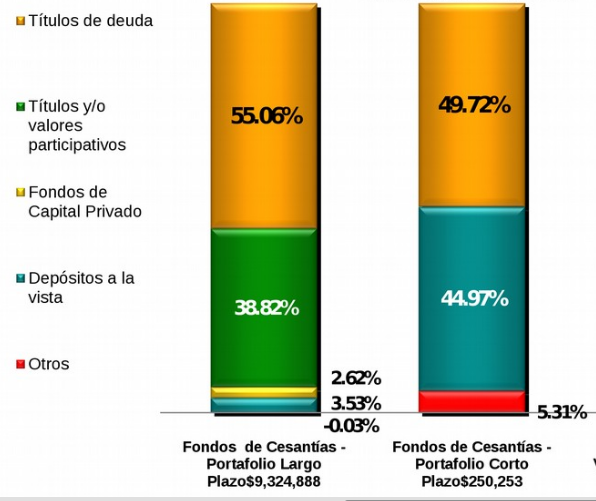
(datos de Octubre del 2016; fuente )
CP tiene más depósitos a la vista, y de los títulos de deuda, la mayoría son CDT. En el fondo LP la tajada de bonos TES del estado colombiano es grande.
Sin embargo, ¿será mucho más costoso administrar esa Renta Fija en LP? 1% por administrar Renta Fija ya suena costoso, pero en aras de la discusión, supongamos que por administrar activos de ese tipo, el mercado de administradoras de FIC pueda cobrar no 1% sino 1,5% sobre saldo al año.
lo que sigue siendo muy alto.
Como la composición del portafolio es información pública y fácilmente se sabe cuánto está en acciones colombianas, cuánto en acciones internacionales, y cuánto en Fondos de Capital Privado, y como los Fondos Voluntarios de las mismas AFP nos dan una idea de la comisión cobrada por tales portafolios (por ejemplo el 3 y 4% de comisión cobrada por una tajada indexada de acciones internacionales, que es la mayoría), podríamos seguir desagregando las cuentas, y quizás acercarnos a ese grial de las comisiones de las inversiones alternativas.
Por un portafolio muy seguro las AFP cobran 1% sobre saldo al año. Claro que nos dicen "¡¡pero si usted quiere ganar más, tiene que pagar más!!" ¿pero qué tanto hay que pagar entonces? ¿será justo pagar un lastre del 5,25% sobre saldo al año, cuando se podría tener unos portafolios muy simples con amplia diversificación internacional, a costo mucho menor?
Viendo esos números, entendemos cuál es la angustia que se ve en la cara de Santiago Montenegro, cabeza del gremio de AFP, cuando nos exhorta la virtud y bondad del ahorro en Cesantías (en el portafolio de LargoPlazo, que es donde se queda la gran mayoría de las cesantías que sí se ahorran).
Hemos dicho repetidamente que las cesantías son un gran aliado del trabajador. No solo se constituyen en ahorro, sino también en un mecanismo de protección en momentos de dificultad laboral, sobre todo coyunturas tan complejas como la actual, por eso el llamado hoy más que nunca es a ahorrar esas cesantías que les llegarán en las próximas semanas.
http://www.larepublica.co/retiro-de-cesant%C3%ADas-aument%C3%B3-159-en-2016_459756
Los gastos de un portafolio, como promedio ponderado.
¡Un poquito de álgebra siempre sirve!
Supongamos que alguien tiene platica en tres carteras de Fondos Voluntarios, cada una de ellas con una distinta comisión sobre saldo. Una buena pregunta será entonces ¿cuál es la comisión sobre saldo total que está pagando?
Entonces la suma absoluta de las comisiones fue $3,9 millones , sobre un total de $160 millones. 3,9/160 = 2,4375%
En rigor no se necesita saber las cantidades absolutas metidas en los fondos o las comisiones en $: basta con saber la proporción de cada fondo en la suma total de activos.
Con el mismo ejemplo,
la comisión ponderada es la multiplicación de los valores de la segunda columna por los valores de la tercera: 1,25% = 50% * 2,50%, y así con cada línea. Al final se suman todas las comisiones ponderadas parciales, y se obtiene el mismo resultado que antes: 2,4375%
Expandiendo el álgebra,
(50%)(2,5%) + (25%)(1,75) + (25%)(3%) = 2,4375%, o también
(0,50)×(0,025)+(0,25)×(0,0175)+(0,25)×(0,03) = 0.024375
o, quizás todavía más transparente,
(50/100)×(2,5/100)+(25/100)×(1,75/100)+(25/100)×(3/100) = (2,4375/100)
Esto es útil de muchas maneras -- nos servirá para analizar unos costos en Cesantías.
Supongamos que alguien tiene platica en tres carteras de Fondos Voluntarios, cada una de ellas con una distinta comisión sobre saldo. Una buena pregunta será entonces ¿cuál es la comisión sobre saldo total que está pagando?
| Cantidad | % Comisión sobre saldo | comisión en $ |
| $80.000.000 | 2,50% | $2.000.000 |
| $40.000.000 | 1,75% | $700.000 |
| $40.000.000 | 3,00% | $1.200.000 |
| $160.000.000 | ? | $3.900.000 |
Entonces la suma absoluta de las comisiones fue $3,9 millones , sobre un total de $160 millones. 3,9/160 = 2,4375%
En rigor no se necesita saber las cantidades absolutas metidas en los fondos o las comisiones en $: basta con saber la proporción de cada fondo en la suma total de activos.
Con el mismo ejemplo,
| Cantidad | fondo /total | % Comisión/saldo | Comisión ponderada |
| $80.000.000 | 50,00% | 2,50% | 1,2500% |
| $40.000.000 | 25,00% | 1,75% | 0,4375% |
| $40.000.000 | 25,00% | 3,00% | 0,7500% |
| $160.000.000 | 2,4375% |
la comisión ponderada es la multiplicación de los valores de la segunda columna por los valores de la tercera: 1,25% = 50% * 2,50%, y así con cada línea. Al final se suman todas las comisiones ponderadas parciales, y se obtiene el mismo resultado que antes: 2,4375%
Expandiendo el álgebra,
(50%)(2,5%) + (25%)(1,75) + (25%)(3%) = 2,4375%, o también
(0,50)×(0,025)+(0,25)×(0,0175)+(0,25)×(0,03) = 0.024375
o, quizás todavía más transparente,
(50/100)×(2,5/100)+(25/100)×(1,75/100)+(25/100)×(3/100) = (2,4375/100)
Esto es útil de muchas maneras -- nos servirá para analizar unos costos en Cesantías.
2017/01/23
Sobre representantes de trabajadores en las Juntas Directivas de AFP
Decreto Número 656 de 1994 (marzo 24), por el cual se establece el régimen jurídico y financiero de las sociedades que administren Fondos de Pensiones.
CAPITULO III: DIRECCION, ADMINISTRACION Y CONTROL
Artículo 10. La Dirección y administración de las Sociedades Administradoras de Fondos de Pensiones se sujetará a las disposiciones generales contenidas sobre el particular en el Estatuto orgánico del Sistema Financiero. No obstante, en las Juntas Directivas de estas entidades tendrán asiendo, con voz pero sin voto, dos (2) representantes de los afiliados, elegidos por ellos mismos, quienes junto con el Revisor Fiscal deberán velar por los intereses de los afiliados.
Tratándose de Sociedades Administradoras de Fondos de Pensiones y de Cesantía que administren fondos de pensiones, las mismas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantía, de conformidad con la reglamentación vigente sobre el particular, y con un representante de los afiliados a los fondos de pensiones, si los hubiere. Lo anterior sin perjuicio de su obligación de elegir un representante de los empleadores.
Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos que cuenten con voto.
Artículo 11. Los fondos de pensiones contarán con un Revisor Fiscal, elegido por los afiliados y accionistas para lo cual unos y otros tendrán derecho de voto en proporción a su participación en el patrimonio de la sociedad y en el fondo, de conformidad con lo que al efecto determine el reglamento. El Revisor Fiscal que se elija podrá ser a la vez Revisor Fiscal de la correspondiente sociedad administradora.
Para efectos de la elección de una persona natural como Revisor Fiscal de un fondo de pensiones será necesario que la Superintendencia Bancaria se cerciore previamente acerca del carácter, idoneidad y experiencia de los posibles candidatos. Tratándose de personas jurídicas se seguirá el procedimiento general establecido.
Artículo 12. Los administradores y representantes legales de las sociedades que administren fondos de pensiones estarán sometidos a las siguientes prohibiciones:
a) No podrán ser directores, administradores, representantes legales o empleados de otra sociedad que administre fondos de pensiones, ni de entidades que sean directa o indirectamente accionistas o aportantes de capital de otra sociedad que administre fondos de pensiones;
b) No podrán ser administradores, representantes legales o empleados de firmas comisionistas de bolsa, comisionistas independientes, comisionistas de valores, sociedades administradoras de fondos de inversión, fondos de inversión o fondos mutuos de inversión, ni, en general, de cualquier entidad que tenga el carácter de inversionista institucional. Tampoco podrán ser empleados de una mesa de dinero o empleados de una bolsa de valores;
c) No podrán poseer una participación superior al 5% en ninguna de las entidades a que hacen referencia los literales anteriores, salvo en la sociedad administradora en la cual actúen como directores, administradores o representantes legales.
Parágrafo. Las inhabilidades e incompatibilidades de que trata el presente artículo serán igualmente aplicables respecto de los empleados de las sociedades que administren fondos de pensiones y que, en razón de su cargo o posición, les corresponda participar o participen en la toma de decisiones de inversión.
Tratándose de Sociedades Administradoras de Fondos de Pensiones y de Cesantía que administren fondos de pensiones, las mismas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantía, de conformidad con la reglamentación vigente sobre el particular, y con un representante de los afiliados a los fondos de pensiones, si los hubiere. Lo anterior sin perjuicio de su obligación de elegir un representante de los empleadores.
Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos que cuenten con voto.
Artículo 11. Los fondos de pensiones contarán con un Revisor Fiscal, elegido por los afiliados y accionistas para lo cual unos y otros tendrán derecho de voto en proporción a su participación en el patrimonio de la sociedad y en el fondo, de conformidad con lo que al efecto determine el reglamento. El Revisor Fiscal que se elija podrá ser a la vez Revisor Fiscal de la correspondiente sociedad administradora.
Para efectos de la elección de una persona natural como Revisor Fiscal de un fondo de pensiones será necesario que la Superintendencia Bancaria se cerciore previamente acerca del carácter, idoneidad y experiencia de los posibles candidatos. Tratándose de personas jurídicas se seguirá el procedimiento general establecido.
Artículo 12. Los administradores y representantes legales de las sociedades que administren fondos de pensiones estarán sometidos a las siguientes prohibiciones:
a) No podrán ser directores, administradores, representantes legales o empleados de otra sociedad que administre fondos de pensiones, ni de entidades que sean directa o indirectamente accionistas o aportantes de capital de otra sociedad que administre fondos de pensiones;
b) No podrán ser administradores, representantes legales o empleados de firmas comisionistas de bolsa, comisionistas independientes, comisionistas de valores, sociedades administradoras de fondos de inversión, fondos de inversión o fondos mutuos de inversión, ni, en general, de cualquier entidad que tenga el carácter de inversionista institucional. Tampoco podrán ser empleados de una mesa de dinero o empleados de una bolsa de valores;
c) No podrán poseer una participación superior al 5% en ninguna de las entidades a que hacen referencia los literales anteriores, salvo en la sociedad administradora en la cual actúen como directores, administradores o representantes legales.
Parágrafo. Las inhabilidades e incompatibilidades de que trata el presente artículo serán igualmente aplicables respecto de los empleados de las sociedades que administren fondos de pensiones y que, en razón de su cargo o posición, les corresponda participar o participen en la toma de decisiones de inversión.
Fuente:
2017/01/14
Los trabajadores afiliados a AFP han de tener representación en sus directivas
DECRETO 2555 DE 2010
[tomado de http://www.dmsjuridica.com/CODIGOS/LEGISLACION/decretos/2010/2555.htm, consultado Enero 14 de 2016. Aunque con fecha del 2010, este decreto compila las normas que se vayan creando]
Por el cual se recogen y reexpiden las normas en materia del sector financiero, asegurador y del mercado de valores y se dictan otras disposiciones.
PARTE 2: ENTIDADES SUJETAS A INSPECCIÓN Y VIGILANCIA Y SUJETAS A CONTROL
LIBRO 6: Normas aplicables a las sociedades administradoras de fondos de pensiones y cesantías
TÍTULO 2
ELECCIÓN DE LOS REPRESENTANTES DE LOS TRABAJADORES Y DE LOS EMPLEADORES EN LAS JUNTAS Y CONSEJOS DIRECTIVOS DE LAS SOCIEDADES ADMINISTRADORAS DE FONDOS DE PENSIONES Y CESANTÍAS
Artículo 2.6.2.1.1 Asamblea ordinaria. Los trabajadores afiliados a los fondos de pensiones y de cesantía administrados por sociedades administradoras de fondos de pensiones y de cesantía se reunirán en asamblea ordinaria una vez al año, dentro del mes de marzo, con el fin de elegir su representante o representantes, según corresponda, en la junta directiva de la respectiva sociedad.
Artículo 2.6.2.1.2 Postulaciones. Los trabajadores que deseen postularse para actuar como representante de los demás trabajadores afiliados a la respectiva sociedad administradora de fondos de pensiones y de cesantía deberán inscribirse, junto con sus respectivos suplentes, durante el mes de febrero inmediatamente anterior a la elección, en cualquiera de las oficinas de la sociedad administradora o de las entidades a través de las cuales se efectúe el recaudo de recursos del fondo administrado, adjuntando para el efecto una hoja de vida en la cual conste, a lo menos, su nombre completo y documento de identidad, fecha de nacimiento, lugar de residencia y cargos desempeñados durante los últimos cinco (5) años.
Artículo 2.6.2.1.3 Convocatorias. Corresponderá al representante legal de las sociedades administradoras de fondos de pensiones y de cesantía convocar, con no menos de cinco (5) días hábiles de antelación, a la reunión ordinaria de que trata el artículo 2.6.2.1.1, mediante comunicación escrita dirigida a la dirección de la empresa en la cual presten sus servicios los trabajadores afiliados a los Fondos por ella administrados, acompañada de una relación detallada de las personas inscritas como candidatas a la elección de representante de los trabajadores. Cuando varios de los trabajadores afiliados a un fondo de cesantía presten sus servicios a una misma empresa, bastara con el envío de una citación conjunta. Siguiendo el mismo procedimiento se citará a los afiliados independientes.
En la citación que efectúe la sociedad administradora se indicará la fecha, hora y lugar de la reunión.
Artículo 2.6.2.1.4 Convocatoria mediante aviso. La convocatoria a la asamblea de trabajadores afiliados a los fondos de pensiones y de cesantía también podrá efectuarse mediante aviso destacado publicado al menos en dos (2) ocasiones, en días distintos, en tres (3) diarios de amplia circulación nacional, con el cumplimiento de lo señalado anteriormente. En todo caso, la última publicación deberá efectuarse con no menos de cinco (5) días hábiles de antelación a la fecha prevista para la reunión.
Parágrafo. Cuando la sociedad administradora no convoque a la asamblea ordinaria de trabajadores, en los términos previstos en el presente Título, ésta se reunirá por derecho propio el último día hábil del mes de marzo, en el domicilio principal de la sociedad administradora, a las seis (6:00) de la tarde.
Artículo 2.6.2.1.5 Representación mediante poder. Todo trabajador podrá hacerse representar en las reuniones de la asamblea ordinaria de que trata los artículos anteriores, mediante poder otorgado por escrito, en el cual se indique el nombre del apoderado, la persona en quien éste puede sustituirlo y la reunión para la cual se confiere. Esta representación sólo podrá recaer en la persona de otro trabajador afiliado al mismo Fondo.
Artículo 2.6.2.1.6 Quórum deliberatorio. La asamblea de los trabajadores, reunida para los efectos previstos en el artículo 2.6.2.1.1, podrá deliberar con cualquier número plural de asistentes. Las decisiones se tomarán por mayoría de los votos presentes. Para estos efectos, el trabajador tendrá tantos votos como unidades posea en el fondo.
Artículo 2.6.2.1.7 Reuniones de segunda convocatoria. Si se convoca la asamblea y ésta no se lleva a cabo por falta de quórum, dentro de los tres (3) días hábiles siguientes se citará a una nueva reunión, en los mismos términos, señalados en el artículo 2.6.2.1.3, la cual sesionará y decidirá válidamente cualquiera que sea la cantidad de unidades que esté representada.
La nueva reunión deberá efectuarse a más tardar dentro de los quince (15) días hábiles siguientes a la fecha fijada para la primera sesión.
Cuando la asamblea se reúna en sesión ordinaria por derecho propio el último día hábil del mes de marzo, también podrá deliberar, y decidir válidamente en los términos previstos en el inciso anterior.
Artículo 2.6.2.1.8 Limitaciones a la representación. En la asamblea de trabajadores a que hace referencia el artículo 2.6.2.1.1 del presente decreto ningún trabajador podrá representar, en ningún caso, un número de unidades superior al diez por ciento (10%) de aquellas en las cuales se encuentre dividido el respectivo fondo de cesantía.
Artículo 2.6.2.1.9 Actas de la asamblea. Lo ocurrido en las reuniones de la asamblea se hará constar con un libro de actas. Estas se firmarán por quienes sean elegidos presidente y secretario de la asamblea.
Las actas se encabezarán con su número y expresarán, cuando menos, el lugar, fecha y hora de la reunión; la forma y antelación de la convocatoria, si la hubo; la lista de asistentes, con indicación del número de unidades propias y ajenas que representen; las personas inscritas para la elección de representantes de los trabajadores, la persona o personas elegidas; el número de votos emitidos a su favor y a favor de los demás participantes en la elección; los votos en blanco; las constancias dejadas por los asistentes y la fecha y hora de la clausura de la sesión.
Artículo 2.6.2.1.10 Designación de representantes. Los representantes de los empleadores en la junta directiva de las sociedades administradoras de fondos de pensiones y de cesantía serán designados por la asamblea general ordinaria de accionistas de cada sociedad, con sujeción a las normas que regulan dichas reuniones.
Artículo 2.6.2.1.11 Representantes de los empleadores. Podrán actuar como representantes de los empleadores las sociedades en las cuales laboren los trabajadores afiliados al respectivo fondo de cesantía, así como las personas naturales a las cuales éstos presten directamente sus servicios. En el primero de los casos, la representación se ejercerá por conducto del representante legal de la sociedad respectiva.
Artículo 2.6.2.1.12 Postulación de empleadores. Los empleadores que deseen postularse para actuar como representantes de los demás empleadores de los trabajadores afiliados a la respectiva sociedad deberán inscribirse para el efecto, junto con sus respectivos suplentes, en los términos previstos en el artículo 2.6.2.1.2 del presente decreto.
Artículo 2.6.2.1.13 Envío de actas. Copia autorizada del acta de las asambleas destinadas a elegir representantes de los empleadores y de los trabajadores en las Juntas Directivas de las sociedades administradoras será enviada al Ministerio de la Protección Social y a la Superintendencia Financiera de Colombia, dentro de los cinco (5) días hábiles inmediatamente siguientes a la respectiva reunión.
Tratándose de asambleas de trabajadores copia del acta deberá enviarse igualmente a la respectiva sociedad administradora.
Artículo 2.6.2.1.14 Ausencia de inscripción. Cuando durante los términos señalados para el efecto no se realice ninguna inscripción de postulantes a representantes de los trabajadores, en la convocatoria a la respectiva asamblea la sociedad administradora informará el hecho a los afiliados al fondo de cesantía. En tal caso, los representantes de los trabajadores serán elegidos de entre los asistentes a la respectiva asamblea.
Cuando no se presenten inscripciones al cargo de representante de los empleadores, la sociedad administradora de fondos de pensiones y de cesantía, informará el hecho al Ministerio de la Protección Social, dentro de los tres (3) días hábiles inmediatamente siguientes al vencimiento del término señalado para el efecto, con el objeto de que se designe a un representante del mismo para que asista a la correspondiente asamblea, en la cual los accionistas podrán elegir libremente la representación de los empleadores en la junta directiva de la sociedad, de entre quienes reúnan los requisitos para serlo.
La persona que así resulte electa ejercerá forzosamente el cargo, pero podrá solicitar que se abra por la sociedad administradora un nuevo período de inscripciones y que se realice una nueva elección
Artículo 2.6.2.1.15 Posesión. Los representantes de los trabajadores y de los empleadores que sean elegidos de conformidad con el procedimiento establecido en el presente Título deberán tomar posesión de sus respectivos cargos ante la Superintendente Financiera de Colombia. Si vencidos dos (2) meses desde la fecha de la elección, ninguno de los representantes de los trabajadores electos hubiere dado cumplimiento al requisito de que trata el inciso anterior, o si la Superintendencia Financiera de Colombia hubiere negado la posesión tanto del principal como del suplente, el representante legal de la sociedad deberá proceder a convocar una nueva asamblea, en los términos previstos presente decreto para la elección del representante o representantes de los trabajadores que deban reemplazar a aquél o aquellos que no tomaron posesión de sus cargos.
TÍTULO 3
REVISOR FISCAL DE LOS FONDOS DE PENSIONES Y REPRESENTANTES DE LOS AFILIADOS AL FONDO DE PENSIONES
Artículo 2.6.3.1.1 Revisor fiscal de los fondos de pensiones. Los fondos de pensiones tendrán un revisor fiscal, designado por los accionistas de la sociedad administradora y los afiliados del respectivo fondo de pensiones, en la forma prevista en los artículos siguientes. El revisor fiscal que se elija podrá ser el mismo de la sociedad administradora.
Artículo 2.6.3.1.2 Elección. Para la elección de revisor fiscal se conformará una comisión integrada por tres representantes de los afiliados del fondo de pensiones y los accionistas de la sociedad administradora.
Artículo 2.6.3.1.3 Designación de los miembros de la Comisión. Los miembros de la comisión serán elegidos por la asamblea de accionistas o de afiliados según el caso y ejercerán el cargo por el término establecido en los estatutos de la sociedad administradora. A falta de estipulación, el período de los comisionados será igual al previsto para el revisor fiscal del fondo de pensiones.
Sin perjuicio de lo previsto en el presente decreto, en la designación de los representantes de los afiliados se aplicará lo dispuesto en materia de asambleas de trabajadores, en el Título 2 del Libro 6 de la presente Parte. La elección de los representantes de la administradora se hará en la forma prevista en la ley para la designación de los miembros de la junta directiva.
Artículo 2.6.3.1.4 Mayoría. La elección del revisor fiscal de un fondo de pensiones requiere el voto de cuatro (4) de los miembros de la Comisión. Cada miembro tendrá derecho a un voto. Si efectuada la reunión en la forma prevista en la ley, no se obtiene la mayoría exigida en este artículo, deberá celebrarse una nueva reunión, dentro de los quince (15) días siguientes. Si en la segunda reunión tampoco se obtiene dicha mayoría, deberá realizarse una tercera reunión dentro de los quince (15) días siguientes a la fecha de la segunda reunión, en la cual podrá decidirse con el voto favorable de tres de los miembros de la comisión.
Artículo 2.6.3.1.5 Otras normas aplicables. En lo no previsto en el presente Título se aplicará lo dispuesto en el Estatuto Orgánico del Sistema Financiero, en materia de elección, posesión, funcionamiento y remoción de revisores fiscales y en subsidio, las disposiciones del Código de Comercio.
Artículo 2.6.3.1.6 Representantes de los afiliados al Fondo de Pensiones. Los afiliados al fondo de pensiones tendrán dos representantes, para que asistan a todas las juntas directivas de la sociedad administradora, con voz pero sin voto, quienes con el revisor fiscal, velarán por los intereses de los afiliados. Tratándose de sociedades administradoras de fondos de pensiones y de cesantías, que administren fondos de pensiones, éstas contarán en sus juntas directivas con un representante de los afiliados al fondo de cesantías y con un representante de los fondos de pensiones. Sin perjuicio de su obligación de elegir un representante de los empleadores.
Para efectos del cumplimiento de las normas sobre número de miembros de Junta Directiva sólo se tendrán en cuenta aquellos de cuenten con voto.
Artículo 2.6.3.1.7 Elección de representantes. La elección de los representantes de los afiliados de los fondos de pensiones en la junta directiva de la sociedad administradora, se regirá por lo dispuesto en el Título 2 del Libro 6 de la presente Parte, sobre elección de los representantes de los afiliados a los fondos de cesantía.
Artículo 2.6.3.1.8 Funciones de los representantes. Los representantes de los afiliados a los fondos de pensiones tendrán derecho a inspeccionar, en cualquier momento, los libros, papeles e informes de de acuerdo con las disposiciones legales vigentes pueden ser consultados por los accionistas de la sociedad administradora.
2017/01/07
No confunda los Fondos de Pensión con las Administradoras de Fondos de Pensión
[Editado, diciembre 19 de 2017]:
Pido que al hablar del sistema pensional hagamos una clara distinción: una cosa son los fondos de pensión, el tesoro conjunto de la plata que ahorramos y de sus ganancias, y otra cosa son las administradoras de los fondos de pensión.
(Información sobre ROE y ROA de "Sistema financiero colombiano en cifras - octubre de 2016" https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1021997&downloadname=comsectorfinanciero102016.pdf )
Pido que al hablar del sistema pensional hagamos una clara distinción: una cosa son los fondos de pensión, el tesoro conjunto de la plata que ahorramos y de sus ganancias, y otra cosa son las administradoras de los fondos de pensión.
Fondos de pensiones |
Administradoras de fondos de pensiones |
Dueños |
|
| Cotizantes |
Grupo Antioqueño, Sarmiento Angulo,
Scotia Bank,etc
|
Cuerpos directivos |
|
| Asamblea de cotizantes, sólo reunida una vez al año. En la práctica es un remedo insultante. No tienen juntas reales. |
Juntas directivas muy aceitadas, que por supuesto actúan en procura del lucro del dueño de las administradoras. Tienen un par de representantes de los cotizantes, sin voto.
|
Indicadores Financieros: ejemplo, Return on Equity, Return on Assets (corte octubre 2016) |
|
 |
 |
¿Qué hacer con ellos? |
|
| A protegerlos y fortalecerlos! |
Advertir que han sido muy malos empleados, y si se necesita, botarlos.
|
(Información sobre ROE y ROA de "Sistema financiero colombiano en cifras - octubre de 2016" https://www.superfinanciera.gov.co/descargas?com=institucional&name=pubFile1021997&downloadname=comsectorfinanciero102016.pdf )
Principios elementales de finanzas personales
Del excelente sitio de Barry Barnitz, una lista. Sin secretos, sin ilusiones.
Y sin embargo, no son sencillos de implementar, debido a los sesgos de la psicología humana y a las profundas deficiencias de nuestras instituciones financieras en Colombia.
En este año 2017, sigamos dando la batalla.
https://blbarnitz4.wordpress.com/investing-basics/investment-principles/
Y sin embargo, no son sencillos de implementar, debido a los sesgos de la psicología humana y a las profundas deficiencias de nuestras instituciones financieras en Colombia.
En este año 2017, sigamos dando la batalla.
- Living below your means
- The advantages of investing early and often
- Stock and bond market return and risk
- Diversifying investments
- The advantages of keeping investment costs low
- Why Index?
- Be mindful about taxes
- The evidence against market timing
- Simplicity
- Staying the course
https://blbarnitz4.wordpress.com/investing-basics/investment-principles/
Suscribirse a:
Entradas (Atom)