2016/04/16

Del efecto de las comisiones cuando se empieza a ahorrar (I)

En varias entradas del blog hemos descrito el efecto destructivo que tienen las comisiones de administración en el ahorro, particularmente en ahorro de cesantías y de fondos voluntarios de pensiones.

Sin embargo, si podemos creer que el sistema se hará más eficiente (no por milagro o generosidad de las AFPs sino por nuestra propia presión cívica y de organización económica) tiene sentido que si nuestra situación de impuestos lo hiciera beneficioso, aceptáramos una alta comisión de administración -- por un tiempo.

¿Cómo puede ser esto?

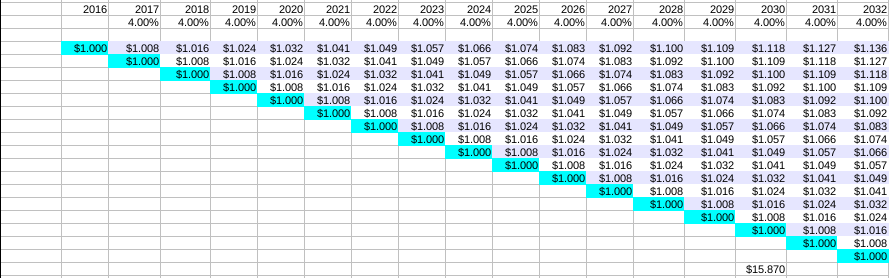
Supongamos que el ahorro pensional puede ser representado en esta gráfica. Para simplificar, supongamos que el ahorro pensional se realiza mediante un depósito hecho el último día de cada año, y que el depósito son $1000 reales (es decir, ajustados a la inflación).  Cada celda subsiguiente de la línea vertical representa el valor en ese año del depósito inicial . También suponemos que la rentabilidad real se mantiene estable (5%), igual que la comisión cobrada (4%).
base4

Nuestro depósito de $1000 hecho en el 2016,

  • a finales del 2017 se volvió $1000\cdot (1+0.05) \cdot (1-0.04) = 1008$;

  • a fines del 2018 ya era
    $$\begin{array}{rcc}1000\cdot [(1+0.05) \cdot (1-0.04)] \cdot [(1+0.05)\cdot (1-0.04)] & = & \\
    1008 \cdot (1+0.05) \cdot (1-0.04) & = & 1016.06 \end{array}$$
    y así sucesivamente, para los años siguentes.

La cifra de $15870 corresponde a la suma de los valores, en el año 2030, de todos los depósitos hechos anteriormente.

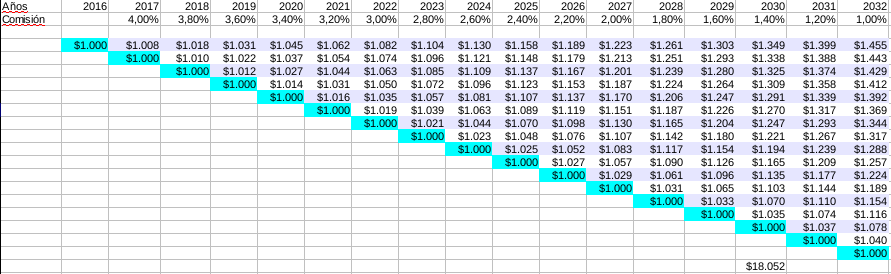
Ahora el lector puede ver una tabla similar, con la misma rentabilidad, pero en la que felizmente hemos logrado disminuir la comisión de administración, año tras año.
decre

El valor en el 2019 de un depósito puesto en el 2016 es

$1000 \cdot [(1+0.05)\cdot(1-0.04)]\cdot[ (1+0.05)\cdot(1-0.038)]\cdot[(1+0.05)\cdot(1-0.036)] = 1031$

Ver ese incremento de 15870 a 18052 nos da esperanzas.

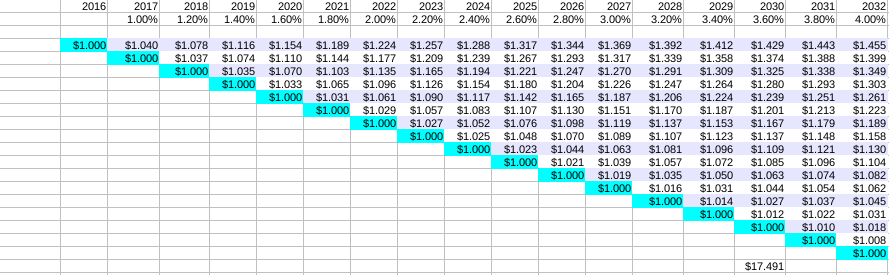
Para completar la comparación, veamos el caso contrario: en que las comisiones se incrementan año tras año.  :(
incre

La lectora y lector de ojo avisor se habrá dado cuenta de que el valor final (año 2032) de la inversión hecha en el 2016 (la primera fila de la tabla) es la misma para ambas tablas, la de comisión creciente  y la decreciente: $1455. Por supuesto, es consecuencia de la propiedad conmutativa de la multiplicación: $K \cdot a_1 \cdot a_2 \cdot a_3 = K \cdot a_3 \cdot a_2 \cdot a_1$  

Entonces, considerando sólo el valor futuro de un único depósito, no importa si las comisiones altas fueron tempranas o tardías. Pero en cuanto al valor total de varios depósitos sucesivos, la ventaja de las comisiones altas al principio (y bajas al final) es que los depósitos tardíos no sufrieron las altas comisiones con tanta intensidad: por ejemplo una plata depositada en el 2025 sólo sufrió comisiones del 2,2 al 1% (ver segunda tabla).

---------

Algunos fondos voluntarios ofrecen una escala decreciente de comisiones, como se ve en nota anterior. Sin embargo no se ilusionen: los montos de ahorro requerido son altísimos para poder bajar de tasa.

Si apenas se está empezando a ahorrar, y el lector o lectora tiene confianza en que las comisiones en fondos voluntarios y de cesantías van a bajar, pues sirve empezar a ahorrar, aún si la comisión no es tan baja como se quisiera. Pero si las comisiones se mantuvieran altas pagaremos un alto precio.

En resumen:

  • Empiece a ahorrar, y cuanto antes mejor.

  • Como ahorrador e inversionista ciudadano luche para que las comisiones bajen - sobre todo si ya tiene algo acumulado.

Ahorros e inversiones de los candidatos presidenciales de EEUU

Los candidatos presidenciales en los Estados Unidos tienen que declarar sus activos ante una oficina gubernamental. Puede ser interesante ver en qué invierten. Claro, es muy posible que el escrutinio público los haga invertir en productos que no levanten sospechas.

Sólo voy a describir ahorros e inversiones -- no rentas derivadas de empleos ni inversiones hipotecarias.

En orden, salido de https://www.opensecrets.org/pres16/pfds.php

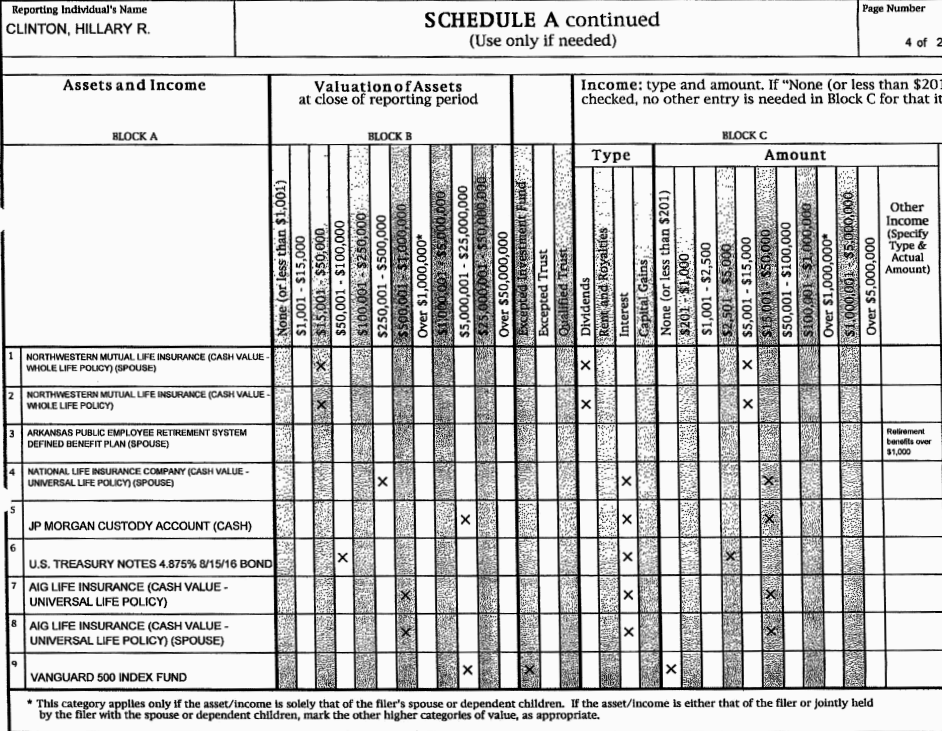
Hillary Clinton:


hill.pngBastante simple. Una cuenta de ahorros en el banco JP Morgan (5) y una inversión en un fondo de Vanguard, indexado al S&P500 (9). Además unos contratos de "Whole Life Insurance" que dan algunos rendimientos (1,2,4,7,8). Los ingresos de los Clinton vienen en realidad de sus contratos de honorarios y editoriales.

Ted Cruz:


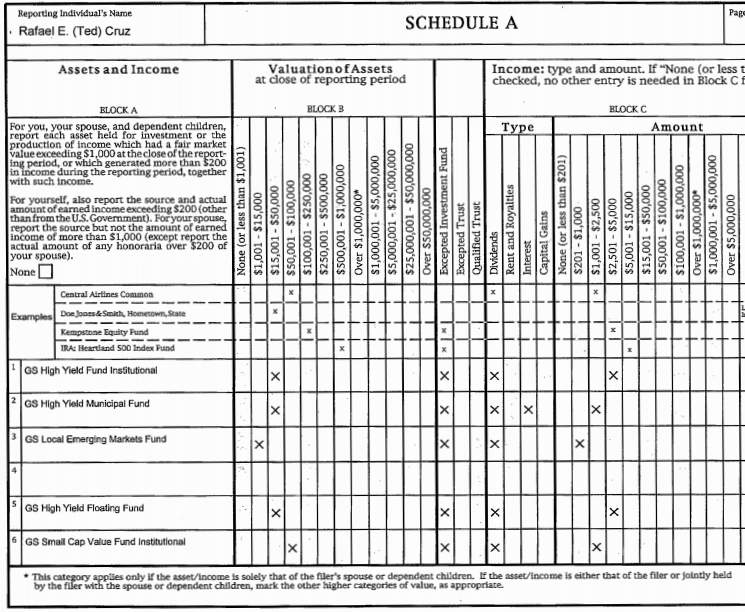
Qué portafolio tan desordenado y decepcionante. Una cantidad de cuenticas que podrían ser consolidadas, y unas acciones de companías individuales.

cruz1 GS es Goldman Sachs; unos fondos de altísimas comisiones. Muchos Junk Bonds.
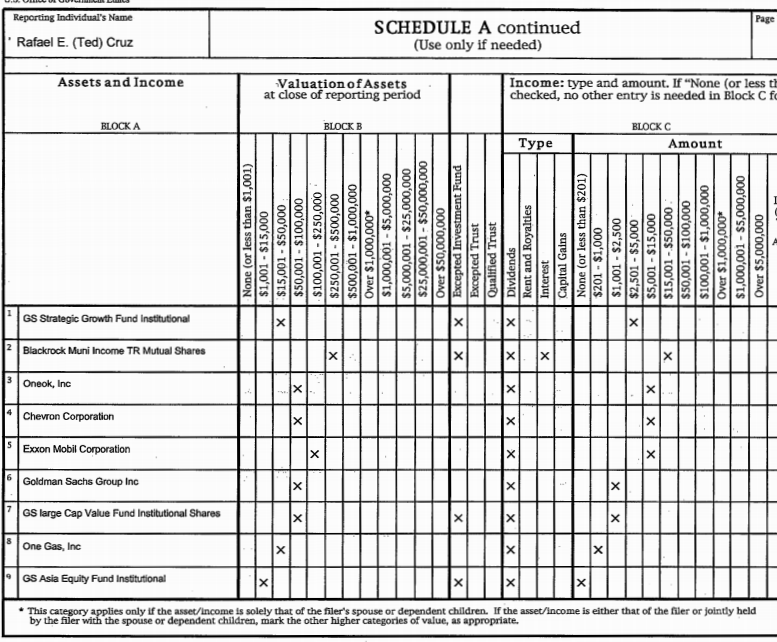
cruz2.png    Notables, ese fondo de bonos municipales de Blackrock. Se pregunta uno si en ese desorden, el portafolio de bonos de Cruz es tan ericiente como pudiera ser. Unas acciones petroleras y más fondos mutuos de Goldman Sachs.
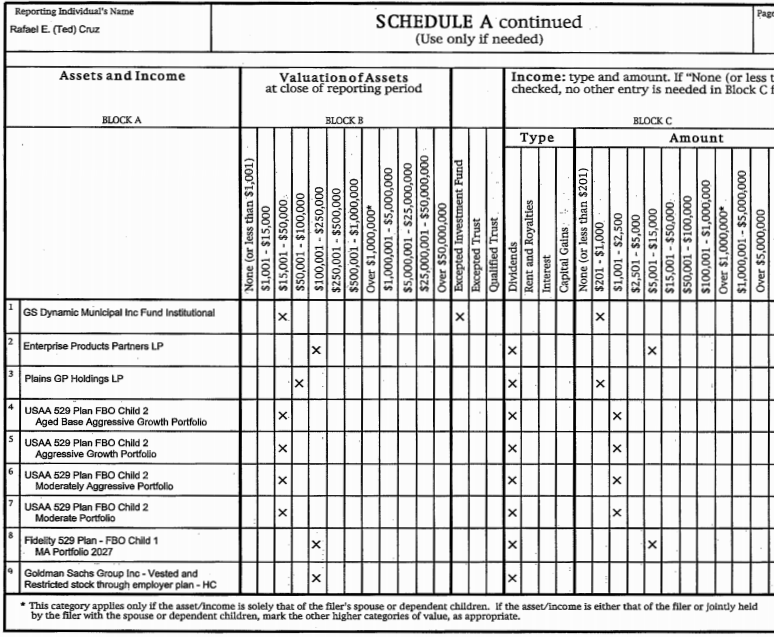
cruz3.pngTed Cruz está usando unos planes 529 (esos fondos USAA) para pagar la educación de su prole. Una cuanta platica en empresas (LPs, "Limited Partnerships"), y quizás unas acciones de Goldman Sachs.
cruz4.png

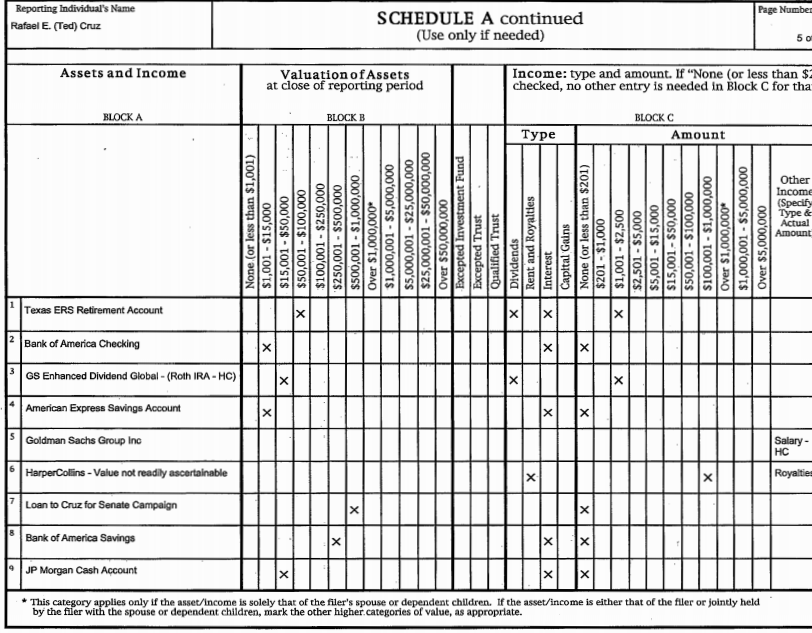
Un préstamo, una cuenta bancaria que no paga nada de interés, una cuenta de jubilación con el estado de Texas. Mejor que pagara parte de la deuda con el efectivo, ¿cierto?

cruz5.png

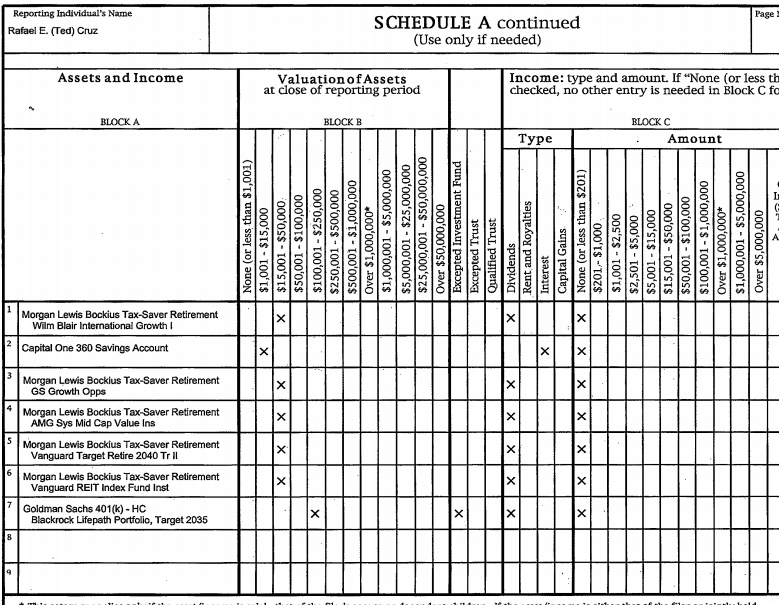
Por fin, la última. Unos fondos mutuos de esos diversificados, en los que las empresas ponen a empleados del común. Algunos tienen fondos de Vanguad adentro, pero deben estar envueltos en una capa de costos adicionales.

Candidato Cruz, bastante desordenadas sus cuenticas, puede consolidarlas optimizarlas. Deje de tener chichiguas en todo lado.

Bernie Sanders:


bern1

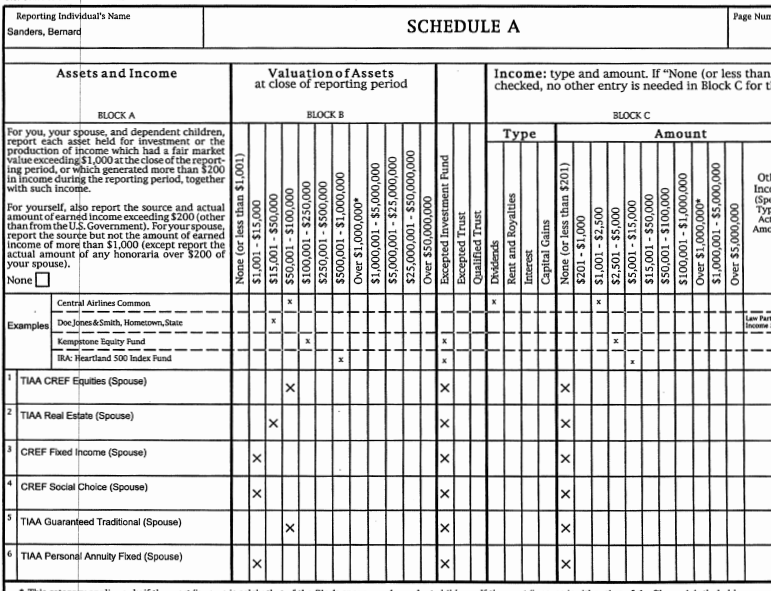
La esposa parece trabajar en una universidad; esos fondos de TIAA-CREF son comunes en tales instituciones. No son nada malos, y es un portafolio muy estándar.

bern2.png

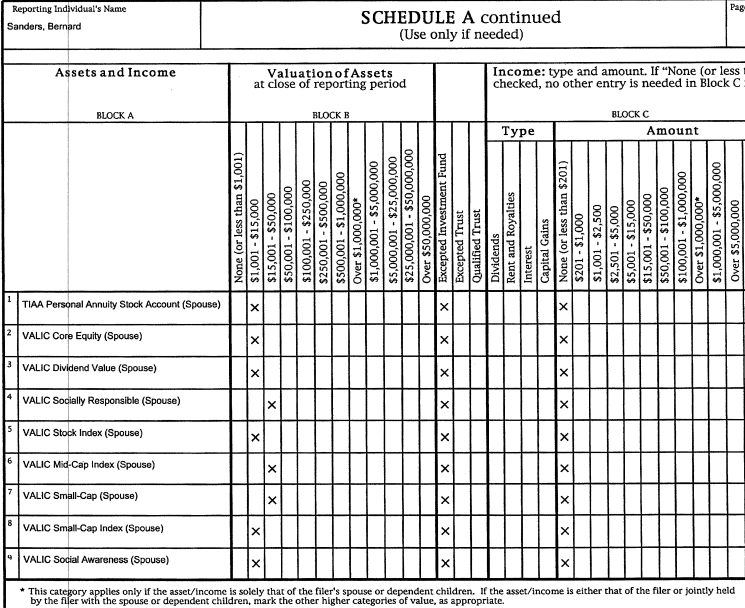
También de la esposa de Sanders, unas chichiguas en fondos de Valic. Suelen ser populares entre planes 403b para maestros de escuela. No está mala la selección, pero podrían consolidar por eficiencia.

bern3

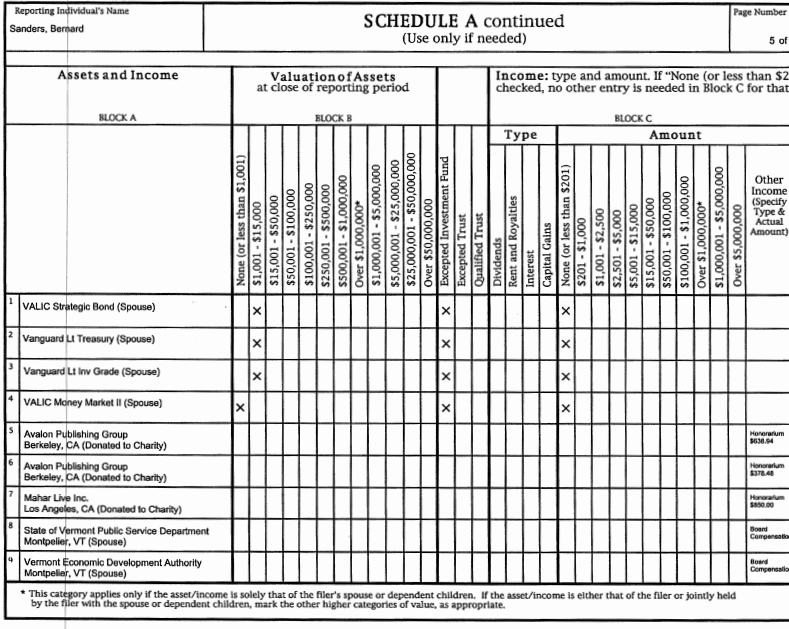
Más cuenticas de la esposa -- no usan las propias cuentas de Bernie Sanders? y al final, unos contratos. Nótese cómo incluyen cuentas muy pequeñas.

bern4

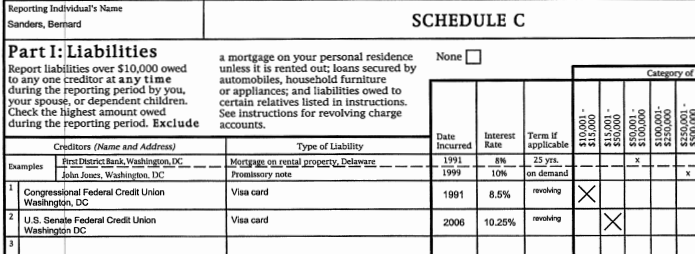
No Bernie, aquí sí me decepcionó. ¿Tarjetas de crédito con el 10,25% ? Pague eso, por favor, dé buen ejemplo.

Donald Trump:


¿92 páginas? demasiado, por ahora no. Bien pueda el lector echarle una ojeada: http://pfds.opensecrets.org/N00023864_2015_Pres.pdf

2016/04/01

Montenegro promete 8,5% real en rentabilidad de fondos pensionales (>_<)

En días pasados criticamos el que unos materiales de Asofondos dijeran esperar rentabilidades reales (por encima de la inflación) de entre 4 y 5%.

Pues ahora Santiago Montenegro nos sorprende en artículo en revista Dinero  con lo que me suena como a promesa de obtener 8,5% de rentabilidad real en portafolios pensionales:
Si pertenecen al régimen de ahorro individual recibirán la devolución de sus aportes más los rendimientos históricos de los fondos: 8,5% en términos reales.

Varias personas a quienes he preguntado, que simpatizan con Montenegro, defienden su frase enfatizando que el 8,5% es histórico, y que si alguien retirara los fondos ahora mismo, sí recibiría eso. Creo que Montenegro quiere presentarlo como una promesa, para quien en el futuro siga en el RAIS. El artículo fue escrito por él -- si hubiera querido darle otro matiz, lo habría escrito distinto.

[Añadido: pregunté a cuenta @Porvenir en twitter, y esta fue la respuesta, muy mesurada he de decir (http://www.twitlonger.com/show/n_1sof7a2)

@FulanoZuluaga si se tiene en cuenta que la inflación este año podría ser de un 5.5% en el año, la rentabilidad tendría que ser de 14% este año, para una tasa real del 8.5%. Nos parece que rentabilidades de dos dígitos son posibles, pero consideramos que es mejor ser prudentes por la alta volatilidad e incertidumbre en el mercado. El inicio de año ha sido bueno, pero no representa una tendencia sostenible para todo el año. ¡Feliz tarde!


No parecen estar muy seguros de un 8,5% , por lo menos para el año que entra. ]

El tema merece atención de los expertos en finanzas del país. No nos gustan las ilusiones.

2016/03/15

Rentabilidad de Fondos Obligatorios versus Portafolio de Referencia

Las lectoras y lectores recordarán que en enero este blog describió un portafolio de referencia (1): un portafolio compuesto por una mitad en CDTs y otra mitad en un fondo indexado de acciones mundiales.

Vale la pena usarlo para evaluar el desempeño de los fondos ofrecidos en el mercado. De particular interés son los fondos obligatorios de las AFPs.

[Añadido Marzo 16 2016: algunos podrán señalar, con razón, que los portafolios de las AFPs no deben compararse con ese portafolio 50/50 sino con otro más apropiado. Muy bien, que Asofondos y las AFPs nos digan entonces qué estandar usar y el porqué. Usar un portafolio de rentabilidad mínima como referencia no es serio -- paciente tiene pulso, debe estar sano --  pero sigue reportándose así {Informe trimestral de rentabilidad, comisión de administración y seguro previsional, último trimestre del 2015}:

junk]

Saludamos el que Asofondos haya emitido un comunicado de prensa (2) donde nos describe los rendimientos de sus fondos durante el año 2015.

junk

Comparemos entonces esos números con lo obtenido en el portafolio de referencia. (Y, que conste: no estoy haciéndole minería a los datos para decirles qué hubiera sido lo óptimo en el pasado -- este portafolio de referencia debería serle obvio a todo el que estudia estas cosas, y lo seguiré usando para comparar).

En enero del 2015 era posible conseguir CDTs que pagaran 6,5% anual. Entonces, $100 resultarían en un saldo de $106,50 -- o, igual, $50 resultarían en $53,25.

Para la mitad en acciones mundial usemos el etf ACWI de iShares (etf que ya es usado en varios portafolios voluntarios de los fondos pensionales, como vimos [3]).

Según  https://www.ishares.com/us/products/239600/ishares-msci-acwi-etf,

  • valor (NAV) el 2 de enero del 2015 fue US$58,58;

  • valor el 31 de diciembre del 2015 fue US$55,96.

No les fue muy bien en dólares, pero como lo queremos en pesos, multiplicamos cada NAV por el valor en pesos que tenían en ese entonces. De acuerdo con el Banco de la República,

  • en Ene 01/2015, US$1=COP$2.342,96 : US$58,58= COP$137.250,60 .

  • en Dic 31/2015, US$1=COP$3.149,47 : US$55,96= COP$176.244,34.

  • si COP$137.250,60 se convirtieron en COP$176.244,34 , COP$100 se volvieron  COP$128,41  -- o, igual, $50 se volvieron $64,20.

Entonces, de los COP$100 que teníamos a principios de enero del 2015, (COP$50 en CDTs, COP$50 en una canasta diversificada de acciones individuales), a finales de diciembre de ese mismo año quedamos con COP$53,25+COP$64,20 = COP$117,45

Perdónenme, señores de las AFPs, pero si en vez de COP$117,45 , obtengo apenas de COP$103,46 a COP$105,07 , me parece que ustedes fallaron, malamente, frente a un portafolio que pudo ser manejado por una gallina amaestrada (4) . [Añadido: y sí, entiendo: hay costos en el portafolio, no es comprar el etf y ya, pero el costo no puede ser $12.]

Así, cuando leo esta parte del comunicado de Asofondos donde dice

junkjunk

me parece que se está insultando la inteligencia del ciudadano colombiano.


(1) https://inversionessinilusiones.wordpress.com/2016/01/06/un-portafolio-de-referencia/

(2) http://www.asofondos.org.co/sites/default/files/Rendimientos%202015.pdf

(3) https://inversionessinilusiones.wordpress.com/2015/12/24/de-porque-hay-que-derrotar-este-juego-amanado/

(4) Sí, es licencia retórica. Quiero decir un proceso simple automatizado. Como el de esta palomita:

https://www.youtube.com/watch?v=I_ctJqjlrHA

2016/02/26

Dudoso pronóstico de Asofondos sobre rentabilidad real de portafolios

En la escasa producción documental de Asofondos encontramos un material interesante, una presentación titulada Costos de las decisiones pensionales hecha por Rafael Llano para un taller de periodistas celebrado en Noviembre del 2015.

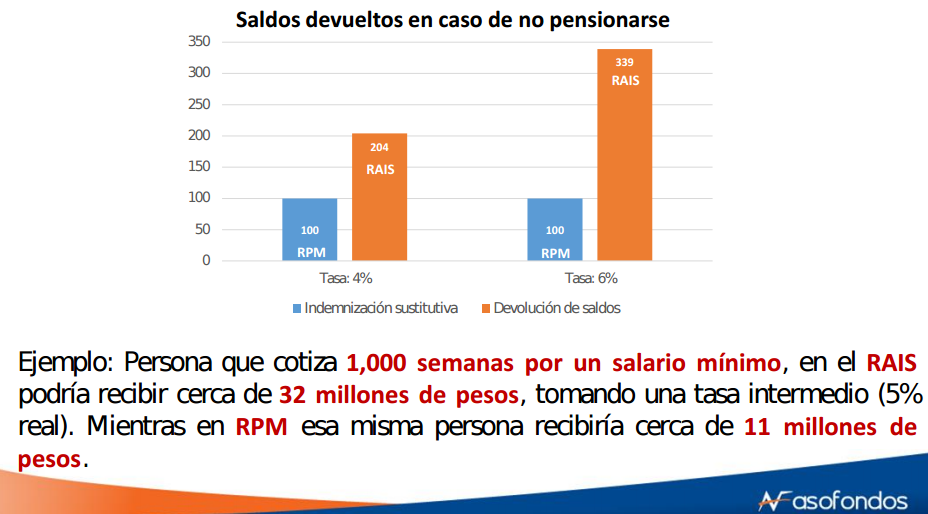
En la presentación se comparan los resultados que una misma persona tendría bajo cada uno de los dos regimenes.  En este caso , en que la persona no se va a pensionar bajo ninguno de los dos sistemas, el resultado es muy sencillamente la cantidad de dinero que recibe en un momento de retiro (en vez de la mesada pensional); la suma se llama indemnización sustitutiva o devolución de saldos según el sistema.

junk

Bueno, quizás a Rafael Llano se le olvidó actualizar los números y tablas para hacerlos compatibles, pero aún así se entiende el argumento: en el sistema de ahorro individual (AFPs) es esperable una rentabilidad superior que en el de prima media (Colpensiones etc) por que la plata se ha invertido y dicha inversión
producepuede producir unos rendimientos reales (*).

junkjunk

En la primera gráfica también se ve que cuanto más altos sean esos rendimientos reales, mayor será la superioridad del ahorro individual: si el rendimiento real fue del 6%, la diferencia sera mayor que si el rendimiento fuera del 4%. Incluso, el autor nos menciona una "tasa intermedia" del 5% real.

Pero cabe la pregunta: ¿rentabilidad del 5% REAL?   ¿de qué portafolio balanceado puede salir ese 5% real?  

Aún más: la persona del ejemplo, con 51 años de edad, próxima a dejar su vida laboral, muy seguramente va a tener un portafolio moderado o conservador. Digamos, para facilitar los cálculos, que su portafolio es mitad en Renta Fija y mitad en Renta Variable. La rentabilidad real en bonos del tesoro colombiano de buena calidad, duración intermedia, va a ser de entre 0% y 1%,
y digamos que una buena dosis de bonos corporativos y otros bonos internacionales lo sube al 2,5%. [Estuve viendo portafolios de AFPs; su proporción de bonos corporativos e internacionales es muy pequeña; la gran mayoría de su renta fija es en bonos del estado colombiano; por eso bajo la rentabilidad esperable]. Si el portafolio total le renta 5% real, y la mitad de dicho portafolio le renta
2,5% 1%, ¿cuánto ha de haber rentado la otra mitad? Si $\frac{1\% + x\%}{2} = 5\%$,  necesitaríamos que $x\% = 9\% $.

¿Rentabilidad del
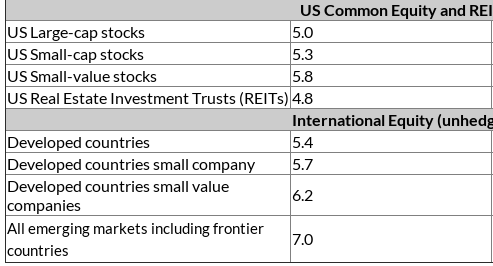
7,59% real en acciones?  Muestro el estimado de Portfolio Solutions para los próximos 30 años, la columna representa rentabilidades reales:

junk.png

En importante paper de Bogle, la rentabilidad nominal de las acciones en los Estados Unidos sería del 7% -- este numero ignora inflación y asume que la inversión no tiene costos.  Estos costos de la inversión pueden ir de 0.75% a 3%, y para Colombia bien podemos suponerlos en el rango alto. Así que ya vamos por los terrenos del 3,5 y 4% real en la porción de acciones estadounidenses.

El éxito del modelo de las AFPs está basado en suponer que la inversión va a resultar en ciertas rentabilidades. ¿De veras Asofondos está esperando rentabilidades del 5% real en portafolios moderados? ¿Acaso no habrá algún periodista financiero que, en estos talleres, les cuestione esos supuestos?


(*)Recordemos que la rentabilidad real es definida como la rentabilidad nominal ajustada por la inflación. Por ejemplo, si después de un año me acaban de regresar un CDT que creció un 7,5% anual, pero en ese tiempo las cosas valen, por inflación, 6,5% más , el CDT sólo tuvo una rentabilidad real del 1%.


Problemitas del modelo chileno

Gracias a un contertulio encontré unos buenos videos sobre el sistema de pensiones de Chile -- que ha sido mostrado como el ejemplo a seguir en Colombia.


Y este otro, más elemental.


2016/02/25

A escapar de una reforma pensional amarrada


Se avecina una reforma pensional y según parece, va a ser diseñada a la medida de lo que quiere Montenegro de Asofondos -- justificado en unos informes de la OCDE que, oh sorpresa, citan al mismo Montenegro.

¡Qué útil el incesto intelectual! ¿Para qué considerar alternativas? ¿No será que los grandes intereses nos están ahogando la creatividad, y sólo nos llevan donde les conviene? (como si los EEUU y Chile fueran los paraísos pensionales...)

Pareciera que en el medio colombiano, la única manera de que se incluya una discusión de alternativas es si tal discusión nos viene del extranjero.

Por fortuna, se la tenemos: he aquí a la Picketty de las pensiones en los Estados Unidos, Teresa Ghilarducci.

junk


Una audaz propuesta de la profesora:


Incluso, por qué no, discutamos Tontinas.

Tontines: The retirement plan of the future?

It’s sleazy, it’s totally illegal, and yet it could become the future of retirement (ilegales en los EEUU, no en Colombia...)

Optimal Retirement Tontines for the 21st Century: With Reference to Mortality Derivatives in 1693

Could A Tontine Be Superior To Today’s Lifetime Annuity Income Products?